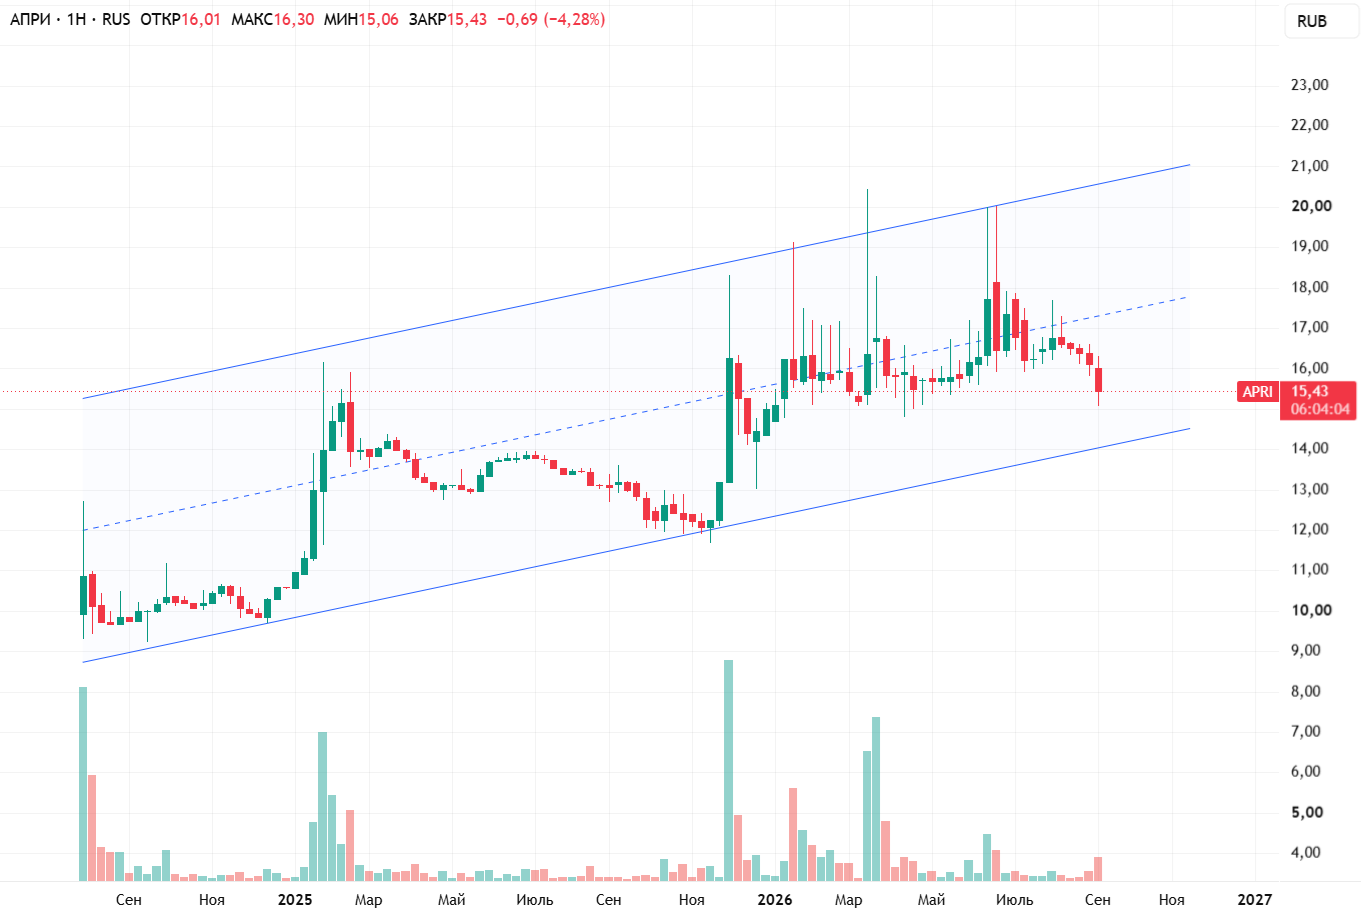
АПРИ: построит восходящий канал
Драйверы
ПАО «АПРИ» (APRI) — крупнейший региональный девелопер жилой недвижимости, лидер строительной отрасли Челябинской области по объему возводимого жилья.
По итогам первого полугодия 2026 года выручка группы составила 12,01 млрд рублей (+29,5% год к году), а выручка за последние 12 месяцев достигла 27,73 млрд рублей (+20,5%). EBITDA за 12 месяцев выросла на 67,9%, до 11,54 млрд рублей, а рентабельность по EBITDA увеличилась на 11,72 п.п., до 41,6%, это сильный показатель для строительной отрасли. При этом чистая прибыль за полугодие составила всего 120,7 млн рублей против 979 млн годом ранее, падение почти на 88%, а операционный денежный поток остался отрицательным, на уровне минус 4,32 млрд рублей. Такой разрыв между растущей операционной прибылью и слабой чистой прибылью объясняется высокой стоимостью проектного финансирования на фоне высоких ставок и особенностями признания прибыли девелоперов до раскрытия эскроу-счетов. Некоторые аналитики ожидают, что именно раскрытие эскроу по мере завершения строительных проектов может стать основным драйвером прибыли во втором полугодии 2026 года.
При текущей цене 15,43 рубля и 1115 млн акций в обращении капитализация компании составляет около 17,2 млрд рублей. Мультипликаторы EV/EBITDA на уровне 6,2 и P/E около 13,0 выглядят недорого для бизнеса с рентабельностью EBITDA выше 40% и выручкой, растущей на 30% в год. Дивиденды компания не платит.
Технически акция с осени 2024 года движется в устойчивом растущем канале, поднявшись с уровней около 9-10 рублей до пиков в районе 20 рублей летом 2026 года, а сейчас скорректировалась к нижней границе этого канала в районе 15 рублей. Такое положение исторически было хорошей точкой для входа в рамках восходящего тренда, а верхняя граница канала соответствует области 20-21 рубль, она - цель идеи.
Купить (Long)
Тикер: APRI
Цена: 15,43 руб. (текущая цена)
Стоп: нет
Цель: 21 руб.
Срок: 1 год.