Фикс Прайс: когда скидки на полке и на рынке

Драйверы
Обновление от 04.03.2026: инвестиционная идея ПОДТВЕРЖДЕНА
Аналитики «Финама» подтверждают рейтинг «Покупать» по акциям «Фикс Прайс» и сохраняют целевую цену 1,035 руб. Потенциал роста составляет 66,9%.
Вышедшая отчетность «Фикс Прайс» за 2025 год ожидаемо продемонстрировала достаточно слабую динамику выручки и прибыли на фоне роста расходов на персонал и слабой динамики LFL-показателей.
Обновление от 30.10.2025: инвестиционная идея ПОДТВЕРЖДЕНА
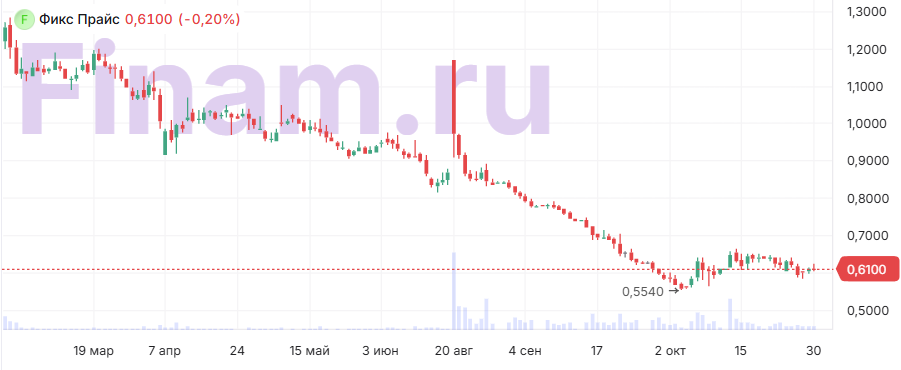
Мы подтверждаем рейтинг «Покупать» по акциям «Фикс Прайс» и сохраняем целевую цену 1,035 руб. Потенциал роста составляет 66,9%. Вышедшая отчетность «Фикс Прайс» показала, что в третьем квартале годовая динамика EBITDA и чистой прибыли осталась негативной, но по сравнению с предыдущими кварталами динамика улучшилась на фоне некоторого охлаждения ситуации на рынке труда. Основной негативный фактор — по-прежнему сокращение трафика, но в среднесрочной перспективе мы ожидаем стабилизации ситуации. При этом после снижения в последние месяцы акции «Фикс Прайс» оцениваются всего в 2,5 EV/EBITDA 2025E, а переход на российское юрлицо вместе с генерацией положительного FCF создают предпосылки для выплаты неплохих дивидендов.
«Фикс Прайс» опубликовал умеренно положительную отчетность по итогам третьего квартала. Выручка ритейлера увеличилась на 5,9% г/г, до 79,6 млрд руб., но EBITDA скорр. (МСФО 16) снизилась на 5,2% г/г, до 10,0 млрд руб., а чистая прибыль — на 38,8% г/г, до 2,5 млрд руб. При этом отметим, что в третьем квартале годовая динамика EBITDA и прибыли хотя и осталась негативной, но заметно улучшилась по сравнению с предыдущими периодами.
LFL-показатели все еще под давлением. В третьем квартале средний чек вырос на 6,2% г/г, что ниже уровня инфляции, а трафик уменьшился на 4,2% г/г из-за повышенной конкуренции со стороны маркетплейсов и жестких дискаунтеров.
На маржинальность компании негативное влияние оказывает рост расходов. В частности, в третьем квартале расходы на персонал увеличились на 21,6% г/г. В то же время отметим, что рост расходов на персонал замедляется — в первом полугодии он составил 29,1%. В случае дальнейшего замедления роста данного показателя можно ожидать восстановление маржинальности.
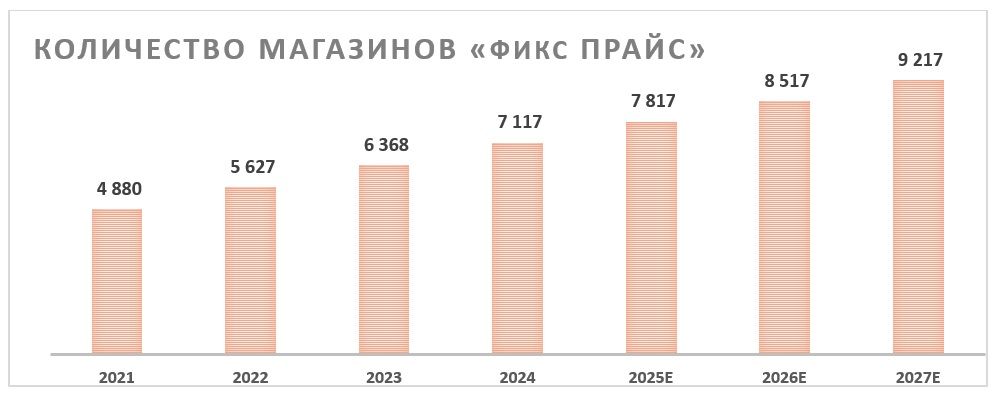
Продолжается расширение сети «Фикс Прайс», что является одним из основных драйверов для выручки. За 9 месяцев 2025 года чистые открытия составили 450 магазинов. В целом в ближайшие годы «Фикс Прайс» планирует продолжить открывать порядка 750 магазинов в год.
На фоне слабой динамики акций оценка «Фикс Прайс» по мультипликаторам выглядит заниженной. По нашим расчетам, EV/EBITDA 2025E у компании составляет всего 2,5, а P/E 2025E — 6,2.
Переход на листинг компании из российской юрисдикции позволит «Фикс Прайсу» вернуться к регулярной выплате дивидендов. По итогам 2025 года консервативно ждем выплаты 50% прибыли по МСФО, что может составить 0,050 руб. на акцию (8,1% доходности). С 2026 года ожидаем перехода к распределению 100% FCF за вычетом лизинговых платежей в виде дивидендов. По итогам 2026 года прогнозируем выплату 0,085 руб. на акцию, что соответствует 13,7% доходности. Также «Фикс Прайс» проводит обратный выкуп акций объемом до 1% уставного капитала.
Для расчета целевой цены акций «Фикс Прайса» мы использовали модель дисконтированных дивидендов (DDM). Наша оценка соответствует апсайду 66,9%.
Рисками для «Фикс Прайса» являются возможность дальнейшей слабой динамики LFL-показателей, рост конкуренции со стороны жестких дискаунтеров и маркетплейсов, увеличение расходов и неопределенность относительно нормы выплат дивидендов.
Исходная идея:
В последний год расписки, а после обмена и акции «Фикс Прайса» выглядели значительно хуже рынка. На финансовые результаты компании негативно влияли рост расходов и снижение трафика, а после обмена на акции давление оказывает образовавшийся навес. В то же время по итогам 2025 года мы ожидаем возврата компании к регулярной выплате дивидендов, а со следующего года прогнозируем старт постепенного восстановления финансовых результатов. При этом расширение сети магазинов «Фикс Прайс» продолжается, а после снижения акций оценка компании по мультипликаторам стала выглядеть привлекательно. На этом фоне мы считаем, что недавнее снижение акций «Фикс Прайса» создает интересную возможность для покупки.
Мы присваиваем акциям «Фикс Прайса» целевую цену 1,035 руб. на горизонте 12 месяцев. Это соответствует рейтингу «Покупать» и апсайду 58,0%.
«Фикс Прайс» — лидер российского рынка среди ритейлеров, оперирующих в сегменте магазинов фиксированных цен. На данный момент компания имеет 7 417 магазинов в РФ и ближайшем зарубежье.
Источник: данные компании, прогнозы ФГ «Финам»
Компания завершила обмен расписок на акции российской компании «Фикс Прайс», которая владеет основными активами группы в РФ. Локально обмен привел к навесу акций, пришедших из иностранной инфраструктуры, что оказывает давление на акции, занижая их стоимость.
Переход на листинг компании из российской юрисдикции позволит «Фикс Прайсу» вернуться к регулярной выплате дивидендов. По итогам 2025 года консервативно ждем выплаты 50% прибыли по МСФО, что может составить 0,046 руб. на акцию (7,0% доходности). С 2026 года ожидаем переход на распределение 100% FCF за вычетом лизинговых платежей в виде дивидендов. По итогам 2026 года прогнозируем выплату 0,085 руб. на акцию, что соответствует 13,1% доходности.
«Фикс прайс» сохраняет потенциал расширения сети. В ближайшие годы компания планирует открывать по 700 новых магазинов в год. При этом общий потенциал количества магазинов фиксированных цен в РФ, Беларуси и Казахстане аналитическое агентство Infoline оценивает в 18 600. Для сравнения: по состоянию на 30.06.2025 в этих трех странах было открыто 7 371 магазинов «Фикс Прайс».
«Фикс Прайс» опубликовала достаточно слабую отчетность за первое полугодие. Рост выручки оказался ниже уровня инфляции из-за снижения трафика, а маржинальность находится под давлением растущих расходов на персонал. Во втором полугодии негативные тенденции могут продолжиться. В то же время с 2026 года ожидаем постепенного восстановления финансовых результатов компании на фоне стабилизации трафика, дальнейшего расширения сети и более низких темпов роста расходов.
Для расчета целевой цены акций «Фикс Прайса» мы использовали модель дисконтированных дивидендов (DDM). Наша оценка соответствует апсайду 58,0%.
Рисками для «Фикс Прайса» являются возможность дальнейшей слабой динамики LFL-показателей, рост конкуренции со стороны жестких дискаунтеров и маркетплейсов, увеличение расходов и неопределенность относительно нормы выплат дивидендов.
Акции на фондовом рынке
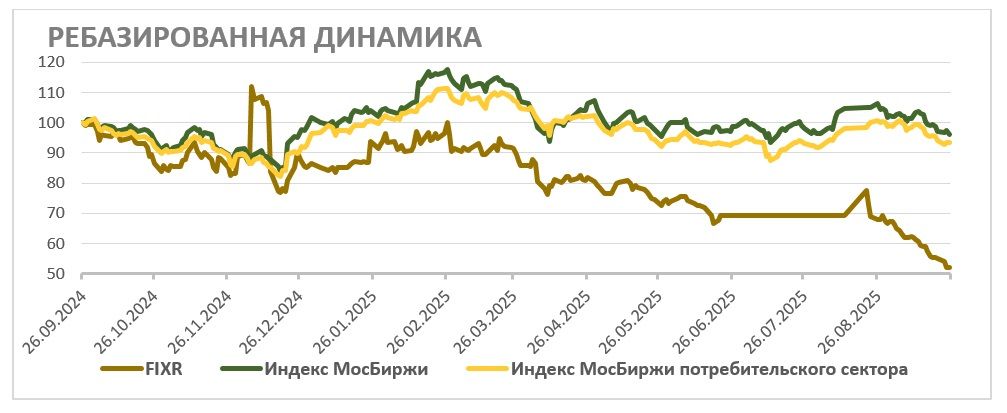
За прошедший год акции «Фикс Прайса» (для расписок до обмена использован коэффициент 158, по которому проходил обмен) заметно отстали как от индекса широкого рынка, так и от индекса потребительского сектора. Слабый перформанс акций связан с давлением расходов на персонал на маржинальность и снижением трафика. В последний месяц негативный эффект на перформанс также оказывает навес, образовавшийся после обмена расписок на акции. В то же время переход «Фикс Прайса» на листинг компании из российской юрисдикции позволит ритейлеру регулярно выплачивать неплохие дивиденды. Кроме того, с 2026 года мы ожидаем постепенного восстановления финансовых результатов, а после снижения акций мультипликаторы компании выглядят низко по меркам сектора.
Техническая картина
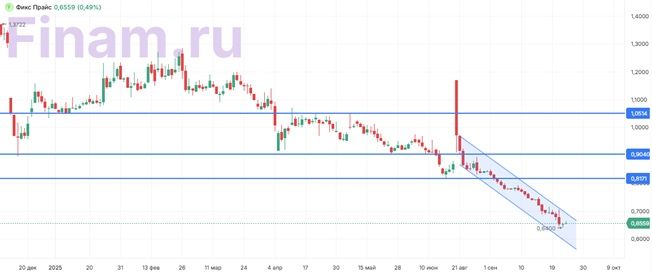
С технической точки зрения на дневном графике акции «Фикс Прайса» (для расписок до обмена был использован коэффициент 158, по которому проходил обмен) после обмена торгуются в рамках краткосрочного нисходящего канала и пока что явных признаков разворота не наблюдается. При этом отметим, что в случае отскока ключевым сопротивлением может стать уровень 0,90 руб.