Фикс прайс в новой коробке

Драйверы
Обновление от 04.03.2026: инвестиционная идея ПОДТВЕРЖДЕНА
Акции Фикс Прайс готовы к реализации потенциала роста
🍀Фикс Прайс представил нейтральные финансовые результаты за 4-й квартал 2025 года по МСФО, согласно которым выручка компании увеличилась на 2,6% г/г, до 85,5 млрд руб при падении прибыли на 43,4% г/г, до 4,8 млрд руб (ожидалось 3,6 млрд руб). По итогам всего 2025 года чистая прибыль составила 11,2 млрд руб.
🎯Основным драйвером роста акций, однако, стало объявление о планах направить на выплату дивидендов 11 млрд руб (почти 100% прибыли) или 0,11 руб на акцию (текущая доходность 18%). Дивиденды оказались выше, чем мы ожидали за счет более высокой чистой прибыли прошлого года (прогноз был около 10 млрд руб) и более высокого коэффициента выплат (прогноз 70-80%). Такой размер выплат, по сути, делает Фикс Прайс одной из лучших дивидендных историй на рынке.
Обновление от 01.10.2025: инвестиционная идея ПОДТВЕРЖДЕНА
Фикс Прайс вчера представил свои операционные и финансовые результаты за 3К 2025 г.
Компания опередила консенсус-прогноз и наши расчёты по EBITDA, тогда как остальные метрики в целом соответствовали ожиданиям. Рост выручки составил 5,9% г/г, продемонстрировав небольшое ускорение относительно первой половины года. Ускорение произошло на фоне улучшения динамики сопоставимых продаж с +0,6% до +1,7%.
Весь прирост LFL обеспечил средний чек, в то время как трафик продолжал снижаться теми же темпами. Значимое улучшение трафика у ритейлера, скорее всего, произойдет только в следующем году.
Рентабельность EBITDA улучшилась относительно первой половины года за счет более высокой валовой маржи и снижения доли расходов на персонал. Мы ожидаем дальнейшего улучшения рентабельности в 4К на фоне сезонных факторов. Прогноз по открытиям был подтвержден на уровне 700 магазинов net.
Исходя из результатов за 9 мес., мы прогнозируем, что дивиденды компании по итогам 2025 г. составят около 8 млрд руб. Такая выплата обеспечила бы доходность в 13%, что выглядит привлекательно для однократной выплаты.
Наша текущая рекомендация для акций Фикс Прайс — «Покупать» с целевой ценой 2,77 руб. за бумагу.
Исходная идея:
Fix Price — теперь в новой упаковке
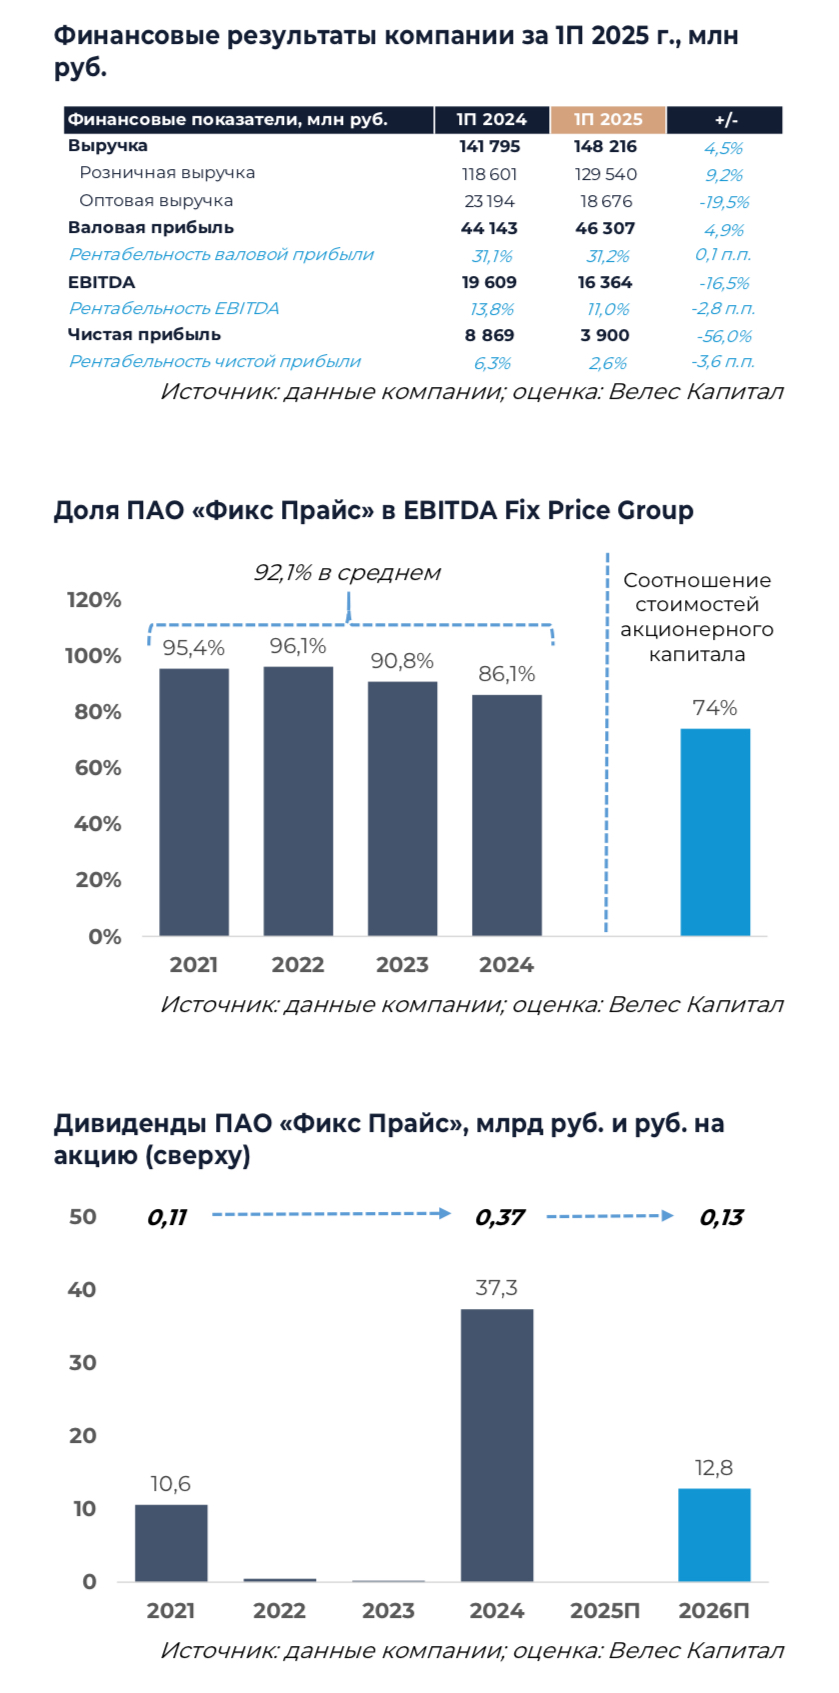
В конце августа начались торги бумагами ПАО «Фикс Прайс» на Московской бирже после завершения перехода акционеров на уровень владения операционным юридическим лицом. Под управлением новой головной компании находятся активы, формирующие более 90% EBITDA Fix Price Group.
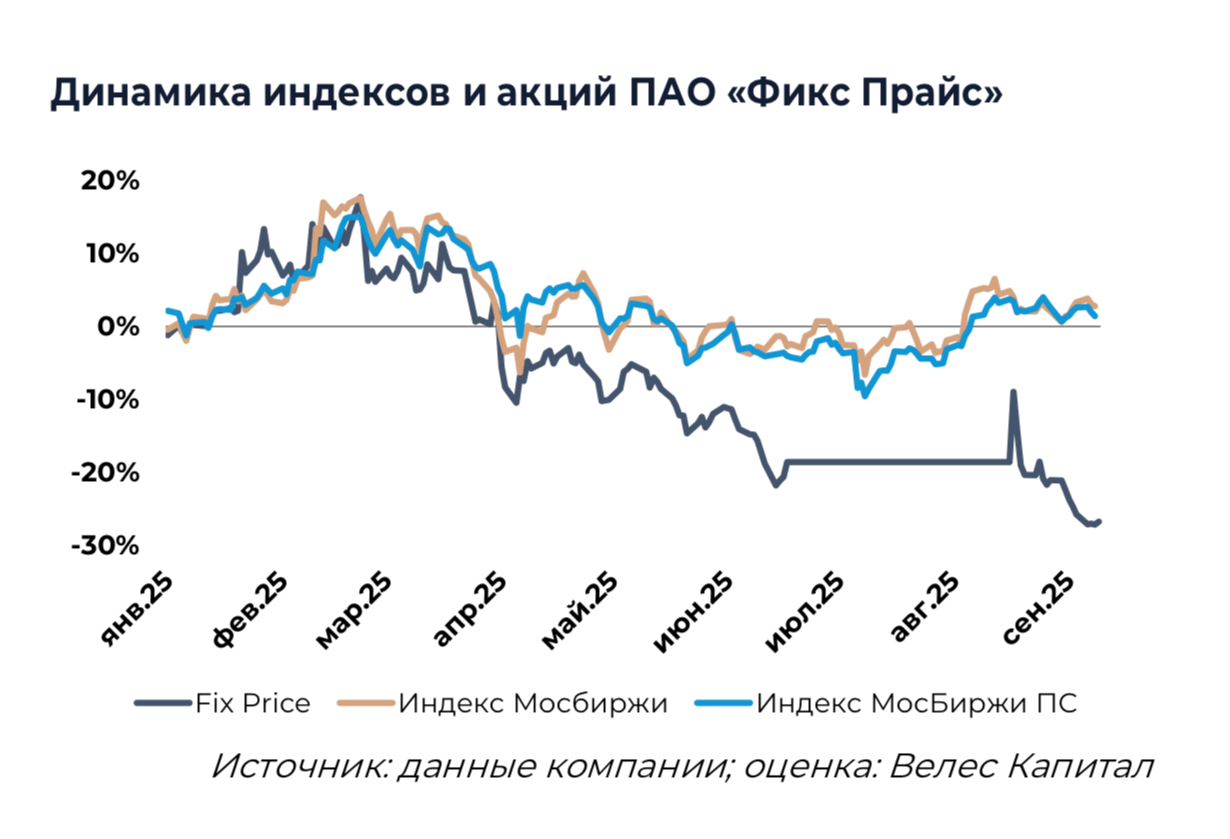
Завершение процесса перехода акционеров должно позитивно сказаться на акциях компании в среднесрочной перспективе за счет снятия ограничений и повышения ликвидности.
Сейчас давление на котировки оказывает навес акций, но, на наш взгляд, в течение нескольких месяцев желающие смогут реализовать свои бумаги. Однако объявленный ритейлером обратный выкуп способен сгладить негативный эффект и оказать некоторую поддержку котировкам.
На наш взгляд, по мере ослабления давления макроэкономических факторов компания может показать улучшение темпов роста и повысить маржинальность бизнеса. Цикл снижения ставок в российской экономике уже начался, а пик инфляции, вероятно, был пройден в мае.
Фикс Прайс — один из самых дешевых ритейлеров по мультипликаторам на рынке.
Наша рекомендация для акций ПАО «Фикс Прайс» — «Покупать», а целевая цена — 2,77 руб. за бумагу.