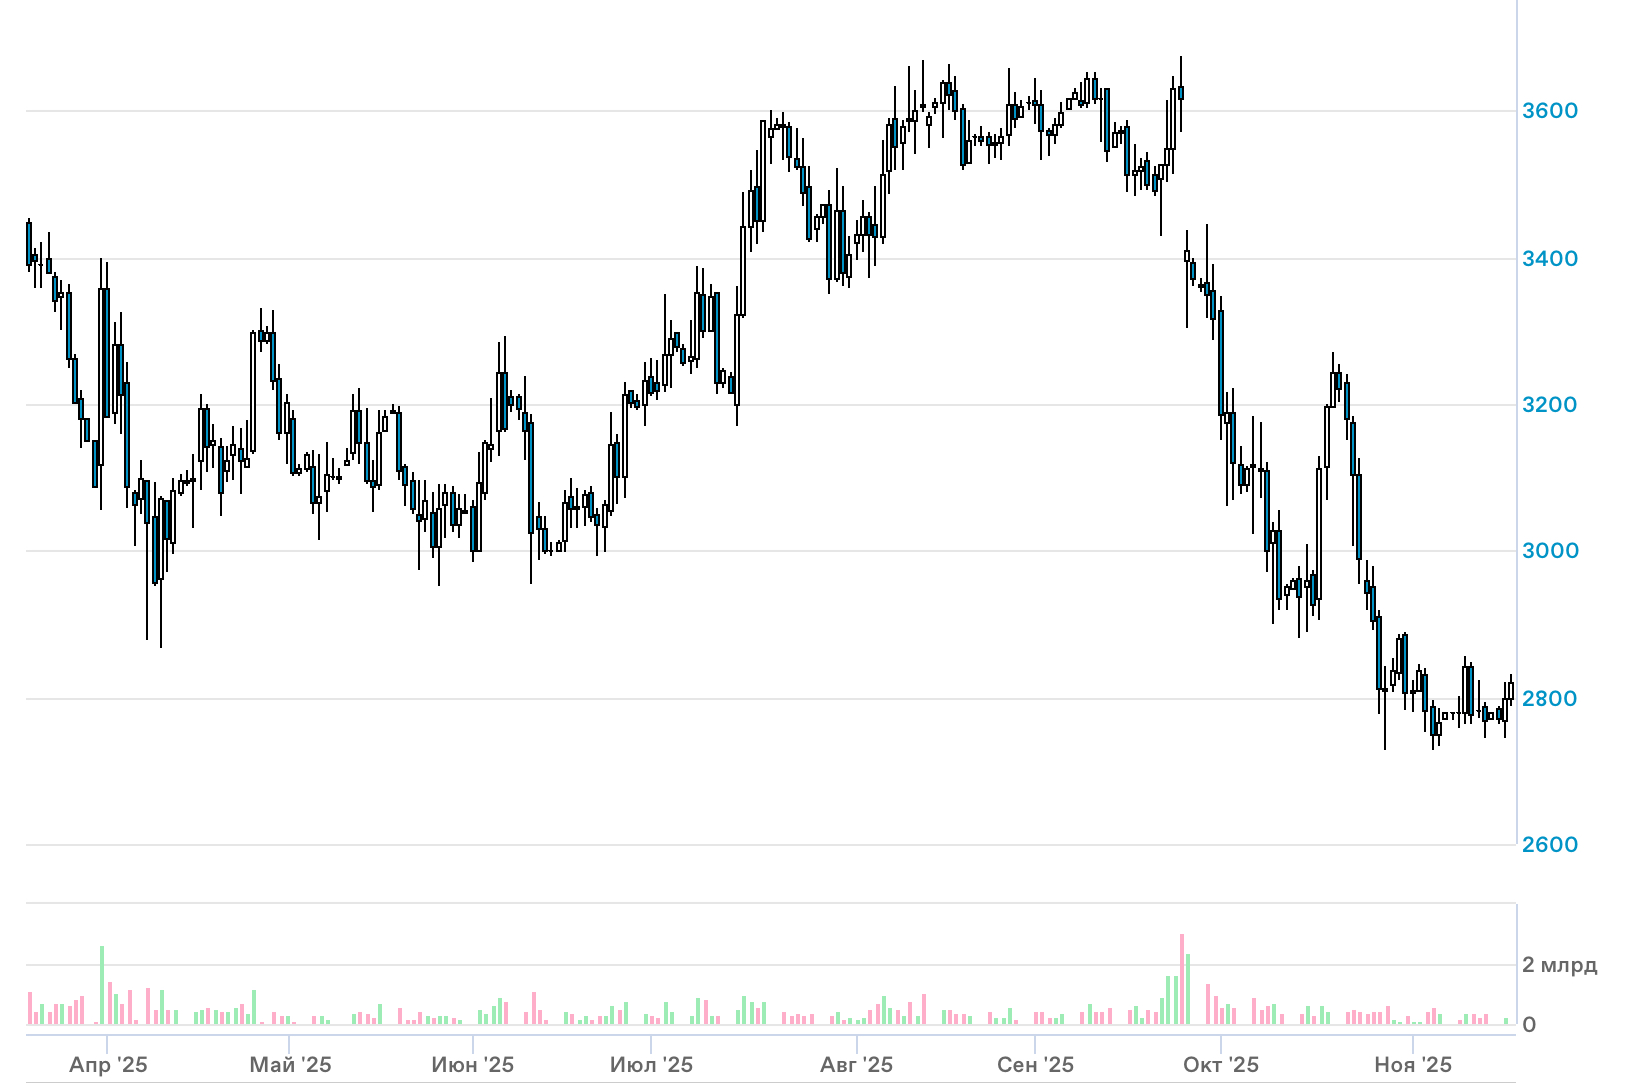
HeadHunter: выходим во вторую смену
Драйверы
HeadHunter: рынок труда остыл — и это видно в отчётности
Последние месяцы ЦБ говорил о замедлении экономики, охлаждении спроса на персонал и снижении активности компаний. Теперь это подтверждают и цифры из свежего отчета главного рекрутинг-сервиса страны HEAD. Охлаждение заметно буквально в каждом показателе отчёта за третий квартал.
Рост выручки почти остановился. Она увеличилась всего на 2%, до ₽11 млрд — минимальные темпы роста за многие годы. И причина здесь не в самой компании, а в том, что работодатели стали осторожнее с наймом, особенно в сегменте малого бизнеса.
Картина по клиентам получилась показательной:
- крупные компании прибавили 9%, в основном за счёт роста ARPC
- а вот малые и средние — минус 10%, и их база просела почти на 20%
То есть, рынок сам “усох” — и это структурный эффект, а не временный сбой.
Скорректированная EBITDA снизилась на 5% и составила ₽6,6 млрд. Маржа тоже просела — с 64% до 60%.
Причины две:
- интеграция с HRlink, у которого более низкая рентабельность
- бурный, но пока убыточный рост сегмента HRtech
Операционные затраты поднялись на 15%, в основном из-за увеличения персонала и эффекта включения HRlink. Экономия на маркетинге сгладила часть нагрузки, но не переломила общий вектор.
Скорректированная чистая прибыль снизилась на 15,5%, до ₽6 млрд.
Что же происходит с рынком труда? Хэдхантер лучше всех чувствует настроение экономики, и сейчас сигнал однозначный: рынок труда в фазе охлаждения. Шок 2022 года давно позади, перегрев 2023–2024 — тоже. Бизнес нанимает меньше людей, цикличность стала жёстче, особенно в СМБ.
Именно поэтому компания пересмотрела прогноз по выручке: она ожидает всего около +3% по итогам года, а маржа EBITDA — “выше 52%”. Это скромно, но в текущих условиях честно.
Что делает компания: фокус на доле рынка, технологии и новые сегменты. Замедление рынка не остановило стратегические шаги: Хэдхантер продолжает инвестировать в расширение экосистемы.
- Главное событие квартала — выход в сегмент подработок рядом с домом через инвестицию в сервис «Моя смена» (26% доли). Это логичное направление: рынок почасовой занятости растёт быстрее классического найма, а конкуренция здесь пока слабее.
- Компания также делает ставку на HRtech: автоматизацию, инструменты для работодателей, интеграторы и аналитику. Это не самый прибыльный сегмент сейчас, но ключевой для будущего.
Финансовая устойчивость остаётся сильной. На счетах — ₽18 млрд кэша, долговая нагрузка отсутствует. FCF по-прежнему высокий, а в октябре Хэдхантер выплатил 233 ₽ дивидендов на акцию, что эквивалентно ~130% скорректированной прибыли за первое полугодие.
Что в итоге? Хэдхантер — не сезонная IT-компания, но он глубоко цикличен, потому что чувствует экономику быстрее всех. И пока рынок труда в фазе охлаждения, ждать ускорения результатов вряд ли стоит: скорее, это история уже про 2026 год.
Но фундамент остаётся сильным:
- высокая маржинальность
- отсутствие долга
- запас кэша
- стратегические инвестиции в новые форматы
Так что посидеть в такой компании нестрашно.