Идея в облигациях РЖД. Доходный поезд набирает ход
Драйверы
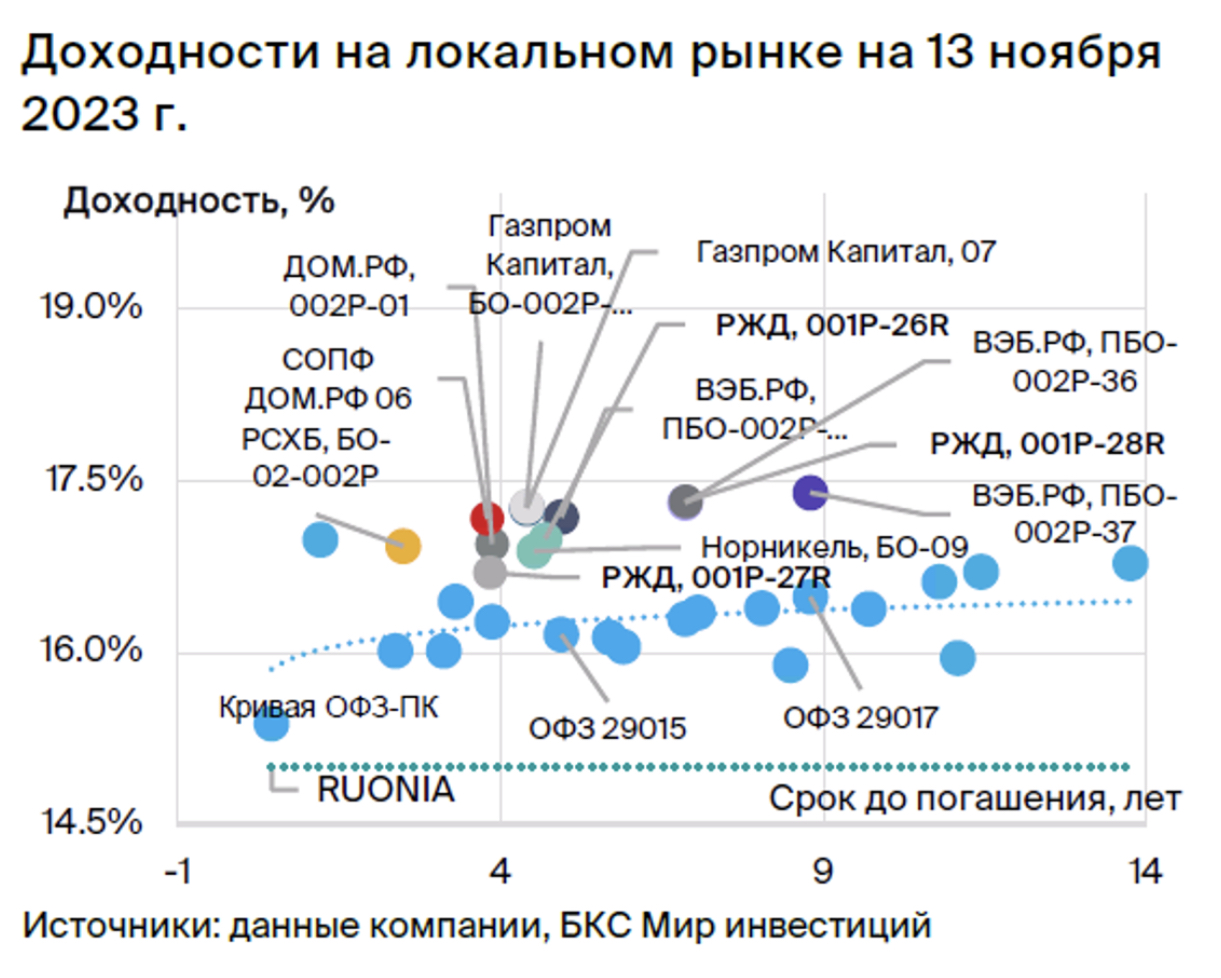
Мы начинаем аналитическое покрытие облигаций РЖД, компании-монополиста в сфере железнодорожной инфраструктуры и локомотивов, чей 100%-й акционер напрямую — государство. Условная доходность облигаций с переменным купоном серий 001P-26R и 001P-28R составляет 17,0% и 17,3% соответственно — потенциальный доход 9% при неизменной RUONIA равняется 15%.
Главное
- Стабильная инфраструктурная отрасль:
- погрузка и грузооборот поменялись несущественно
- переориентация направлений на Восток сгладила санкции
- стабильно растущая рентабельность.
- Финансовые риски — средние:
- долговая нагрузка 2,5х — средняя по показателю Чистый Долг/EBITDA
- большие выплаты по долгу в 2023–2024 гг., но валюта выручки и долга совпадают (рубли).
- Поддержка акционера очень высокая. Ежегодно осуществляются субсидирование и докапитализация.
- Потенциал снижения спреда — 150 б.п., привлекательно.
В деталях
Естественный монополист в стабильной отрасли железнодорожной инфраструктуры России. Компания владеет подвижными составами и локомотивами, занимая порядка 99% рынка услуг локомотивной тяги. От сдачи имущества в аренду получает 15% выручки, а основная — формируется из тарифов, сборов и плат, регулируемых государством: 75% выручки приходится на грузовые перевозки и предоставление доступа к железнодорожной-инфраструктуре и 10% — на пассажироперевозки.
Операционные риски компании снижены: в 2022 г. 87% грузооборота России без учета трубопроводного транспорта пришлось на железнодорожную инфраструктуру, и хотя санкционное давление и привело к сокращению грузоперевозок в Западном и Северо-Западном направлениях, дальность перевозок увеличилась, что сгладило сокращение грузооборота до 0,1% г/г, а объемов погрузки — до 3,8% г/г.
В 2023 г. драйвером увеличения выручки выступит рост показателей: за 10 месяцев 2023 г. грузооборот и погрузка выросли на 0,9% г/г и 0,2% соответственно, а за 9 месяцев 2023 г. грузооборот с Китаем прибавил 52% г/г, увеличив свою долю до 6,5%. Рентабельность компании по EBITDA высокая: на 30 июня 2022 г. достигла 22% против 20% годом ранее, сохранение показателя ожидается вследствие роста тарифов в 2023 г. и оптимизации затрат.
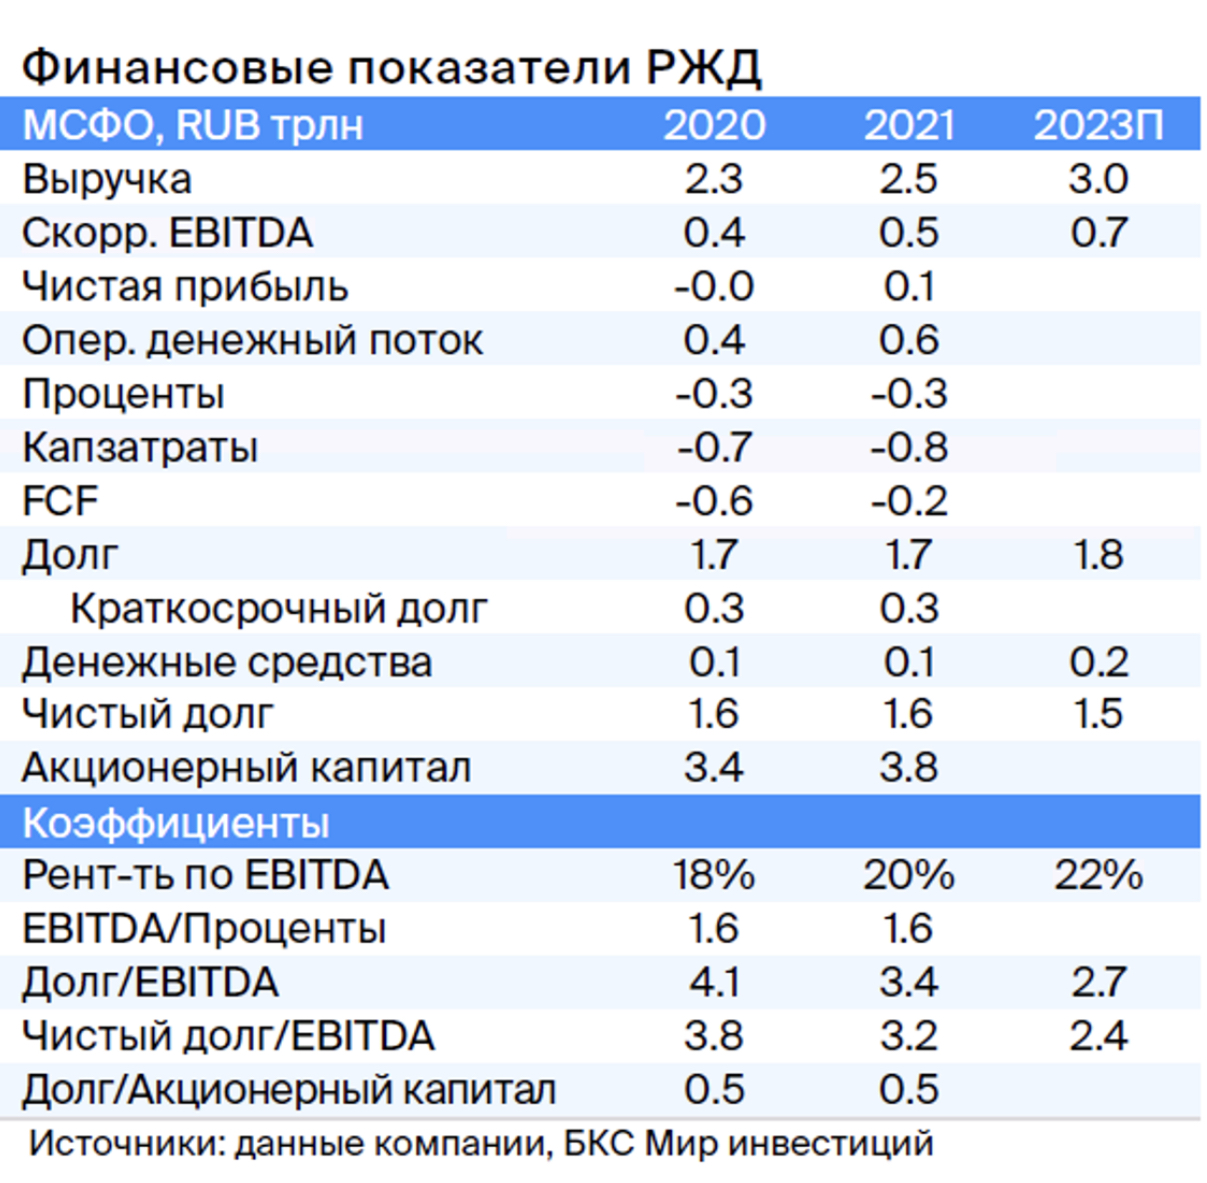
Долговая нагрузка средняя: Чистый долг/12М EBITDA по состоянию на I полугодие 2023 г. достигла 2,5х, в 2023 г. ожидаемый показатель — 2,4х. Докапитализация компании позволяет перекредитоваться в государственных банках в случае необходимости. Инвестиционная программа зависит от объема государственного финансирования и предельного уровня долговой нагрузки. Валюта выручки и долга практически совпадают, 60% приходится на краткосрочные займы (на I полугодие 2023 г.).
100% акций компании принадлежат Российской Федерации. Уровень поддержки государством оценивается как очень высокий, в том числе предоставляются субсидии для компенсации эффектов тарифного регулирования пассажирских и части грузовых перевозок, финансируются проекты развития железнодорожной инфраструктуры, производится ежегодная докапитализация. В частности до конца 2023 г. запланировано суммарное увеличение уставного капитала РЖД на 162 млрд руб.
Условная доходность выпусков 001P-26R и 001P-28R составляет 17,0% и 17,3% соответственно, или 9%+ за полгода — привлекательно. Считаем, что бумаги РЖД имеют потенциал к сужению спреда до 150 б.п. к ОФЗ-ПК аналогичной дюрации.