Инарктика: и рыбку съесть, и дивиденд получить
Драйверы
«Инарктика» — крупнейший в России производитель атлантического лосося и форели. Компания ведёт весь цикл: от выращивания мальков до переработки и продаж. Ослабление рубля и сокращение импорта поддерживают цены на внутреннем рынке красной рыбы.
Идея строится на улучшении операционных и финансовых показателей. За первое полугодие 2026 года выручка выросла на 38%, до 13,8 млрд рублей, а продажи в тоннах увеличились на 57%, до 13,2 тыс. Скорректированная чистая прибыль без учёта переоценки биологических активов удвоилась и составила 1,6 млрд рублей. Убыток по МСФО за полугодие уменьшился в 18 раз. Чистая прибыль по РСБУ выросла на 75,8%, до 921 млн рублей.
Дальнейший рост связан с расширением мощностей. Сейчас компания выпускает около 27 тыс. тонн рыбы в год и ставит цель выйти на 60 тыс. тонн. Это значит, что выручка может расти не только за счёт цен, но и за счёт объёма. Аналитики банков считают, что худшее уже позади. Цель в 600 рублей опирается на выполнение плана по объёмам.
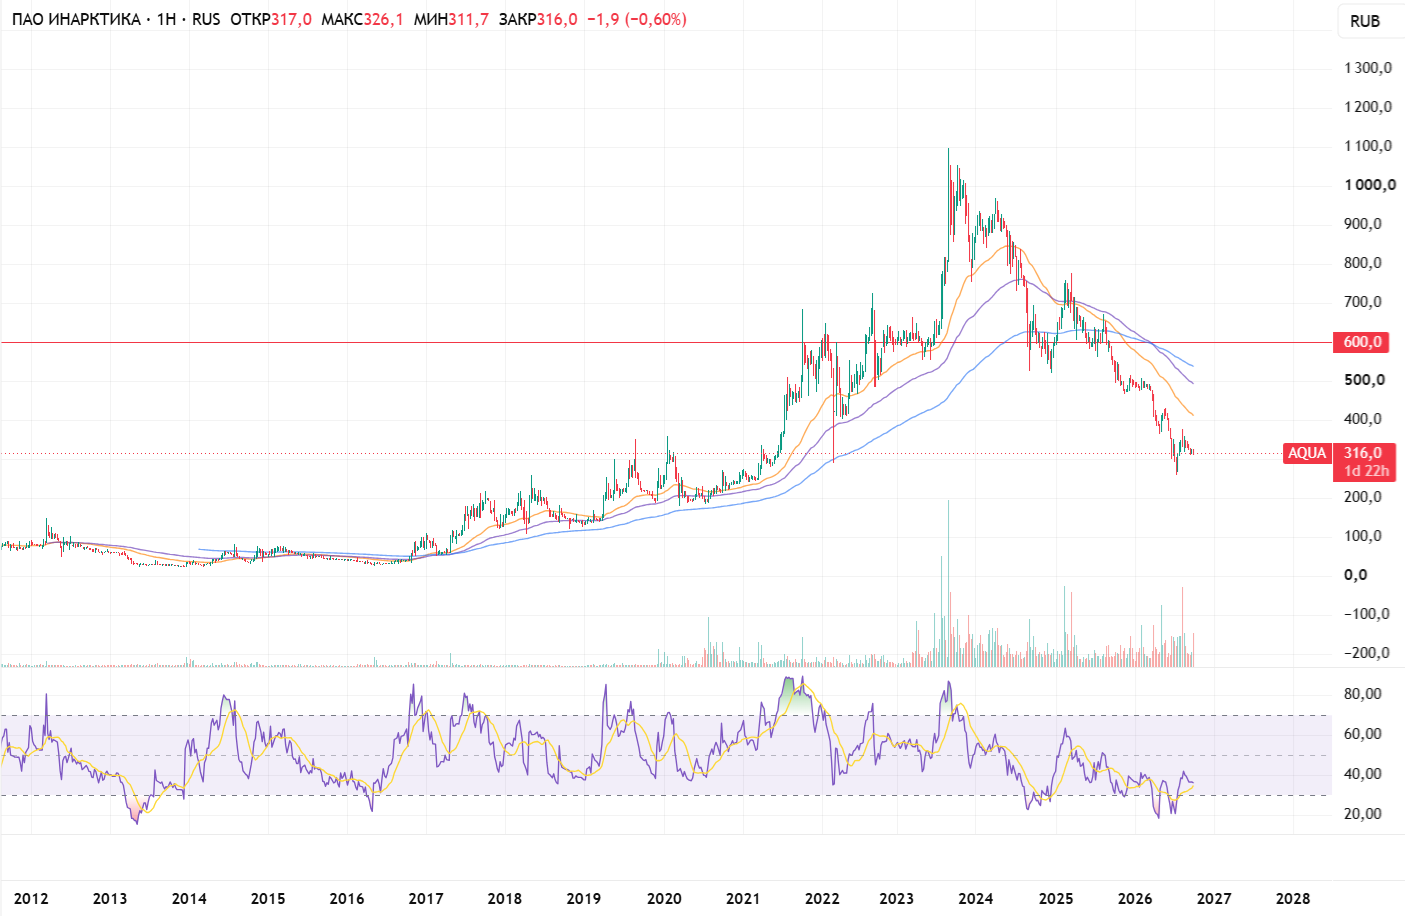
Для инвестора есть и денежный поток. За первое полугодие утверждены дивиденды 10 рублей на акцию, дата отсечки — 4 октября. Политика компании предполагает выплату 25–50% прибыли по МСФО. Технически RSI: вышел из зоны перепроданности и находится около 37.
Купить (Long)
Тикер: AQUA
Цена: 316 руб. (текущая цена)
Стоп: нет
Цель: 600 руб.
Срок: 1 год.