Интер РАО: стабильность - главный генератор
Драйверы
Обновление от 27.02.2026: инвестиционная идея ПОДТВЕРЖДЕНА
«Интер РАО»: придерживаемся дивидендной политике и увеличиваем CAPEX
Энергетическая компания представила финансовые результаты по МСФО за 2025 год:
- Выручка выросла на 13,7% год к году и составила 1,8 трлн рублей.
- Чистая прибыль снизилась на 9,2%, до 133,8 млрд рублей.
- EBITDA выросла на 4,8% и составила 181,5 млрд рублей.
- Операционные расходы также выросли на 15,5%, до 1,7 трлн рублей.
- CAPEX — 189,9 млрд рублей (+65,1%).
- Капитал на конец периода вырос на 9,6%, до 1,1 трлн рублей. Совокупные активы — 1,6 трлн рублей.
Отчет «Интер РАО» можно оценить как умеренно нейтральный с точки зрения динамики прибыли, но стратегически позитивный. Компания показала уверенный рост выручки, однако увеличение операционных расходов и активная инвестиционная программа оказали давление на чистую прибыль, которая снизилась год к году. Ключевой акцент смещается на инвестиционный цикл: CAPEX уже существенно вырос и, по прогнозу менеджмента, в 2026–2027 годах составит 200–300 млрд рублей ежегодно. Это указывает на продолжение этапа масштабной модернизации и развития активов, что краткосрочно ограничивает рост финансовых показателей, но формирует основу для будущего увеличения операционной эффективности.
Важно, что «Интер РАО» сохраняет приверженность дивидендной политике и ожидает умеренный рост выручки в 2026 году, что снижает неопределенность для инвесторов. На фоне снижения чистой прибыли дивиденды могут составить около 0,32 рубля на акцию.
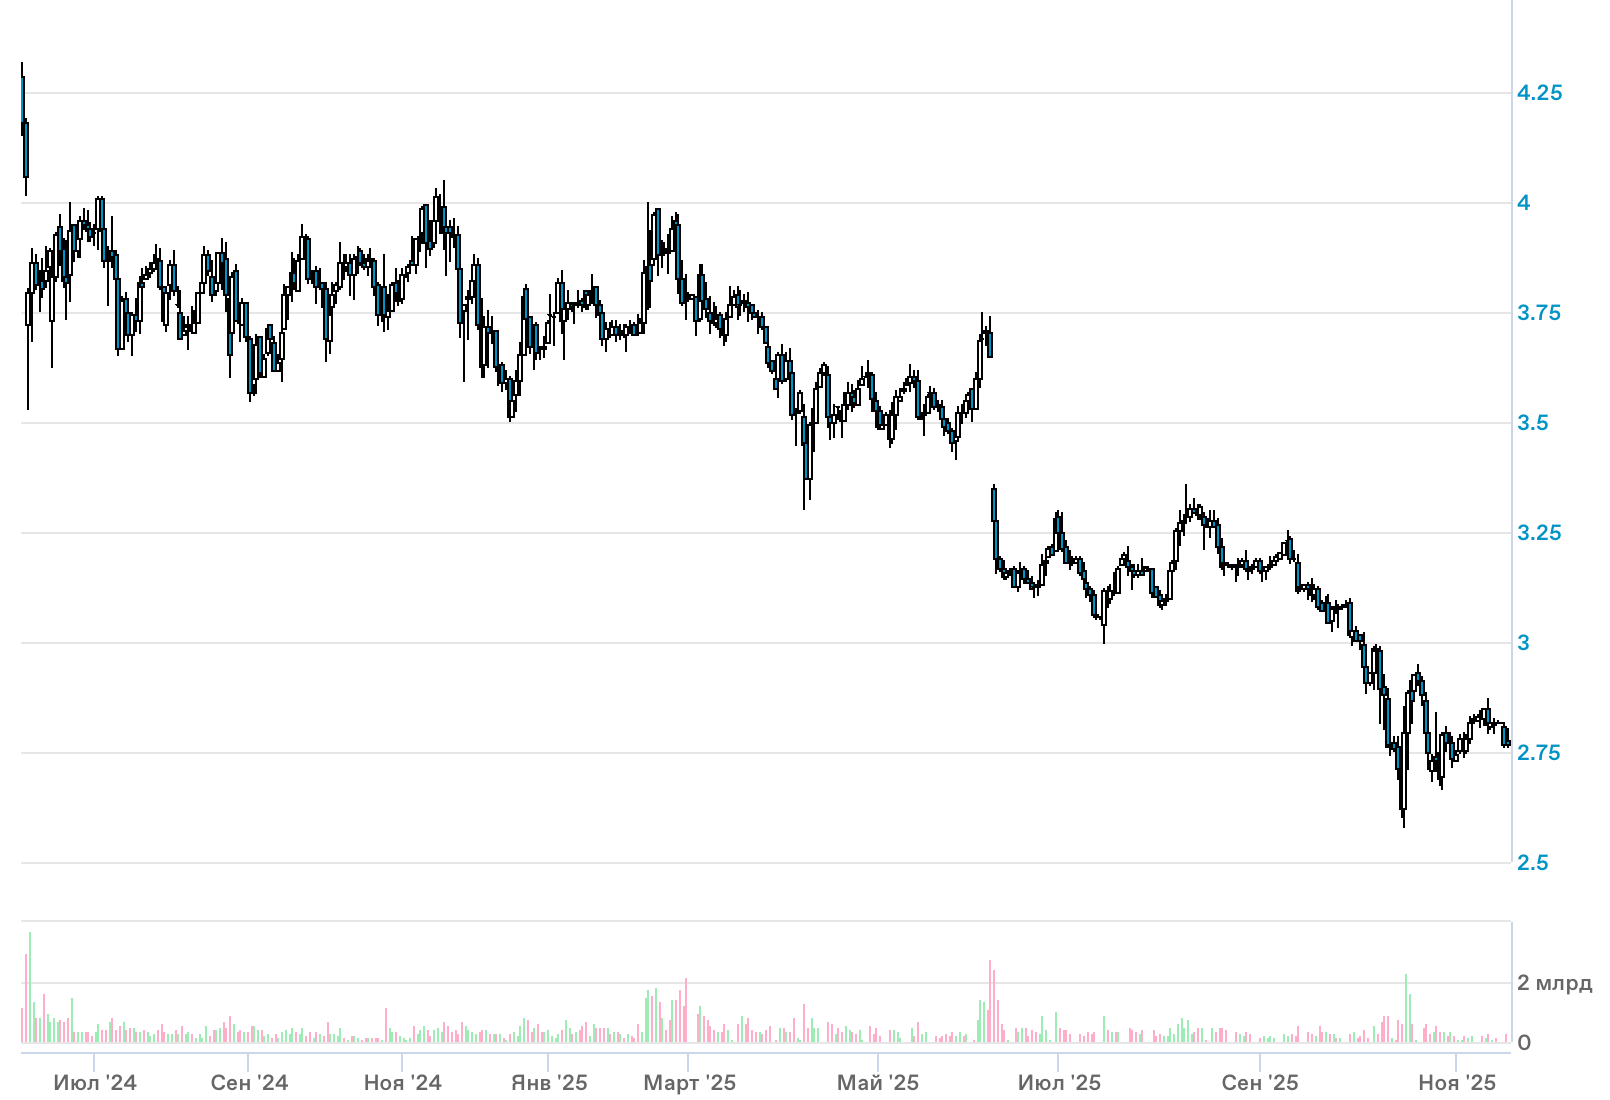
Наш таргет по акциям «Интер РАО» — 4,6 рубля (покупать).
Исходная идея:
«Интер РАО»: дивидендную политику не меняем
Энергетическая компания представила финансовые результаты по МСФО за девять месяцев 2025 года:
- Выручка выросла на 13,9% год к году и составила 1,2 трлн рублей.
- Чистая прибыль выросла на 2,6%, до 113,8 млрд рублей.
- EBITDA выросла на 14,3% и составила 131,2 млрд рублей.
- Операционные расходы также выросли на 14,9%, до 1,2 трлн рублей.
- CAPEX — 101,7 млрд рублей (+48,8%).
- Капитал на конец периода вырос на 7,9%, до 1,1 трлн рублей.
- Объем экспорта снизился на 0,2%, до 5,6 млрд кВтч, объем импорта при этом вырос на 7,2%, до 1,7 млрд кВтч.
Результаты подтверждают стабильность бизнеса на фоне умеренного роста ключевых операционных показателей. Чистая прибыль в III квартале просела на фоне роста ставки налога на прибыль с 20 до 25%. Компания продолжает укреплять операционную базу, наращивает инвестиции в обновление инфраструктуры и сохраняет предсказуемость корпоративной политики, в том числе в части дивидендов, где менеджмент не планирует пересматривать подход.
Наш таргет по акциям «Интер РАО» — 4,6 рубля (покупать).