Инвесторы снова штурмуют ПИК
Драйверы
Мы сохраняем «Позитивный» взгляд на бумаги ПИКа, а также повышаем целевую цену с 850 руб. до 900 руб. после снижения стоимости капитала, а также с учетом изменения макропрогнозов на 2025 г. и продолжающегося цикла смягчения денежно-кредитной политики. Компания ограничила раскрытие, что также влияет на инвестиционный кейс.
Взгляд на компанию
Один из крупнейших застройщиков. ПИК входит в число топ-компаний в сегменте масс-маркета с 4,6 млн кв. м на стадии строительства. Лидерство на рынке и солидный земельный банк определяют сильную динамику бизнеса, несмотря на давление процентных ставок. Отмечаем ухудшение раскрытия информации с 2022 г.: менеджмент не публикует операционные и финансовые результаты, а также стратегические ожидания.
Драйверы роста
Улучшение коммуникаций с инвесторами и расширение льготных программ. ПИК раскрывает финансовые результаты по МСФО на полугодовой основе. А вот операционные данные все еще недоступны, в отличие от других игроков сектора. В 2022 г. была приостановлена выплата дивидендов, и их возобновление может повысить инвестиционную привлекательность застройщика. Кроме того, в настоящее время рассматривается программа расширения льготной ипотеки, что также может позитивно сказаться на бумагах девелопера.
Ключевые риски
Риски спроса и корпоративное управление. Высокие процентные ставки делают ипотеку дорогой, и спрос падает. Такой риск сейчас актуален для всего сектора недвижимости. Однако у ПИК устойчивые позиции в масс-маркете и есть поддержка от программ семейной ипотеки. Компания сотрудничает с банками, чтобы у клиентов были разные решения для покупки жилья. При этом ПИК не отличается многословием в отношении своей стратегии и не раскрывает операционные результаты, что отражает риски корпоративного управления.
Основные изменения
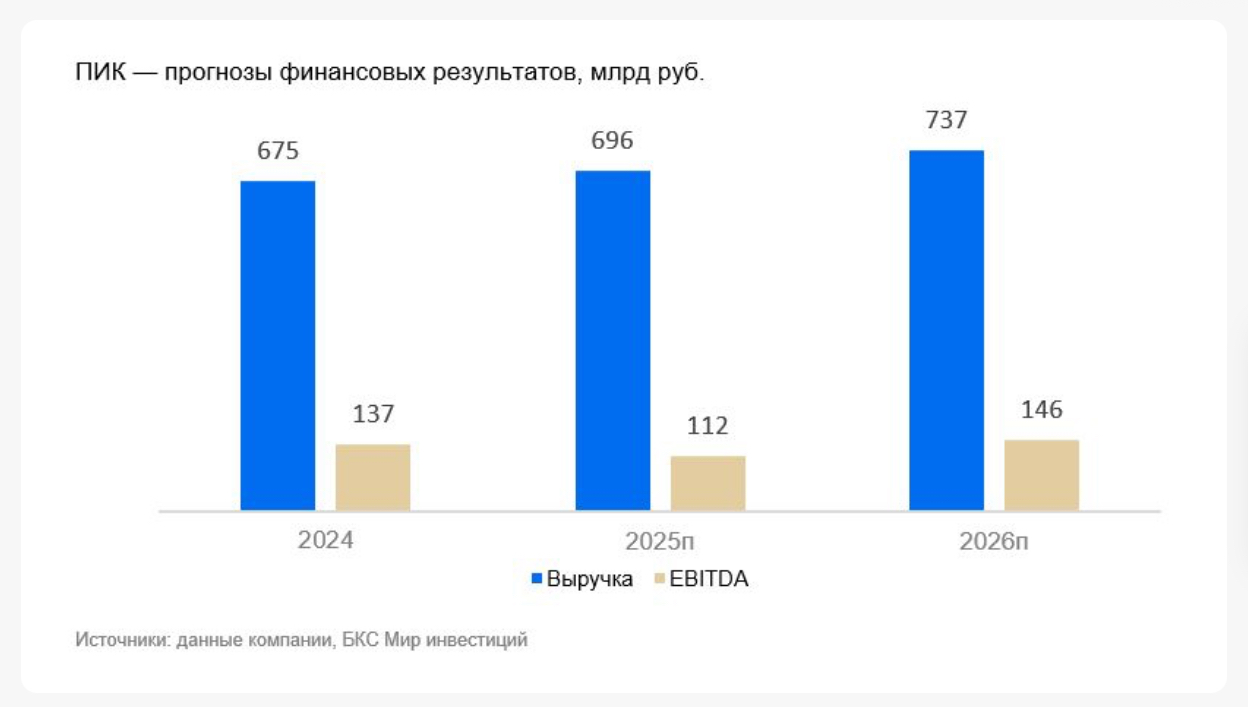
Скорректировали прогноз по EBITDA и чистой прибыли. При обновлении оценки мы учли результаты ПИК за I полугодие 2025 г. В части выручки мы подтверждаем наш текущий прогноз, однако существенное падение рентабельности отразилось в понижении нашего прогноза по EBITDA. Также мы повысили прогноз по чистой прибыли в связи с высоким процентным доходом ПИК и его умеренной долговой нагрузкой. Сильные рыночные позиции обеспечивают рост показателей в дальнейшем. Напомним, компания не раскрывает ожиданий и ориентиров по операционным или финансовым результатам.
Целевая цена на 12 месяцев — 900 руб.
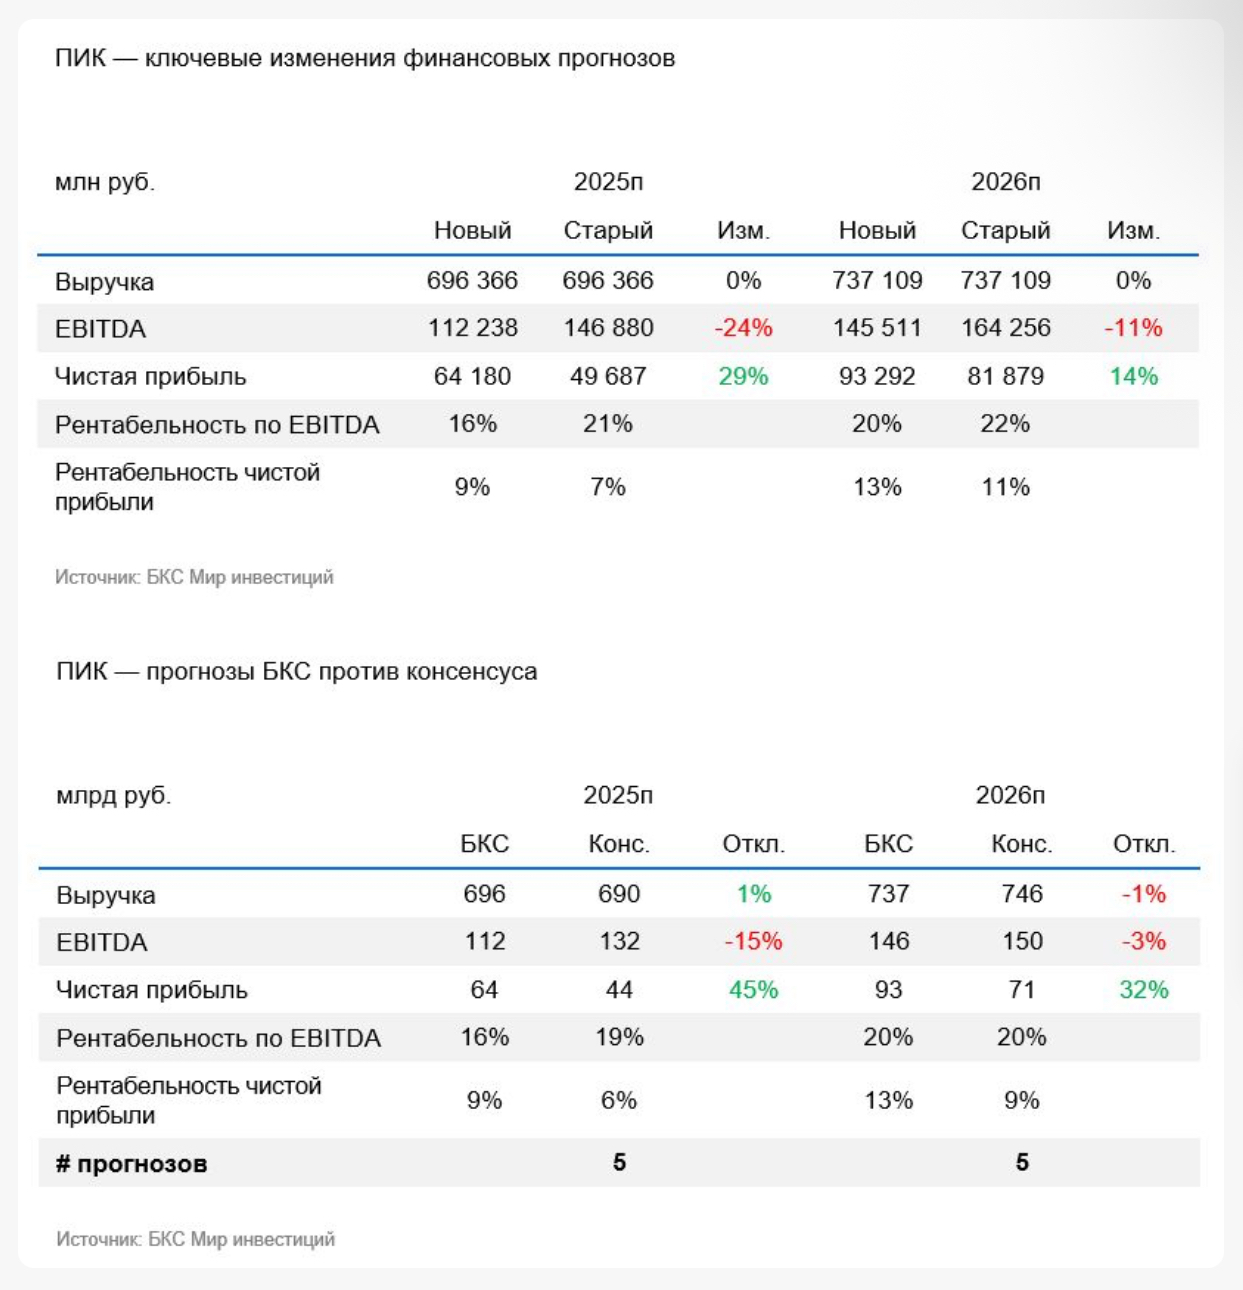
Сохраняем взгляд. Для оценки бумаги мы используем модель дисконтированных денежных потоков (DCF). В ней мы снизили безрисковую ставку до 12%. Таким образом, стоимость капитала (COE) снизилась до 18,2% с учетом бета-коэффициента. Изменения стоимости капитала и прогнозов повлияли на увеличение целевой цены акций ПИК до 900 руб.