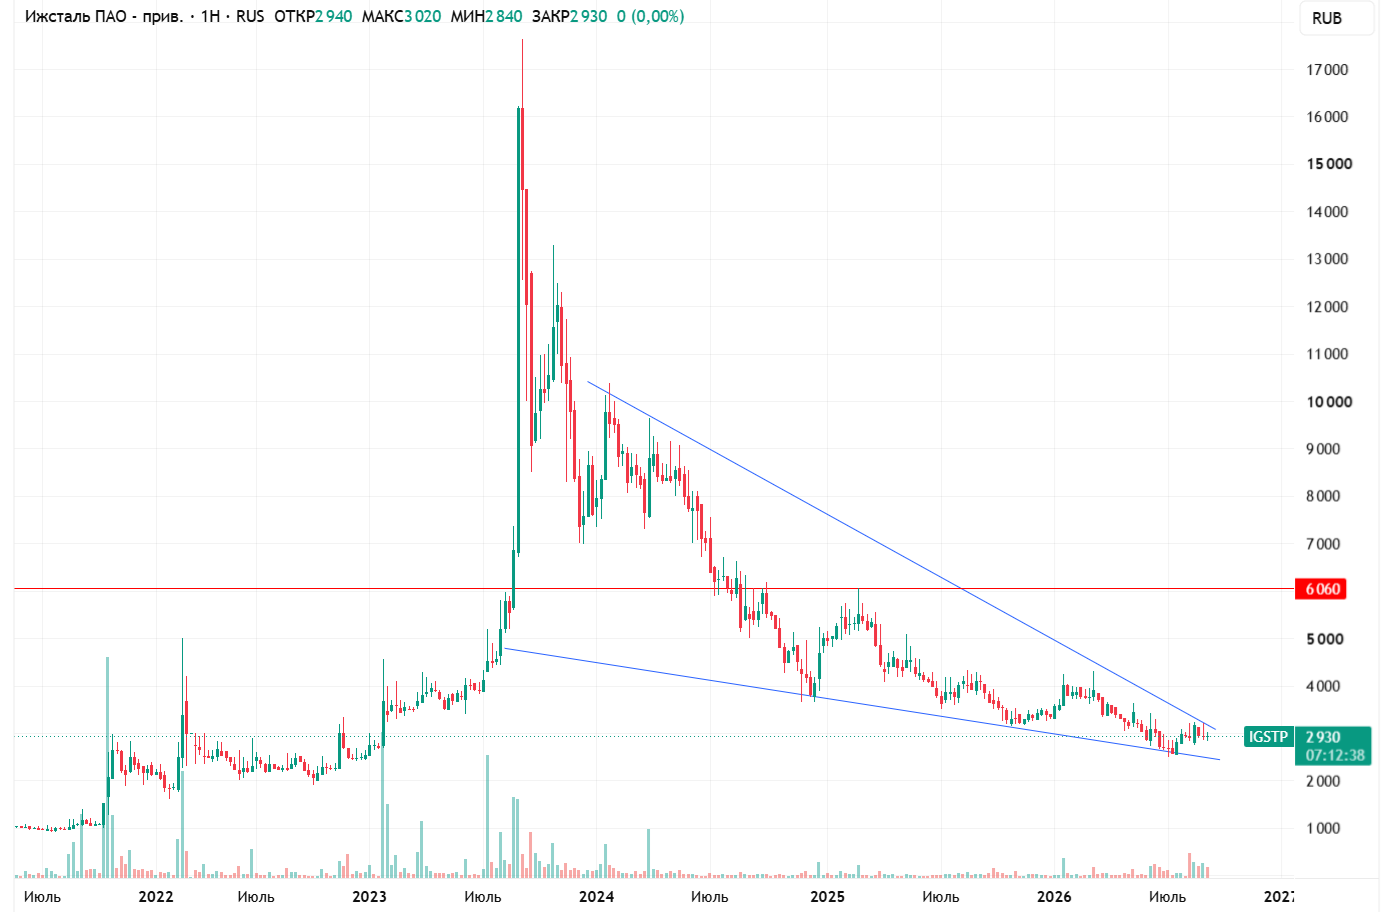
Ижсталь: стальной клин
Драйверы
Ижсталь (IGSTP) — производитель специальных сталей, входящий в группу «Мечел», выпускает металлопродукцию для машиностроения, автопрома и других промышленных отраслей.
Фундаментально компания переживает непростой период. По итогам 2025 года выручка снизилась на 14-16%, до 28,5-28,7 млрд рублей, а чистая прибыль упала на 60,4%, до 1,2-1,45 млрд рублей. В первом полугодии 2026 года ситуация ухудшилась еще заметнее: выручка сократилась на 27,6-27,7% год к году, до 11,2-11,4 млрд рублей, а компания перешла от прибыли 1,2 млрд рублей годом ранее к чистому убытку 0,55-0,65 млрд рублей. Падение продаж связано со слабым спросом со стороны машиностроения и промышленности на фоне высоких процентных ставок, которые давят на инвестиционную активность потребителей стальной продукции.
У компании формально нет разработанной дивидендной политики, и в годовом отчете указано, что внедрять ее в ближайшей перспективе не планируется. При этом устав определяет формулу для привилегированных акций типа А: годовой дивиденд равен 10% чистой прибыли, деленной на количество привилегированных акций, а если дивиденд по обычным акциям окажется выше, привилегированный дивиденд повышается до этого уровня. На практике: по итогам 2025 года, дивиденды не выплачивались. Рассчитывать на дивидендный поток по префам сейчас не стоит.
Ключевой драйвер идеи, восстановление широкого рынка акций и промышленного спроса при урегулировании геополитического конфликта, способно улучшить положение компании через два канала: снижение ключевой ставки обычно оживляет инвестиционную активность в машиностроении и строительстве, что напрямую поддерживает спрос на специальные стали, а общее снижение риск-премии на российском рынке возвращает интерес инвесторов к циклическим металлургическим историям, торгующимся с глубоким дисконтом. Дополнительный риск идеи связан с материнской группой «Мечел», которая исторически несет высокую долговую нагрузку, и любые корпоративные решения на уровне группы могут влиять на дочернюю структуру.
Технически акция обвалилась с пика около 16 500 рублей в 2023 году в рамках нисходящего клина, сжимаясь между снижающимся сопротивлением и растущей поддержкой, и сейчас находится у вершины этого клина вблизи многолетних минимумов, что технически создает основание для разворота при появлении фундаментальных или рыночных катализаторов.
Купить (Long)
Тикер: IGSTP
Цена: 2 930 руб. (текущая цена)
Стоп: нет
Цель: 6 060 руб.
Срок: 2 года.