Казмунайгаз. Из дебютантов в фавориты
Обновление от 17.04.2024: целевая цена ПОВЫШЕНА
После завершения «тихого периода» для Air Astana и появления инвестиционных рекомендаций вероятно повышение торговых оборотов в ее акциях.
Причины для покупки:
- Уверенная динамика доходов.
Как следует из отчетности Казмунайгаза за 2023 год, компания продолжила успешно улучшать финансовые показатели, несмотря на снижение цен на нефть. Выручка Казмунайгаза за четвертый квартал 2023 года увеличилась на 16% г/г, до 2,2 трлн тенге. EBITDA повысилась на 45% г/г и 71% кв/кв, до 750 млрд тенге, во многом благодаря росту объема диви- дендов от совместных компаний на 91% г/г. В результате свободный денежный поток в прошлом году достиг 984 млрд тенге. В этой связи инвесторы могут рассчитывать на дивиденд в размере не менее 620 тенге на акцию, что как минимум на 26% выше, чем по итогам 2022-го. К тому же с учетом существенного увеличения нефтедобычи на ТШО (Тенгизшевройл) в 2025 году акции КМГ, вероятнее всего, будут становиться все более привлекательными с точки зрения дивидендной доходности.
- Успешные операционные показатели.
В 2023 году Казмунайгазу удалось увеличить объемы транспортировки и производства нефти. Четвертый квартал оказался рекорд- ным в отношении первого показателя и лучшим за последние два года по размеру добычи, в частности, за счет наращивания мощностей на шельфовом месторождении Кашаган. Кроме того, Казмунайгаз в ушедшем году повысил объемы разведанных и доказанных запасов располагаемого углеводородного сырья. В обновленной модели оценки бизнеса компании мы учли эти операционные данные как позитивные для нее факторы.
- Динамика цен на углеводородное сырье.
В течение октября-декабря 2023 года нефть дешевела, но в первые три месяца 2024-го демонстрировала устойчивый рост. Мы полагаем, что в краткосрочной перспективе пробой котировками уровней $91–93 не слишком вероятен, но средняя цена нефти в январе-марте определенно окажет позитивное влияние на отчетность Казмунайгаза за этот период. По сообщениям Bloomberg, крупнейшие мировые нефтетрейдеры прогнозируют повышательную динамику в ценах на углеводороды во втором полугодии. Vitol рассчитывает, что в текущем году спрос повысится на 1,9 млн баррелей в день, а цены на нефть будут оставаться в диапазоне $80–100. Trafigura и Gunvor также ориентируются на заметное увеличение потребления нефти.
Обновление от 07.09.2023: целевая цена ПОВЫШЕНА
Причины для покупки:
- Усиление оптимизма на нефтяном рынке.
Август стал периодом активного прогнозирования продолжения роста нефтяных котировок, которое подкреплялось соответствующими новостями. В начале прошлого месяца позитивным драйвером для углеводородного сырья стало продление добровольно взятых на себя Саудовской Аравией обязательств по дополнительному сокращению добычи на 1 млн баррелей в сутки еще на месяц, а также заявление о возможном увеличении этого лимита. Параллельно поступали данные о снижении объема морских перевозок нефти из России до минимума с января.
В середине месяца МЭА заявило, что мировой спрос на нефть вырос до рекордного уровня, но сохраняет дальнейший потенциал усиления, что значительно сузит рынок, дав повод для существенного пересмотра его оценок. С этой позицией согласились и в ОПЕК, руководство которой в текущем квартале прогнозирует дефицит углеводородного сырья на уровне 2 млн баррелей в сутки из-за упомянутого сокращения производства в Саудовской Аравии. Дисбаланс между спросом и предложения способен вызвать самое резкое за два года сокращение запасов нефти.
В ходе Азиатско-Тихоокеанской нефтяной конференции (APPEC) представители крупного сингапурского сырьевого трейдера Trafigura предположили, что нефть может резко подорожать, поскольку более высокие процентные ставки и недостаточные инвестиции сжимают рынок. По мнению Black Gold, спрос на нефть в Китае, скорее всего, значи- тельно усилится в четвертом квартале.
- Фундаментальная оценка.
Результаты Казмунайгаза за второй квартал оказались умеренно позитивным. Компании удалось увеличить доходы, несмотря на падение цен на Brent. Маржа EBITDA сохранила стабильность, а свободный денежный поток заметно повысился. Вместе с тем Казмунайгаз продолжает наращивать капзатраты. При этом зафиксированное в отчетности снижение чистой прибыли было обусловлено бумажным фактором – значительным неденежным обесценением активов. Финансовый отчет еще одного представителя нефтегазовой индустрии Казахстана ТШО за 2022 год позволил нам обновить модель оценки Казмунайгаза. Основными причинами повышения оценок компании для нас стали значительное снижение стоимости капитала и дисконта прогнозной цены на нефть на фоне фактического сокращения разницы между стоимостью KEBCO к Brent. В то же время вверх были пересмотрены и прогнозы в отношении капзатрат эмитента. В результате мы повысили целевую цель по акции Казмунайгаза до 13 тыс. тенге.
- Техническая картина.
С момента IPO котировки КМГ формируют восходящий канал. С 20 июля по 29 августа бумаги находились в боковом тренде, однако резкий выход вверх в начале сентября мы расцениваем как начало нового этапа среднесрочного ралли. Индикаторы показывают, что текущий рост может продолжиться до верхней границы канала на уровне 12,25 тыс. тенге с последующей коррекцией, за которой восходящая динамика возобновится. Полагаем, что до конца текущего года цена акции Казмунайгаза сможет достичь обозначенной выше фундаментальной цели.
Обновление от 14.07.2023: целевая цена ПОВЫШЕНА
- Рост цен на нефть.
Котировки фьючерсов на углеводородное сырье начали двигаться вверх с 28 июня, и к началу второй декады текущего месяца поднялись уже на 9,1%. Пробой вверх 50-дневной скользящей средней открывает возможности для продолжения восходящей динамики и окончательного выхода из «медвежьего» тренда, который превалировал с июня 2022-го по май текущего года. Вероятность смены тренда усилится, если цена Brent пройдет выше 200-дневной средней, расположенной вблизи отметки $82,6. Фундаментальными позитивными драйверами для нефти в конце июня стали сообщения о снижении ее запасов в США. В начале июля Саудовская Аравия заявила о планах продолжить добровольное сокращение добычи в августе на 1 млн баррелей в сутки, до 9 млн. Это также поддерживает «бычьи» настроения на рынке наряду с новостью о признаках снижения экспорта нефти из РФ (поставки через западные порты страны с 11 июня по 9 июля упали значительно ниже среднего февральского уровня). По мнению UBS, рынок нефти начнет быстро сокращаться после урезания экспорта со стороны Саудовской Аравии и России.
- Котировки КМГ могут возобновить рост после летней паузы.
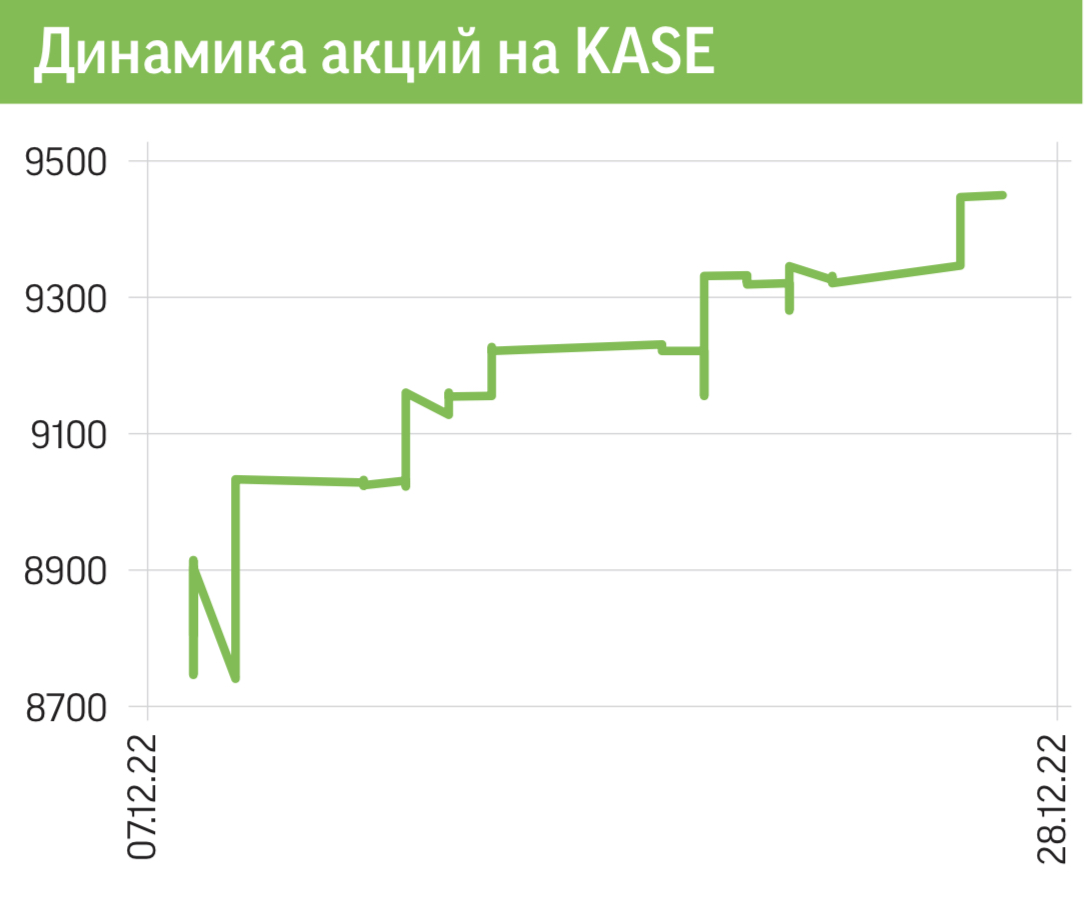
Акции Казмунайгаза вместе со всем казахстанским фондовым рынком в мае перешли к боковому движению. Отсутствию выраженной динамики котировок эмитента способствовал выход в июне умеренно негативной отчетности за первый квартал, отразившей ожидаемое снижение ряда финансовых показателей. Выручка Казмунайгаза за отчетный период сократилась на 14% г/г и 1,3% кв/кв ввиду снижения средней цены на нефть на 17% г/г и 8% кв/кв. Мы не считаем целесообразным делать долгосрочные выводы на основе результатов компании в первом квартале, хотя их динамика частично отразились в модели оценки. На наш взгляд, акции могли перейти к консолидации вместе с другими бумагами в составе KASE, однако сохраняющийся среднесрочный растущий тренд индекса может возобновиться до конца теку- щего года при условии благоприятной конъюнктуры на рынке нефти.
Исходная идея:
Причины для покупки:
- Сильный фундамент из нефтяных активов. Казмунайгаз владеет большим количеством нефтегазовых активов, обеспечивая 26,4% общей нефтедобычи в Казахстане. Кроме того, компании принадлежат доли в трех мегапроектах с общим объемом производства примерно в 1,2% от мирового. Эти проекты характеризуются огромными ресурсами углеводородов и генерируют существенные денежные потоки: на них пришлось 65% всей прибыли КМГ в 2021 году. Доказанных запасов на месторождении Кашаган при текущем уровне добычи хватит на 120 лет. Цены на нефть в эквиваленте тенге выросли на 76% г/г, что позволяет рассчитывать на повышение дивидендов уже в этом году. Долларовая выручка КМГ дает инвесторам возможность снизить валютный риск портфеля.
- Перспективы расширения бизнеса. Группа намерена и далее развивать традиционные направления бизнеса в сфере добычи углеводородов, а также налаживать производство нефтехимической продукции. В рамках этой стратегии в эксплуатацию будет запущен завод по выпуску полипропилена мощностью в 500 тыс. тонн в год. В 2026–2027 годах компания планирует ввести в эксплуатацию предприятия, которые будут производить бутадиен и полиэтилен. Еще одним важным сегментом бизнеса является СП Казмунайгаза и ТШО, который завершает программу расширения и в ближайшие два года нарастит нефтедобычу примерно на 45%, что значительно увеличит денежные потоки группы.
- Удачный отчет перед IPO. Мы оцениваем представленные Казмунайгазом 22 ноября результаты за девять месяцев 2022-го как умеренно позитивные. Компания продолжает наращивать выручку за счет повышения цен на нефть и консолидации финпоказателей Кашагана. При этом свободный денежный поток (FCF), ключевой для компании показатель, увеличивается существенно активнее, в том числе за счет повышения дивидендов совместных предприятий. Мы рассчитываем на значительное увеличение этих выплат по итогам года, что позволит Казмунайгазу сохранить текущие темпы наращивания FCF. На этом фоне дивиденды самого КМГ могут составить 450 млрд тенге (740 тенге на акцию), что дает неплохую долларовую дивидендную доходность к цене размещения.