ХЭНДЕРСОН: ВОЗЬМЁМ НА ВЫРОСТ
Драйверы
ПАО «Хэндерсон Фэшн Групп» (HNFG) — крупнейшая российская сеть салонов мужской одежды, развивающая собственную розницу, интернет-магазин и продажи через маркетплейсы.
По итогам 2025 года выручка компании составила 23,9 млрд рублей, а чистая прибыль снизилась почти на 25%, до 2,29-2,3 млрд рублей. В первом полугодии 2026 года давление на прибыль усилилось: выручка выросла на 4-6% год к году, до 11,2-13,7 млрд рублей, при этом рост во втором квартале ускорился до 7,7% против 4,2% в первом квартале, а продажи в салонах увеличились на 9%, собственный интернет-магазин с самовывозом на 11,7%. Однако чистая прибыль за полугодие обвалилась на 53%, до 453 млн рублей, EBITDA снизилась на 5%, до 3,5 млрд рублей при рентабельности 30,9%, а коммерческие и административные расходы выросли почти на 20%. Чистый долг составил 13,2 млрд рублей, соотношение чистый долг/EBITDA, 1,6x умеренный.
Компания имеет дивидендную историю платит регулярные дивиденды:
- 20 рублей на акцию в июне 2025 года,
- 12 рублей в декабре 2025 года;
- 17 рублей в июне 2026 года за 1 квартал.
На фоне падения прибыли на 53%, вероятно дальнейшее сокращение выплат до 6-7 рублей на акцию, что дает доходность около 2%, заметно ниже уровней 4-5%, привычных для этой акции ранее. Более оптимистичный прогноз в районе 10 рублей на 12 месяцев вперед возможен при улучшении ситуации.
Отдельный фундаментальный драйвер для этой идеи, ослабление рубля способно снизить конкуренцию со стороны параллельного импорта и зарубежных брендов одежды, поскольку иностранная продукция в рублях становится дороже, а Хэндерсон в основном работает с локальным и азиатским производством, что дает компании ценовое преимущество перед зарубежными аналогами, импортируемыми в страну.
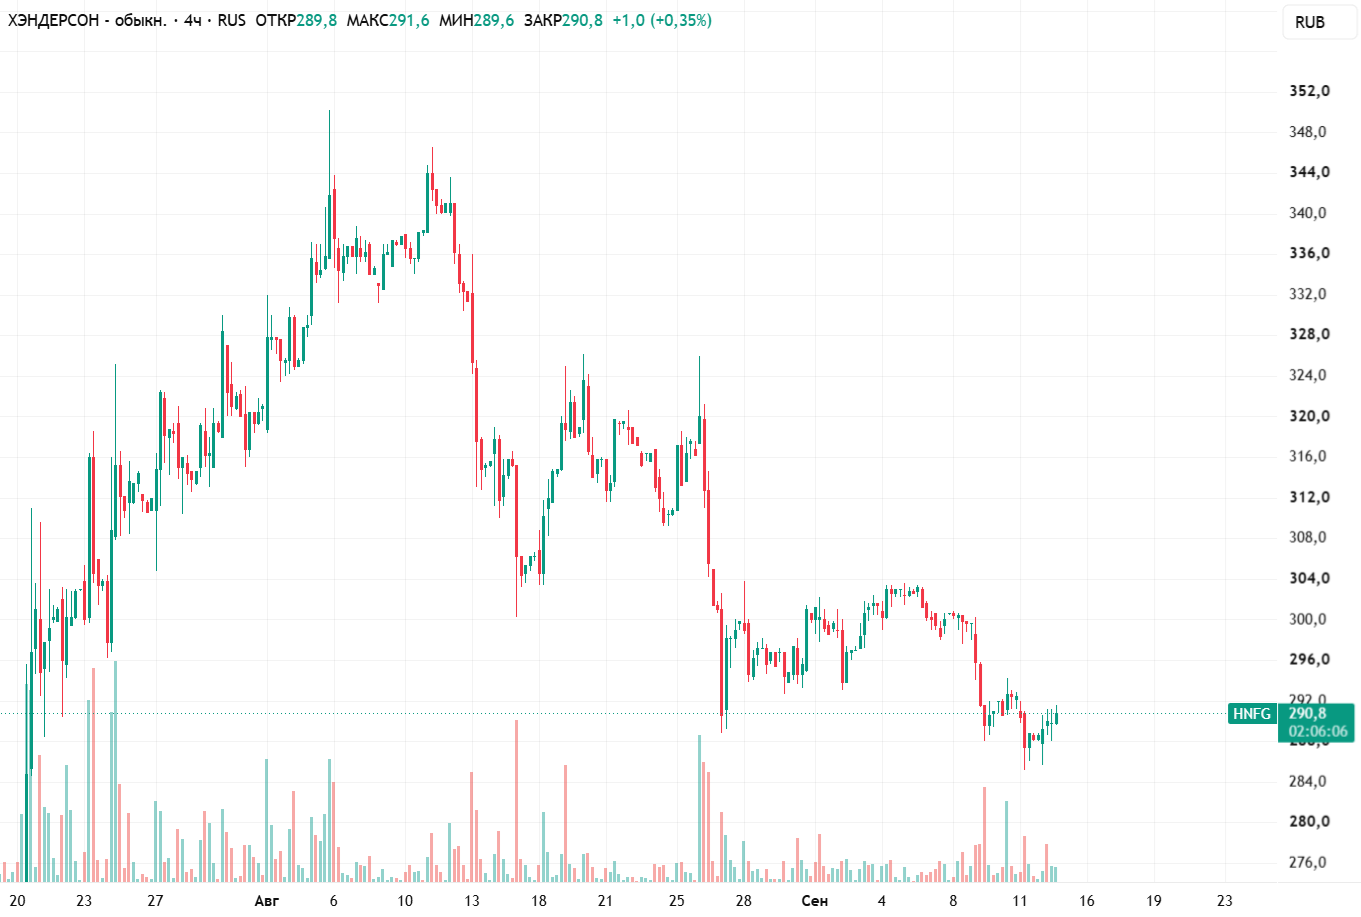
При текущей цене капитализация компании составляет около 11,8 млрд рублей при примерно 40,4 млн акций в обращении. Технически акция обвалилась с исторического максимума около 800 рублей в 2024 году до текущих уровней около 290 рублей, потеряв почти 64% стоимости, но в последние недели цена начала расторговываться в диапазоне около локальных минимумов, что может говорить о формировании основания перед разворотом. Горизонтальный уровень 505 рублей, ранее служивший зоной сильной поддержки в 2025-2026 годах, выступает естественным техническим ориентиром для возврата при развороте вместе с широким рынком акций.
Купить (Long)
Тикер: HNFG
Цена: 290,8 руб. (текущая цена)
Стоп: нет
Цель: 505 руб.
Срок: 2 года.