ММК: капвложения - в топку
Драйверы
Обновление от 27.02.2026: целевая цена ПОДТВЕРЖДЕНА
Финансовые показатели компании вполне ожидаемо продолжили находиться под давлением крайне неблагоприятной конъюнктуры рынков сбыта, что обусловило их негативную динамику в годовом сопоставлении. Вместе с тем завершение ремонтов и востребованность премиальной продукции помогли ММК показать неплохие операционные результаты, пусть и символический, рост EBITDA и операционной рентабельности, а также более сдержанное квартальное сокращение выручки, чем у недавно отчитавшейся Северстали. Отметим и высвобождение рабочего капитала, которое обеспечило увеличение свободного денежного потока и реализацию инвестпрограммы.
В целом представленные результаты оцениваем как неплохие, хотя считаем их сложными для восприятия рынком. В первую очередь из-за чистого убытка, вызванного разовым фактором- масштабной переоценкой угледобывающих активов (-28 млрд руб.). Без его учета, как и в случае с Северсталью, чистая
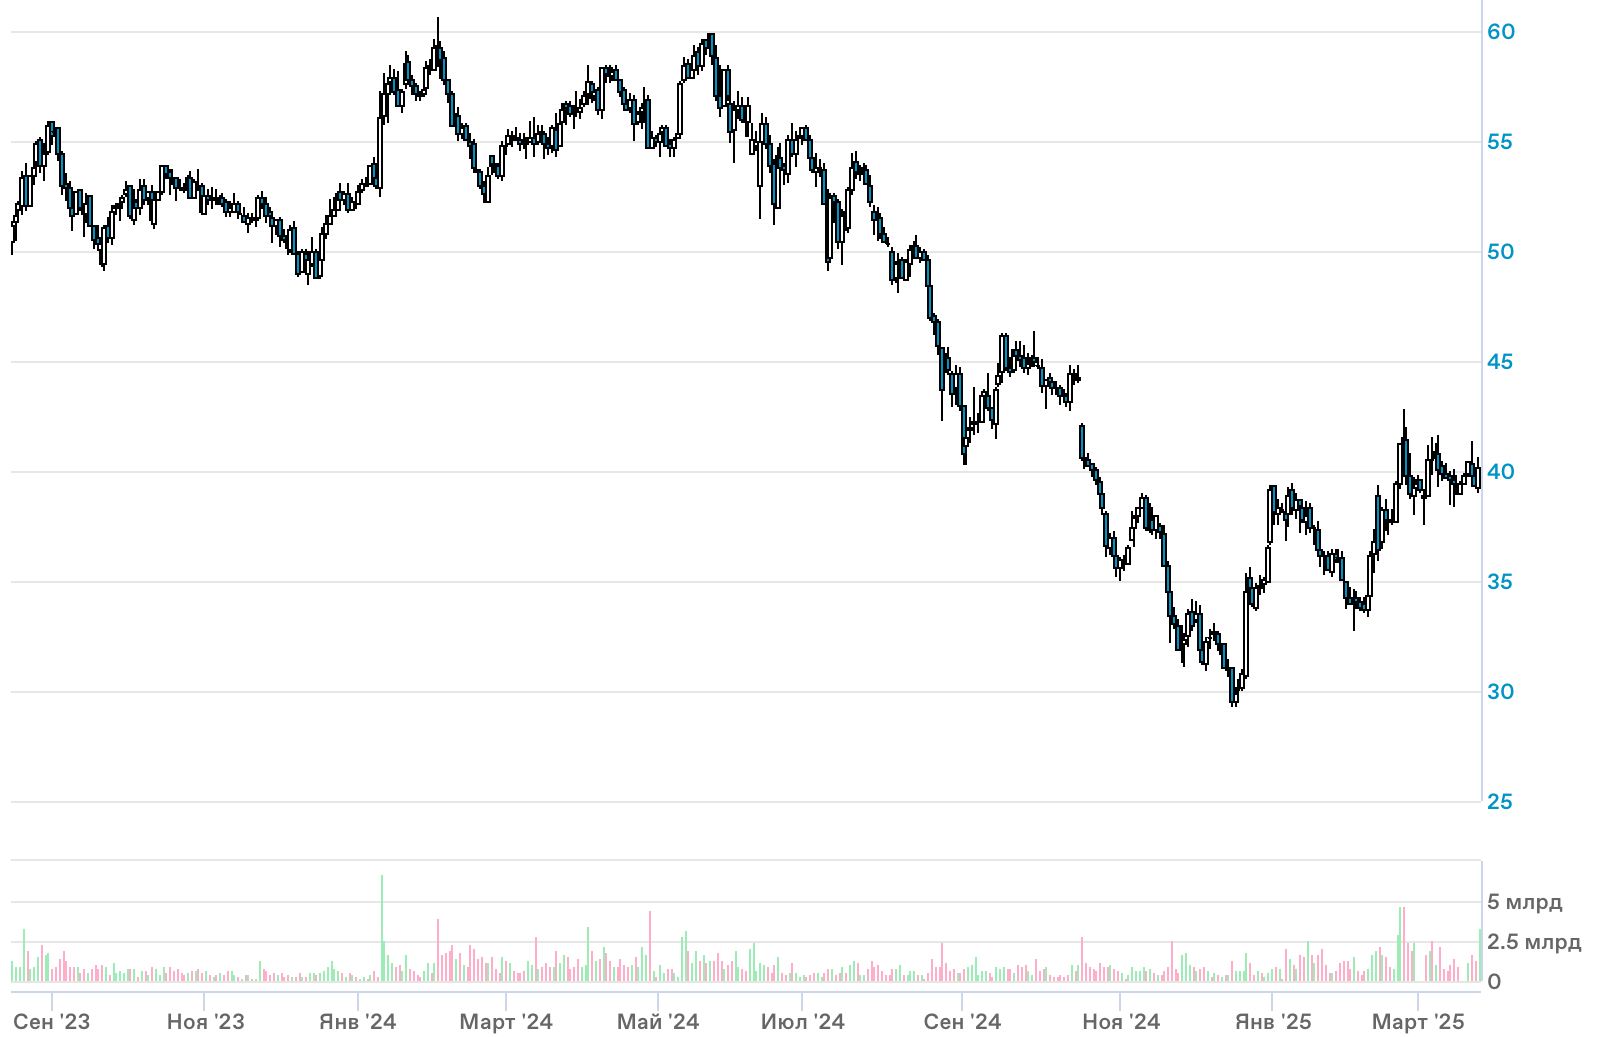
прибыль компании оказалась бы чуть лучше наших ожиданий. По нашему мнению, сама фиксация бумажного убытка выглядит вполне логичным шагом (негатив лучше оставить в неудачном году) и не является причиной для ухудшения рынком видов на бизнес ММК. Мы не видим негатива в отчетности- на операционном уровне бизнес ММК выглядит очень уверенно, а финансовые метрики компании остаются очень крепкими. Считаем, что акции компании являются хорошей среднесрочной ставкой на поступательное снижение ставок и оживление спрос на сталь в середине года (при придавленном состоянии рынков сырья)- ждем уверенного восстановления доходов ММК в этом году и возврата к выплате дивидендов во второй половине года. Нашу оценку справедливой стоимости акций компании на горизонте 12 месяцев подтверждаем на уровне 40 руб.
Обновление от 24.10.2025: целевая цена ПОНИЖЕНА
ММК представил финансовые и операционные результаты за третий квартал 2025 года.
Ключевые финансовые результаты за III кв.:
- Выручка: 150,6 млрд руб. (-2,9% кв/кв, -18,6% г/г);
- EBITDA: 22,0 млрд руб. (-11,8% кв/кв, -47,5% г/г);
- Рентабельность по EBITDA: 12,9% (-1,3 п.п. за кв., -7,1 п.п. за год);
- Инвестиции: 21,3 млрд руб. (23,9 млрд руб. во II кв. 2025 г., 25,3 годом ранее);
- Свободный денежный поток: 2,065 млрд руб. (-4,252 млрд руб. во II кв. 2025 г., 2,046 млрд руб. годом ранее);
- Чистая прибыль: 5,1 млрд руб. (+104,2% кв/кв, -71,1% г/г);
- Рентабельность по чистой прибыли: 3,4% (+1,8 п.п. за квартал, -6,1 п.п. за год);
- Чистый долг/EBITDA: -0,85х (-0,68х квартал назад, -0,48х на начало года)
Производственные показатели:
- Производство стали: 2,42 млн т (-7,4% кв/кв; +10% г/г);
- Производство чугуна: 2,02 млн т (-14,9% кв/кв; +12% г/г);
- Реализация металлопродукции: 2,48 млн т (-0,7% кв/кв; +3,2% г/г);
- Доля продукции с высокой добавленной стоимостью (ВДС): 39,1% (-0,7 п.п. за квартал; -3,2 п.п. за год)
Наше мнение:
Финансовые результаты ММК в отчетном квартале продолжили показывать негативную динамику, обусловленную слабой конъюнктурой ключевых рынков сбыта и падением отпускных цен. Отметим, что сокращение выручки, EBITDA, рентабельности по EBITDA и доли продукции с ВДС оказались сопоставимы с результатами Северстали, что отражает общерыночные тенденции.
Из выделяющих отчетность ММК моментов выделим сокращение выплавки, что было в значительной степени вызвано разовыми факторами - ремонтами в доменном переделе. Впрочем, реализация металлопродукции снизилась незначительно, т.к. компания распродавала складские запасы. Позитивным аспектом отчетности считаем неожиданный рост чистой прибыли за квартал, связанный с более весомым сальдо внеоперационных доходов: финансовые доходы ММК смогли перевесить финансовые расходы и прочие расходы, пусть и на символические 0,5 млрд руб., кроме того, компания смогла получить прибыль от курсовых разниц в размере 1,55 млрд руб.
Хотя представленные результаты мы квалифицируем как ожидаемо невыразительные, они в целом не меняют нашу оценку бизнеса ММК как крепкого и устойчивого, способного спокойно выдержать текущую фазу ослабления внутреннего спроса на сталь. Но по-прежнему сильных триггеров для роста котировок бумаг ММК по-прежнему не видим: учитывая наши прогнозы по экономике и ДКП, существенного улучшения финансовых и операционных показателей компании и отрасли в целом не ждем ранее второго квартала. Нашу оценку справедливой стоимости акций компании на горизонте 12 месяцев понижаем до 40 руб.
Обновление от 18.07.2025: целевая цена ПОНИЖЕНА
ММК представил операционные данные за II кв. 2025 и первое полугодие. Результаты ожидаемо остаются слабыми, компания находится под давлением низкого спроса из-за высокой ключевой ставки.
Ключевые результаты квартал к кварталу (кв/кв); 6 мес. 2025 к 6 мес. 2024 (г/г):
- Производство стали: 2,620 млн т, +1,8% кв/кв; 5,193 млн т, -18,2% г/г;
- Производство чугуна: 2,375 млн т, +8,8% кв/кв; 4,558 млн т, -8,8% г/г;
- Реализация товарной продукции: 2,493 млн т, +2,7% кв/кв; 4,921 млн т, -14,9% г/г;
- Реализация г/к проката 1,222 млн т, +6,4% кв/кв; 2,371 млн т, -12,8% г/г;
- Реализация сортового проката 0,278 млн т, +4,5% кв/кв; 0,545 млн т, -11,2% г/г;
- Реализация премиальной продукции 0,992 млн т, -2,0% кв/кв; 2,005 млн т, -18,1% г/г;
- Доля премиальной продукции 39,8% (41,7% в I кв. 2025); 40,7% против 42,3% за 6 мес.2024 г.
Наше мнение:
Квартальная динамика производства стали и выплавки чугуна неплохая, что связано с некоторым сезонным оживлением деловой активности, а также завершением капремонта доменной печи. По продажам рост кв/кв обеспечен г/к прокатом, тогда как продажи премиальной продукции сокращаются. У ММК сдержанный взгляд на перспективы III кв. В целом, все это не является чем-то новым, слабая рыночная конъюнктура уже заложена в акциях компании, поэтому негативной реакции в бумагах не видим. Финансовые результаты за II кв. и III кв. также не будут ударными. На раскрытие потенциала роста акций ММК будет влиять траектория снижения ключевой ставки.
Пока наша целевая цена по бумагам ММК на перспективу 12 месяцев — 44 руб./акцию
Обновление от 26.04.2025: инвестиционная идея ПОДТВЕРЖДЕНА
ММК представил финансовые результаты по МСФО за I квартал 2025 года.
Ключевые показатели:
- Выручка: 158,5 млрд руб. (-17,9% г/г);
- EBITDA: 19,8 млрд руб. (-53,1% г/г);
- Чистая прибыль: 3,1 млрд руб. (-86,8% г/г);
- Свободный денежный поток: -0,455 млрд руб. (7,9 млрд руб. годом ранее);
- Чистый долг/EBITDA отрицателен: -0,56х (-0,48х на начало года).
Результаты оказались чуть хуже консенсуса в части EBITDA (20,3 млрд руб.), но превзошли в части выручки (155,3 руб.) и свободного денежного потока (-1,5 млрд руб.).
В основе отрицательной динамики финпоказателей – вялость на фоне жесткой ДКП и сегментированных мер господдержки спроса со стороны отраслей-потребителей. В сочетании с окрепшим рублем эти факторы способствуют снижению отпускных цен, что в первую очередь отражается на продажах в премиальном сегменте.
Наше мнение:
Бизнес компании по-прежнему выглядит устойчивым. ММК удерживает чистую денежную позицию на высоком уровне (-0,8% за квартал), что смягчает влияние слабой конъюнктуры. При этом комбинат некритично снизил рентабельность по EBITDA (14% в IV кв.) и смог расширить отгрузки горячекатного проката.
Основным триггером раскрытия потенциала считаем в первую очередь возможность скорого перехода Банка России к смягчению ДКП. Это позволит компании и отрасли в целом уже во 2 полугодии заметно улучшить свои операционные и финансовые показатели.
Сохраняем справедливую цену акции ММК на горизонте 12 месяцев на уровне 52 руб.
Исходная идея:
ММК: интерес на долгосрок
Компания представила финансовые результаты по МСФО за 2024 год:
- Выручка: 768,5 млрд руб. (+0,7% г/г);
- EBITDA: 153,02 млрд руб. (-21,8% г/г);
- Рентабельность по EBITDA: 19,9% (-5,7 п.п за год);
- Чистая прибыль: 79,74 млрд руб. (-32,6% г/г);
- Рентабельность по чистой прибыли: 10,4% (-5,1 п.п за год);
- Свободный денежный поток: 35,5 млрд руб. (+15,3% г/г);
- Чистый долг/EBITDA отрицателен: -0,48х (-0,46х годом ранее).
Результаты отражают заметное ухудшение с осени конъюнктуры внутренних рынков металлопродукции, спад спроса со стороны строительной отрасли при инфляционном росте издержек и негативную ситуацию на рынках угля. Несколько смягчает влияние отраслевых проблем фактор высоких ставок – компания получила на имеющиеся денежные средства 18,3 млрд руб. процентов.
Для долгосрочных инвесторов компания остается интересной. ММК умело использует слабость спроса, высвобождая оборотный капитал и сохраняет неплохую рентабельность, имеет, пусть и уменьшающуюся, чистую денежную позицию и, благодаря завершению ключевых инвестпроектов, собирается значительно сократить капвложения, что настраивает на дивидендные выплаты, пусть и небольшие, в 2025 году.
Текущие оценки ММК также неплохи: форвардный Р/Е составляет 5,2х, что примерно на 20% ниже уровней 2020-2021гг.
Акции компании считаем хорошей ставкой на скорое смягчение ДКП, которое позволит ММК заметно улучшить операционные и финансовые показатели. Наша оценка справедливой стоимости акций ММК на горизонте 12 месяцев – 52 руб.