Мостотрест приходит в себя
Драйверы
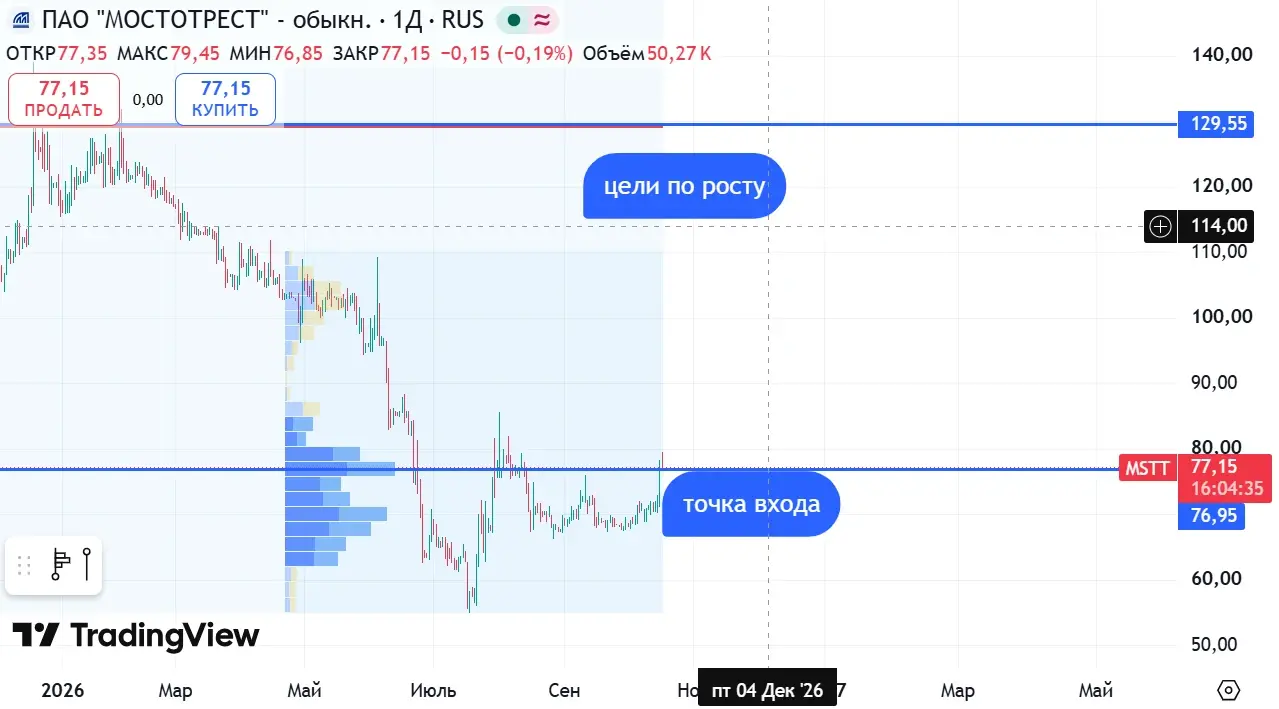
Вчера вернулась в лонги, заметив рост по этой бумаге, долго ходившей в боковике, но тем не менее, отросшей с июньских лоев на 40%.
Увидела объемы выше 120 рублей. Решила подождать их отработку.
Основные поддержки: 77 и 74 соответственно.
Об эмитенте:
Компания специализируется в области строительства транспортной инфраструктуры, а именно на создании и реконструкции мостов, автомобильных дорог, аэродромов и объектов инфраструктуры водоснабжения, включая морские и береговые конструкции, а также причальные сооружения.
За 2025 год компания показала впечатляющие результаты:
выручка выросла в 2,1 раза, составив 7,8 млрд рублей против 3,6 млрд рублей годом ранее; чистая прибыль выросла в 5,9 раз, составив 646,4 млн рублей против 90,2 млн в 2024 году.
За первое полугодие 2026 года оба показателя существенно снизились, повлияв на цену акции. Но большую часть снижения бумаги уже отыграли. Ожидаю восстановления котировок к концу 2026 года.