МТС Банк: прибыльный тариф для терпеливых
Драйверы
ПАО «МТС Банк» (MBNK) — цифровой коммерческий банк, входящий в экосистему МТС и работающий в розничном кредитовании, платежах, картах, сбережениях и сервисах для малого бизнеса.
Фундаментальная картина подтверждает покупку: за первое полугодие 2026 года чистая прибыль банка выросла в 2,1 раза, до 7,2 млрд рублей. Чистые процентные доходы увеличились на 48,3%, до 28,7 млрд рублей, чистые комиссионные и прочие доходы — на 28,2%, до 10,2 млрд рублей, а рентабельность капитала поднялась с 7,4% до 13,6%. Чистая процентная маржа расширилась до 8,3%, что говорит о способности банка эффективно зарабатывать на своей клиентской базе даже при высокой ставке. Расходы на резервы выросли на 9,4%, до 13,7 млрд рублей, поэтому качество кредитного портфеля остается ключевым риском, особенно в сегменте необеспеченного кредитования.
Дивидендная политика предполагает направление 25-50% скорректированной чистой прибыли по МСФО на выплаты. За 2025 год банк уже выплатил 96,12 рубля на акцию; при текущей цене 916.5 рублей это соответствует ретроспективной доходности около 10,5%. Прогноз по дивиденду за 2026 год в районе 105-110 рублей на акцию, что дает потенциальную доходность около 11-12%, но это пока лишь очень грубая оценка, что будет в будущем мы не знаем.
Главный макроэкономический драйвер идеи - снижение ключевой ставки при сохранении устойчивого спроса на банковские продукты. Более мягкие денежные условия обычно поддерживают оценку банков и снижают стоимость фондирования, но одновременно могут постепенно сужать процентную маржу, поэтому для МТС Банка важен не сам факт снижения ставки, а умеренный темп цикла смягчения и сохранение контроля над резервами.
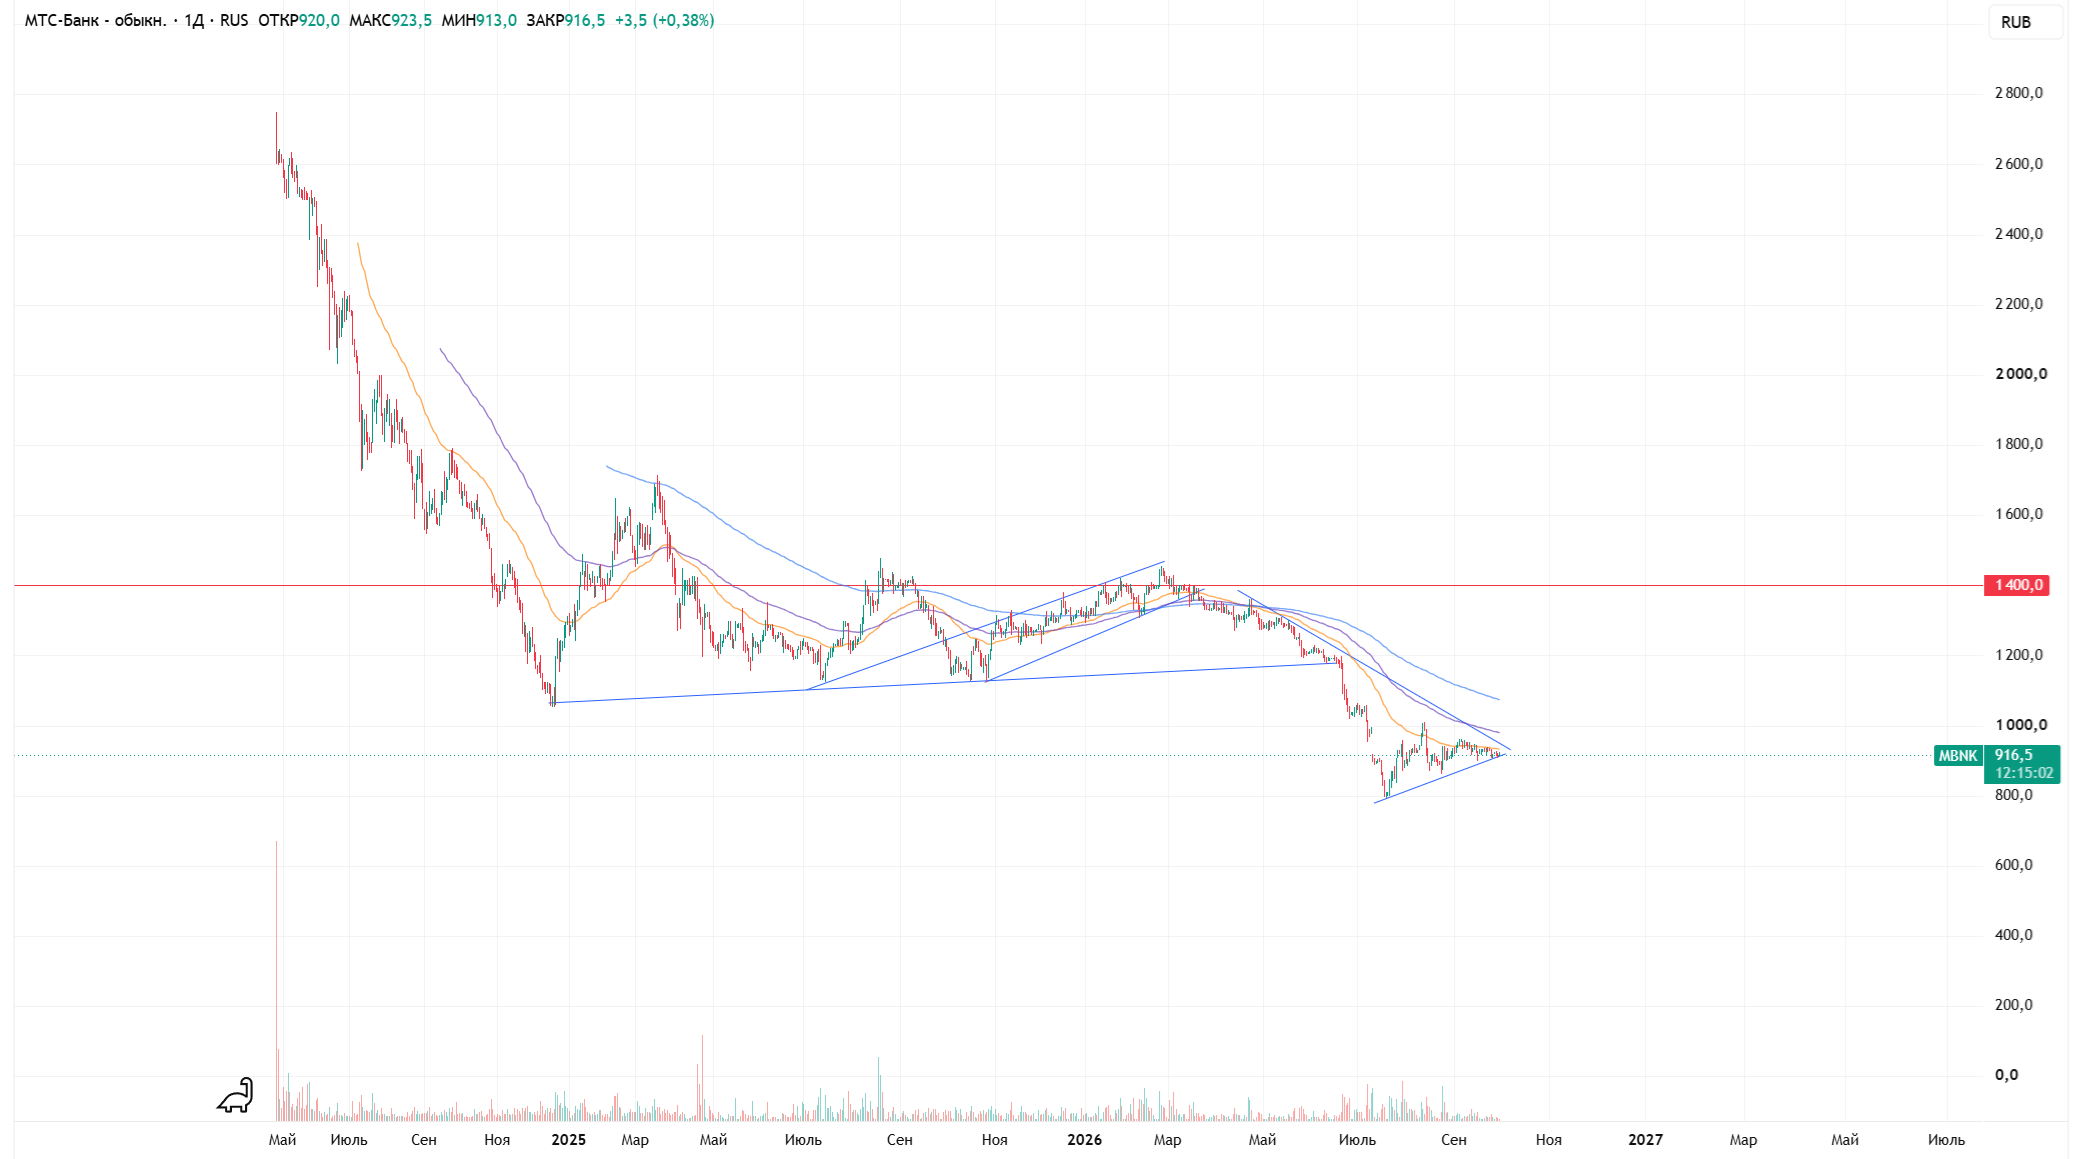
Технически акция находится в нисходящем тренде, однако локально формирует сужающийся треугольник в диапазоне примерно 820-970 рублей. Локальный минимумы повышаются. Пробой верхней границы этой фигуры и закрепление выше скользящих средних могут стать первым сигналом смены краткосрочной динамики. Ближайшая значимая цель будет возврат к уровню 1400 рублей, где ранее проходила длительная консолидация.
Купить (Long)
Тикер: MBNK
Цена: 916.5 руб. (текущая цена)
Стоп: нет
Цель: 1400 руб.
Срок: 1 год.