МТС - все продают, а мы покупаем
Драйверы
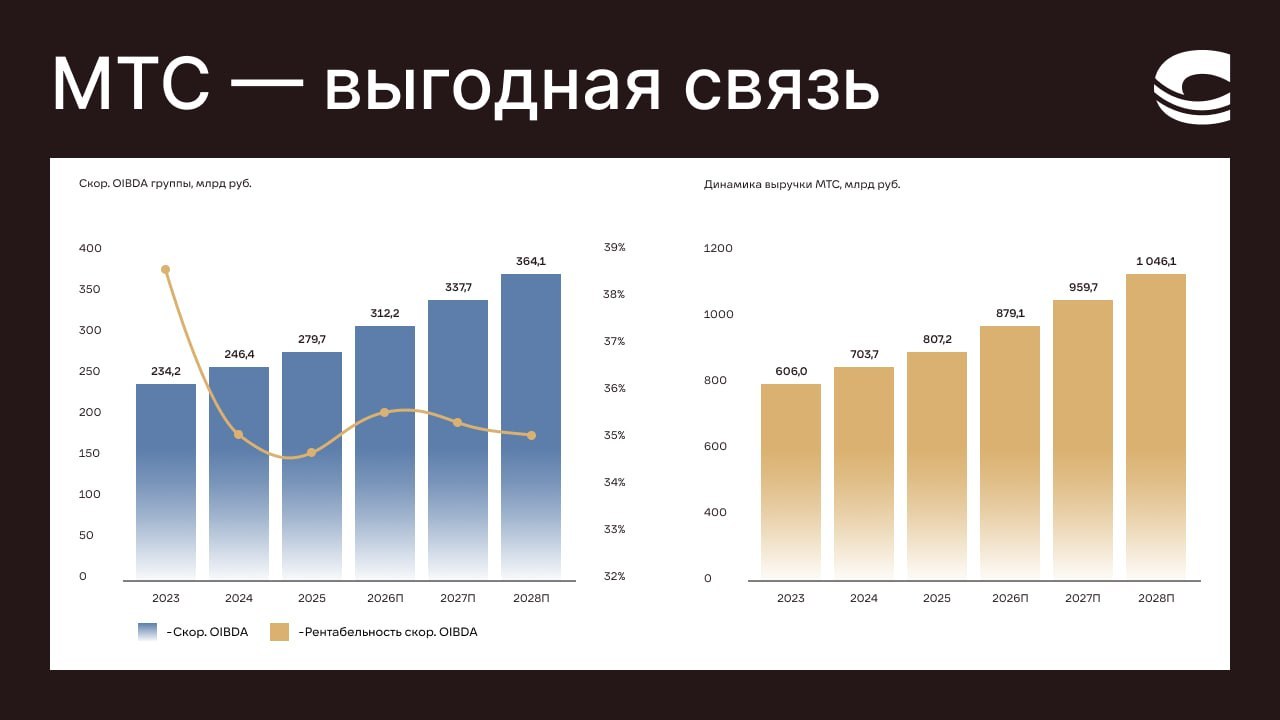
МТС — выгодная связь
Аналитики ИФК «Солид» начинают покрытие акций МТС с рекомендацией «Покупать» и целевой ценой 258 руб. за бумагу
МТС отчиталась за 1 полугодие 2026 года, и цифры выглядят очень убедительно на фоне сложной макроэкономической конъюнктуры.
1) Сильные результаты 1 полугодия 2026 г.
🔺Выручка выросла на 12% г/г
🔺Скорректированная OIBDA прибавила 17% г/г (рентабельность выросла на 1 п.п. благодаря строгому контролю расходов)
🔺Чистая прибыль выросла более чем в 8 раз г/г (главный драйвер – реализация активов и снижение финансовых расходов)
Мы полагаем, что группа продолжит демонстрировать последовательный рост доходов в ближайшие годы с CAGR 9% и одновременно сохранит маржинальностьOIBDA на уровне 35%.
2) Главные катализаторы роста
🔺Сделка с башнями помогла снять часть долгового бремени. МТС продала 49,9% Башенной инфраструктурной компании (БИК) за более чем 125 млрд руб.
В результате компания деконсолидировала около 80 млрд руб. долга со своего баланса и получила 21,7 млрд руб. кэша. При этом МТС остаётся долгосрочным арендатором, а платежи по аренде привязаны к ключевой ставке, а значит, будут снижаться вместе с ней.
🔺В среду МТС опубликовала свою обновлённую дивидендную политику: вместо привычных 35 рублей на акцию компания привязала выплаты к OIBDA.
На дивиденды пойдёт 70% от совокупного возврата акционерам (до 14% OIBDA), 30% — на buyback. Минимальный размер — 70 млрд в год, расчётный дивиденд — около 24,5 р. на акцию, а остальное это возврат акционерам в виде buyback
Выплаты — не реже трёх раз в год, первая возможна в январе 2027-го.
Регулярные выплаты повышают интерес инвесторов, ориентированных на дивиденды и создание стабильного денежного потока, а buyback обеспечит поддержку цене акций.
🔺В случае снижения ключевой ставки финансовые расходы компании могут сократиться более чем в 2 раза за ближайшие 3 года, что даст мощный импульс чистой прибыли (прогноз роста нормализованной чистой прибыли >300% за 3 года).
3) Оценка и целевая цена
Компания торгуется с мультипликатором EV/OIBDA 2026 на уровне 3,3х, что находится вблизи минимальных значений за последний год и не отражает реального состояния бизнеса.
Целевая цена: 258 руб. за акцию (+42% от текущего уровня)
Рекомендация: «Покупать»
4) Риски, которые нужно учитывать
🔺Если ЦБ будет снижать ставку медленнее ожиданий, финансовые расходы останутся высокими дольше, что ограничит рост прибыли.
🔺В 2026 году капзатраты вырастут на 17% г/г (компенсация перенесённых инвестиций). Внедрение 5G на выделенных частотах пока ориентировано на B2B и не должно привести к резкому скачку расходов, но крупные новые проекты могут давить на свободный денежный поток.
🔺Стандартные риски для телеком-сектора в виде регуляторики и геополитики.