НЛМК: аномально дешевый
Драйверы
НЛМК: аномально дешевый
В июле 2026 г. котировки российских сталеваров перешли от падения к росту вслед за наметившейся тенденцией к восстановлению внутреннего рынка металлопродукции.
📊При этом мы отмечаем, что на данный момент акции НЛМК отстают по динамике от Северстали и ММК, торгуясь с аномально низкой мультипликативной оценкой относительно как сектора, так и коллег по цеху, что, на наш взгляд, открывает инвестиционную возможность.
НЛМК по-прежнему сохраняет значительную долю экспорта в структуре продаж, а начавшееся летом текущего года оживление внутренних и экспортных цен на стальную продукцию, дополненное ослаблением валютного курса, обеспечит сильные финансовые результаты по итогам 2-го полугодия 2026 г.
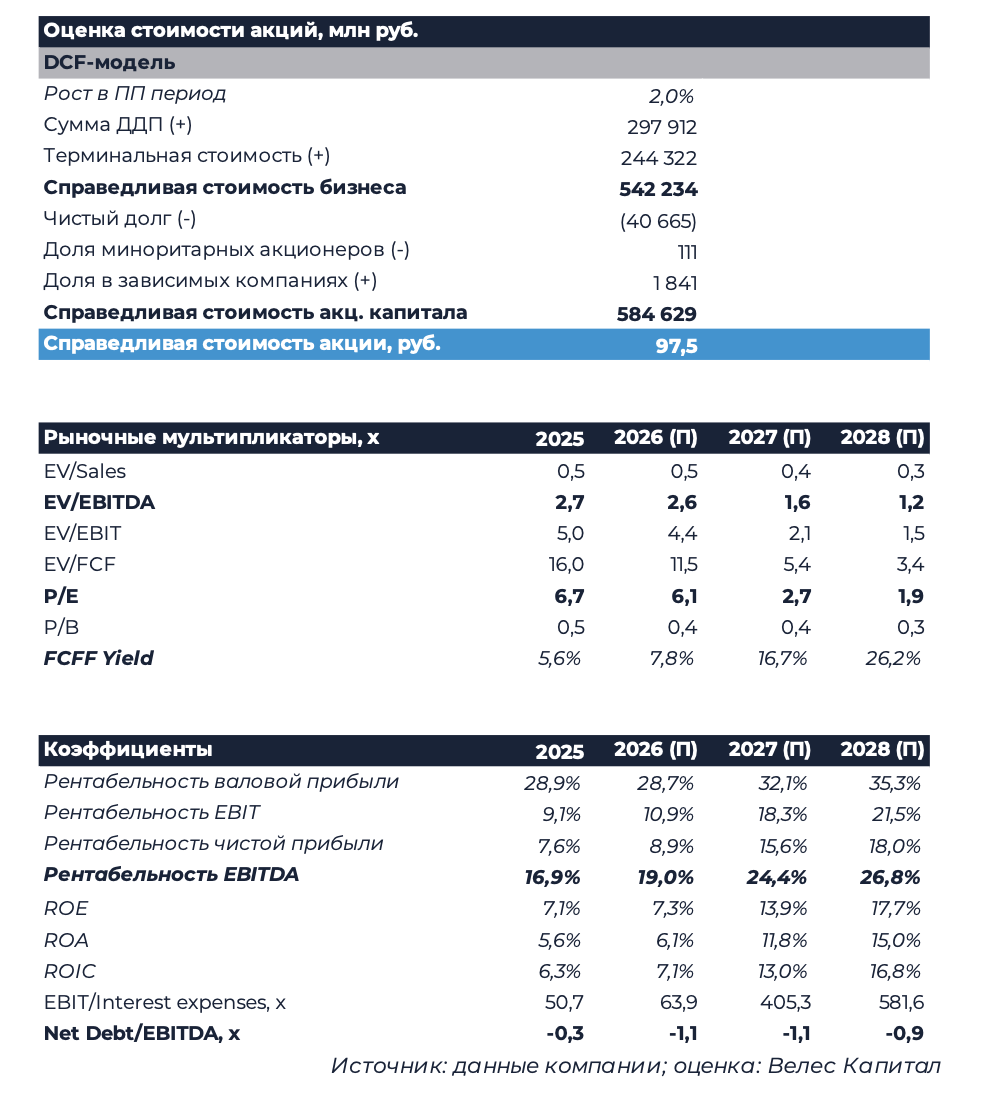
Мы устанавливаем целевую цену для бумаг НЛМК на уровне 97,5 руб. с сохранением рекомендации «Покупать».
Мультипликаторы. С форвардным мультипликатором EV/EBITDA 2026П 2,5х НЛМК является одной из самых дешевых компаний российского сектора металлов, добычи и химической промышленности, медианное значение для которого составляет 3,8х. На данный момент НЛМК (2,5х) торгуется с ощутимым дисконтом к Северстали (4,8х) и практически на сопоставимом уровне с ММК (2,2х), хотя исторически бумаги НЛМК котировались с премией к ММК по причине более низкой себестоимости сляба и значительной доли экспорта в продажах. Однако сейчас рынок опасается неопределенности, в том числе связанной с
минимальным объемом раскрываемой НЛМК информации. Мы полагаем, что в 2027-2028 гг. компания успешно перестроит бизнес-модель, найдя альтернативные рынки сбыта для избыточных слябов, а со временем анонсирует создание дополнительных перекаточных мощностей на Липецкой площадке.
В результате мультипликативная оценка НЛМК начнет восстанавливаться и постепенно сократит отставание от Северстали, бумаги которой традиционно оценивались лишь немного дороже НЛМК.
В то же время мы отмечаем повышенные риски в акциях как сталеваров в целом, так и НЛМК в частности на фоне дивидендной паузы и необходимости перестраивания бизнес-модели в связи с грядущим запретом Евросоюза на импорт российских слябов с 1 октября 2028 г.
Подробности — во вложении.
Аналитик: Василий Данилов
Не является индивидуальной инвестиционной рекомендацией.