Новатэк - Ближний Восток открыл новые горизонты
Драйверы
БЛИЖНИЙ ВОСТОК ОТКРЫЛ НОВЫЕ ГОРИЗОНТЫ
Коллапс катарского экспорта кардинально изменил расстановку сил на мировом рынке СПГ* и открыл для «НОВАТЭКа» окно возможностей в Азии. По данным Reuters, за шесть месяцев 2026 г. экспорт СПГ из Катара сократился на 96% — с 509 партий до 18, а дефицит продаж оценивается в $24 млрд1. Причиной стали ограничения судоходства через Ормузский пролив и повреждения газопроводов СПГ № 4 и № 6 в Рас-Лаффане после иранских ударов в марте, что снизило пропускную способность на 12,8 млн тонн в год, или примерно 17% катарского экспорта2. «QatarEnergy» объявила форс-мажор по ряду долгосрочных контрактов с клиентами в Китае, Южной Корее, Италии и Бельгии, а ремонт, по оценкам компании, может занять от трех до пяти лет. Азиатские спотовые цены на СПГ выросли более чем вдвое — до $26 за млн BTU**, максимума с декабря 2022 года, а по прогнозам «Kpler» и «Rystad Energy» останутся повышенными и в 2027 году ($14,9–17 за млн BTU)1.
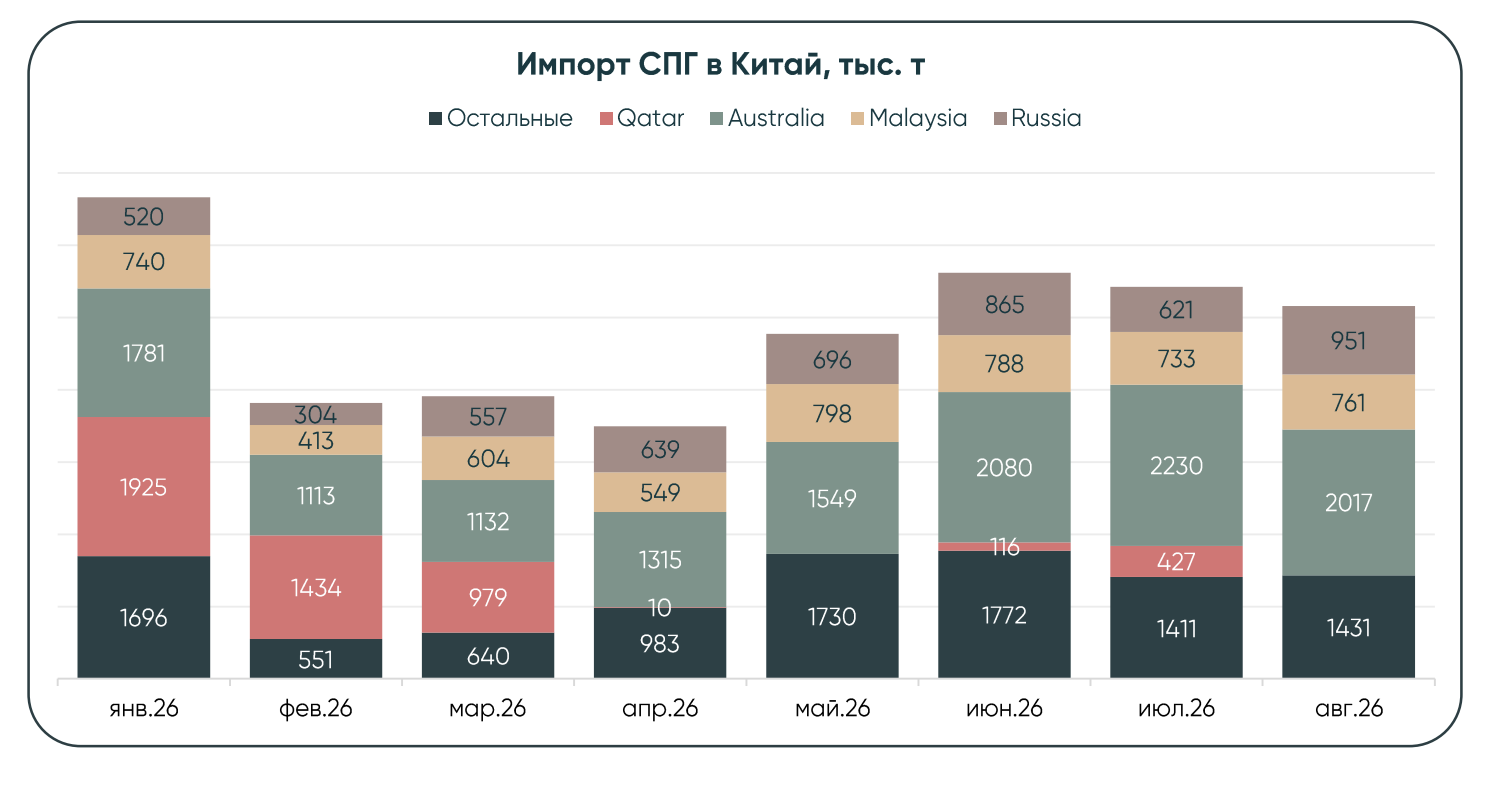
На этом фоне Китай — крупнейший в мире импортер СПГ — становится ключевым рынком сбыта для «НОВАТЭКа». За январь–август 2026 г. поставки российского СПГ в Китай выросли на 28,2% год-к-году, до 5,15 млн тонн, что вывело Россию на третье место среди поставщиков после Австралии
и Малайзии3. В августе Россия поставила в КНР 951 тыс. тонн — максимум с сентября 2024 г., увеличив экспорт к июлю на 53,1%4. Драйвером роста выступает именно «Арктик СПГ-2»: по данным CERA, расширение флота проекта шло быстрее ожиданий — с февраля добавлено семь газовозов, что позволило повысить прогноз продаж на 2027 г. на 2 млн тонн, до 7,24 млн тонн. Доля российского СПГ в китайском импорте в текущем году выросла до 14% вместо 11% за 2025 г. — и это только начало: терминал Beihai, через который идет более 90% поставок с «Арктик СПГ-2», уже стал ключевым хабом для российского газа в Китае.
СПРОС НА РОССИЙСКИЙ СПГ ОСТАЁТСЯ ВЫСОКИМ
Текущее сокращение азиатского спроса на СПГ носит ценовой, а не структурный характер — и это принципиально важно для оценки среднесрочного потенциала «НОВАТЭКа». Председатель правления «GAIL» Дипак Гупта прямо указывает: «заоблачные цены определенно влияют на спрос», и многие отрасли переходят на альтернативные виды топлива — но лишь до тех пор, пока газ нерентабелен5. По данным МЭА, экспорт российского СПГ в первом полугодии 2026 г. увеличился на 8% год-к-году6. Вопреки курсу Европы на замещение российских энергоресурсов, поставки в страны ЕС выросли на 18% год-к-году — ключевым драйвером выступает проект «Ямал СПГ»7. Дополнительным фактором уязвимости европейского рынка остается низкий уровень заполненности подземных хранилищ газа — на 23 сентября показатель составляет лишь 70,35%, что на 15,68 п.п. ниже среднего пятилетнего значения на эту дату8. Российская статистика подтверждает, что страна уже наращивает предложение под отложенный спрос: производство СПГ в августе 2026 г. выросло на 29,7% год-к-году, до 2,5 млн тонн — максимум для этого месяца за пять лет9. Текущая конъюнктура европейского рынка позволяет участвовать в высоких спотовых ценах, а потенциальное возобновление китайского спроса – как долгосрочный фактор.
УВЕЛИЧЕНИЕ ФЛОТА СПОСОБСТВУЕТ РОСТУ ОТГРУЗОК
В конце 2025 г. флот проекта пополнился первым построенным в России арктическим СПГ-танкером «Алексей Косыгин» (судоверфь «Звезда»), а в июне 2026 г. в эксплуатацию введено второе судно ледового класса Arc7* — «Константин Посьет»10. Таким образом, в распоряжении «НОВАТЭКа» для транспортировки СПГ с «Арктик СПГ-2» на текущий момент находятся три газовоза. По итогам прошлого года объем отгрузок с проекта составил порядка 1 млн т, в текущем году управляющие УК ПСБ прогнозируют рост до 6 млн т. Согласно заявлениям представителей компании, до конца года ожидается передача еще одного судна отечественной постройки. Увеличение объёмов реализации СПГ может добавить к денежному потоку «НОВАТЭКа» более 20%11 в 2026-2027 гг.
ФУНДАМЕНТАЛЬНЫЙ ПОТЕНЦИАЛ ПОЗИТИВНОЙ ПЕРЕОЦЕНКИ
На основании модели прогнозирования дисконтированных денежных потоков справедливая стоимость акций «НОВАТЭКа» составляет 1244 рубля, что предполагает апсайд на уровне 14,5%12. При медианном мультипликаторе EV/EBITDA** мировых и российских газовых компаний на уровне 6,5х, «НОВАТЭК» (без учета совместных предприятий) торгуется с EV/EBITDA'26 на уровне 4,7х — дисконт 28% к сектору, при собственной пятилетней медиане в 9,8х. По мультипликатору P/E разрыв еще выразительнее: сектор торгуется на медиане 13,2х, тогда как прогнозный P/E'26 «НОВАТЭКа» составляет 4,2х, что подразумевает дисконт 68% к аналогам. По мнению управляющих УК ПСБ, даже с поправкой на сохраняющиеся геополитические риски текущая оценка выглядит привлекательной с учетом проектов роста.