On Holding наступает Nike на пятки

Драйверы
О компании
On Holding AG (NYSE: ONON) – производитель спортивной одежды, ориентированный на премиальную обувь и одежду для бега, занятий на открытом воздухе, тренировок, повседневной активности и тенниса. Это одна из самых быстрорастущих компаний на рынке спортивной одежды: выручка в 2020–2024 годах демонстрировала среднегодовой темп роста (CAGR) около 53%. Значительная часть успеха компании объясняется инновациями, которые являются ключевым элементом ее стратегии. Компания основана в 2010 году, ее штаб-квартира находится в Цюрихе, Швейцария.
В чем идея?
- Мировой рынок спортивных товаров столкнулся с рядом трудностей в 2024 году. В 2021–2024 годах сектор рос в среднем на 7% в год, что немного ниже темпов в 8% до 2020 года. В 2024–2029 годах рост, как ожидается, замедлится до 6% в год.
- Конкуренция на рынке спортивной одежды, особенно беговой обуви, усилилась. Рынок беговой обуви в США за последние 3 года вырос на 20% и достиг $7,4 млрд. Nike и Adidas постепенно теряют долю рынка в пользу новых брендов, таких как On Running и Hoka.
- On Holding AG входит в число самых быстрорастущих компаний спортивной одежды. Компания работает более чем в 80 странах: на Северную и Южную Америки приходится 60,7% выручки, на регион EMEA – 25%, на Азиатско-Тихоокеанский регион – 14,3%.
- On Holding активно использует технологические инновации, включая CloudTec, Helion superfoam, Speedboard и LightSpray, при этом все продукты разрабатываются в Швейцарии. Ключевые стратегии роста включают расширение беговых линеек, выход в новые направления, такие как тренировки и теннис, масштабирование сегмента одежды и увеличение доли DTC-продаж, особенно в Китае.
- Во 2-м квартале 2025 года On Holding показала рост выручки на 32% г/г до CHF 749,2 млн, превысив ожидания аналитиков: продажи DTC выросли на 47,2%, оптовые – на 23,1%. Валовая рентабельность увеличилась до 61,5%, а рентабельность по скорректированной EBITDA – до 18,2%. Однако чистая прибыль оказалась под давлением валютных колебаний, что привело к чистому убытку в размере CHF -40,9 млн.
- Несмотря на трудности, связанные с тарифами в США и зависимостью от небольшого количества поставщиков, менеджмент повысил прогноз на 2025 год. Выручка ожидается на уровне CHF 2,91 млрд, а валовая рентабельность – в пределах 60,5% – %61,0%.
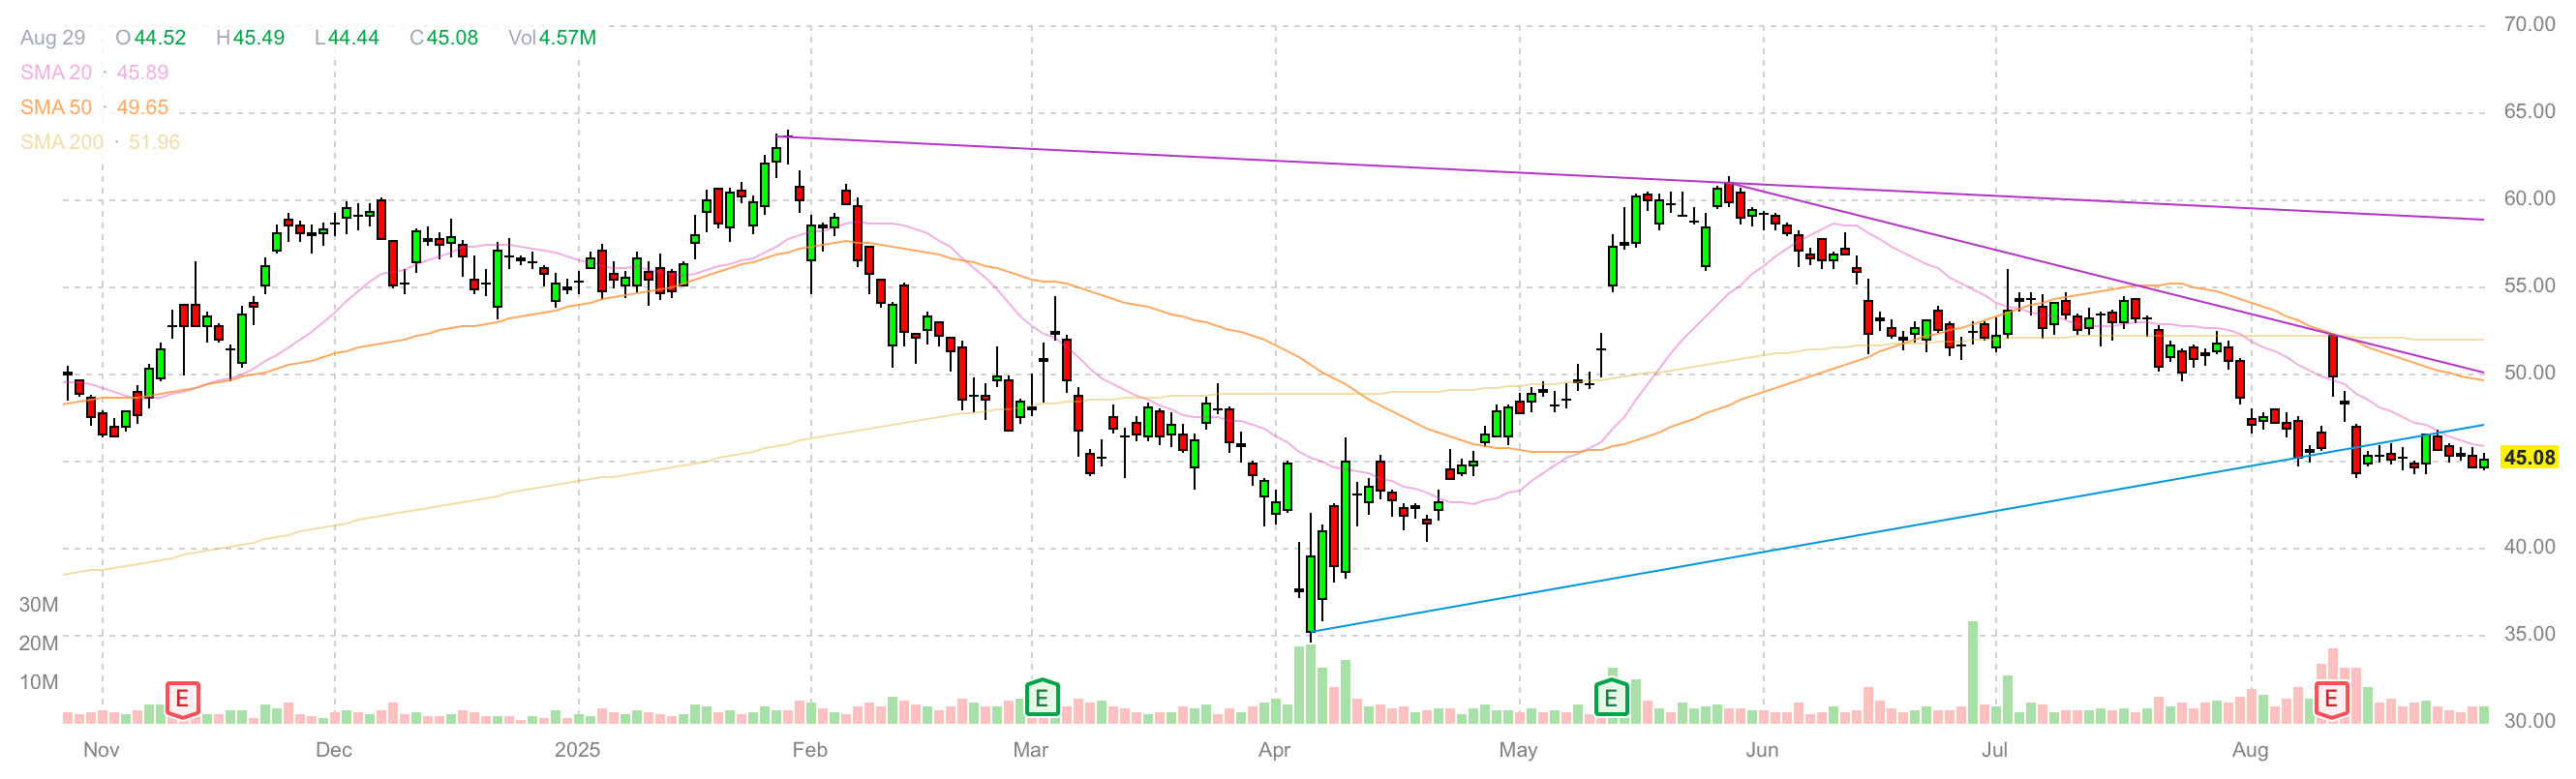
Почему нам нравится On Holding AG?
- Причина 1. Рынок спортивной одежды сталкивается с трудностями, но для инновационных брендов открываются новые возможности
Рынок спортивных товаров столкнулся с непростой ситуацией в 2024 году. Замедление темпов роста, более высокие требования потребителей, геополитическая напряженность и растущие обязательства в области устойчивого развития оказали давление на сектор. Тем не менее некоторые компании сумели найти путь к росту, несмотря на эти вызовы.
С 2021 по 2024 год отрасль росла в среднем на 7% в год, что немного ниже темпов в 8% до 2020 года. В будущем ожидается дальнейшее замедление: с 2024 по 2029 годы темпы роста составят в среднем 6% ежегодно, при этом наиболее слабая динамика прогнозируется в Азиатско-Тихоокеанском регионе, Западной Европе и Латинской Америке.
Потребительское поведение также изменилось – расходы стали более умеренными. Покупатели все чаще отдают предпочтение товарам с оптимальным соотношением цены и качества, а также товарам первой необходимости, что вынуждает компании корректировать продуктовые линейки и ценовую политику.
Одновременно сохраняется высокая геополитическая неопределенность. Риски возможного повышения тарифов в 2025 году усложняют цепочки поставок, заставляя компании пересматривать системы закупов и модели управления поставками.
По данным опроса McKinsey, топ-менеджеры готовятся к этим вызовам, выбирая сбалансированный подход. Половина руководителей планирует в 2025 году одновременно сосредоточиться на росте выручки и повышении производительности. Около четверти респондентов намерены делать упор на рост продаж, тогда как оставшаяся четверть – на повышение эффективности.
Тем временем конкуренция на рынке спортивной одежды, особенно в сегменте беговой обуви, усилилась в последние годы, меняя облик отрасли. Nike, давний лидер отрасли, начинает терять свое доминирование. Согласно данным GlobalData, доля Nike на мировом рынке спортивной одежды снизилась с 15,2% в 2023 году до 14,1% в 2024 году. В то же время Adidas укрепил свои позиции, увеличив долю рынка с 8,2% до 8,9%. Молодые бренды, такие как New Balance, On Running и Hoka, также создают конкуренцию для Nike.
Nike стимулировала бум на рынке беговой обуви в конце 2010-х годов, выпустив кроссовки с карбоновой пластиной для соревнований. Однако и Nike, и Adidas вскоре столкнулись с трудностями, сделав чрезмерную ставку на моду в ущерб спортивным характеристикам. Проблемы Nike усугубились решением убрать значительную часть кроссовок с полок ритейлеров, чтобы сделать приоритет на прямые продажи потребителям (Direct-to-Consumer, DTC). Этот шаг в итоге оттолкнул часть клиентской базы и ослабил позиции компании на рынке.
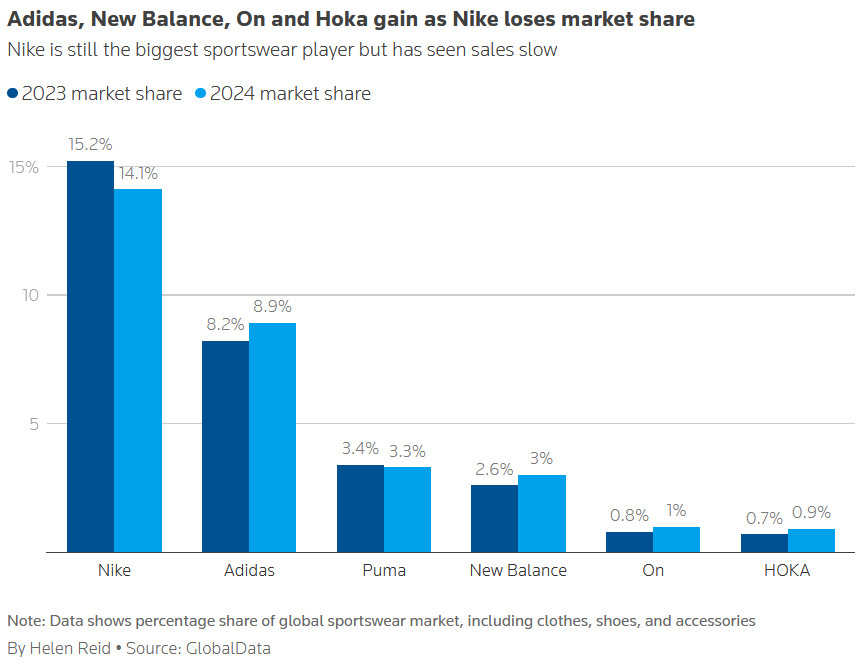
Доли крупнейших компаний на рынке спортивной одежды; источник: Reuters
Кроме того, рынок беговой обуви в США за последние три года вырос на 20% и достиг $7,4 млрд. Примечательно, что лишь 43% покупателей используют обувь непосредственно для занятий спортом, что подчеркивает ее привлекательность как в сегменте спортивной экипировки, так и в категории lifestyle. Прогнозируется, что этот сегмент и далее будет опережать более широкий рынок обуви благодаря растущему спросу и повышению цен. Такая динамика открывает возможности для молодых брендов, таких как Hoka и On Running, которые активно инвестируют в R&D, внедряют инновационные дизайны и тесно сотрудничают с ритейлерами для расширения своего присутствия.
- Причина 2. Рост доли рынка за счет инноваций и операционной эффективности
On Holding AG (ONON) – производитель спортивной одежды, специализирующийся на премиальной обуви и одежде для бега, активностей на открытом воздухе, тренировок, повседневного использования и тенниса. Она входит в число самых быстрорастущих производителей спортивной одежды, причем значительная часть успеха обусловлена инновациями, которые являются краеугольным элементом ее стратегии. Компания полагается на партнеров в ритейле: оптовые продажи обеспечили около 59% выручки в 2024 году, тогда как прямые продажи потребителям составили 41%.
Компания сформировала прочное международное присутствие, осуществляя деятельность более чем в 80 странах. Крупнейший рынок – Северная и Южная Америки, на которые пришлось 60,7% выручки за последние 12 месяцев. На втором месте находится регион EMEA с долей 25%, за которым следует Азиатско-Тихоокеанский регион (14,3%).
Более того, Азиатско-Тихоокеанский регион (АТР) недавно стал самым быстрорастущим сегментом. Хотя Европа традиционно была основным рынком On Holding, рост там замедлился: доля EMEA в выручке снизилась с 36,5% в 2021 году до 25,0% за последние 12 месяцев. В то же время продажи в АТР выросли на 49% – с CHF 260,2 млн в 2024 году до CHF 388,4 млн, что увеличило долю региона с 5,9% до 14,3% за последние 4,5 года.
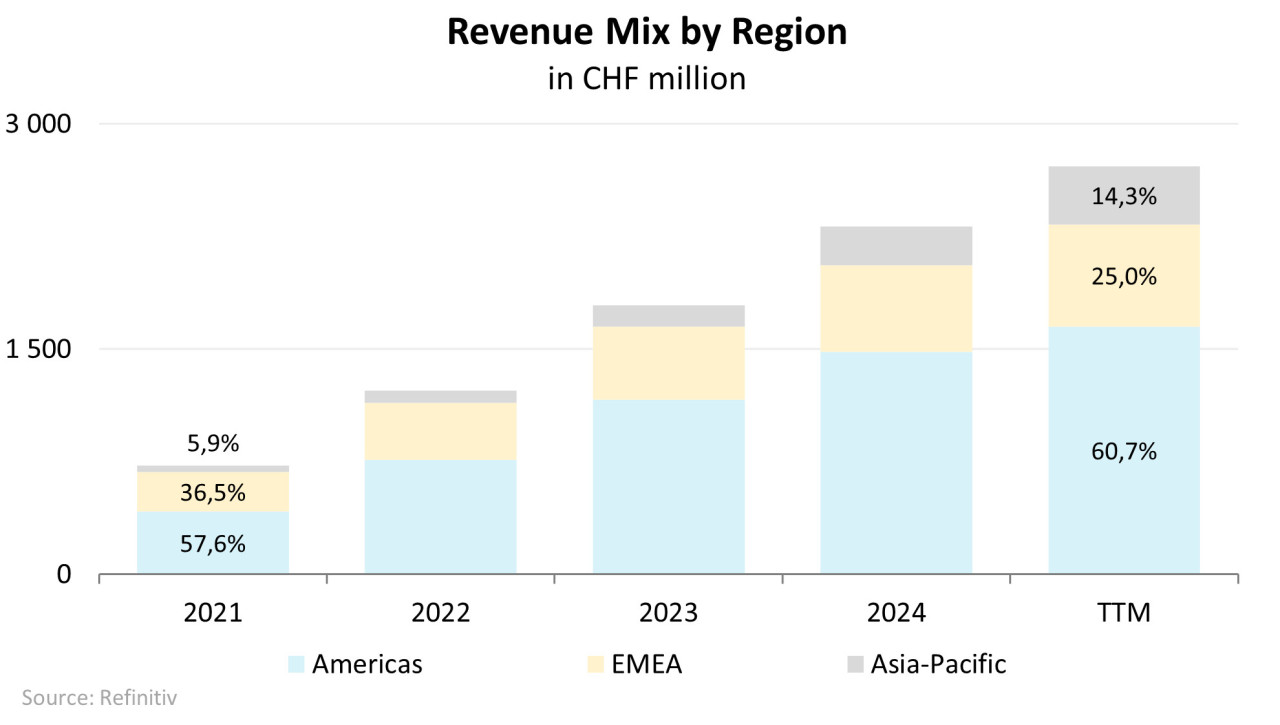
Выручка по регионам; источник: составлено автором
Несмотря высокую конкуренцию на рынке, On Holding удалось построить сильный бренд, опираясь на следующие преимущества, которые выделяют компанию среди других производителей спортивной одежды:
- Компания делает большой упор на технологические инновации для повышения производительности, включая собственные технологии CloudTec, CloudTec Phase, Helion superfoam, Speedboard и LightSpray. Вся спортивная одежда разрабатывается в Швейцарии, где собственные R&D команды занимаются инновациями, инженерией, дизайном, разработкой и тестированием продуктов.
- On Holding улучшила процессы планирования спроса и поставок и выстроила сильную мерчандайзинговую систему. Теперь, благодаря подходу к планированию спроса, основанному на данных, компания способна удовлетворять спрос потребителей при более низком уровне запасов на складах. В результате менеджмент уверен в возможности работать с меньшим объемом оборотного капитала в будущем.
Улучшение планирования спроса и эффективности оборачиваемости помогло On Holding наращивать продажи, сохраняя уровень запасов стабильным. Оборачиваемость запасов выросла с 2,18х в 2022 году до 2,72х за последние 12 месяцев. Хотя это все еще ниже, чем у Nike (3,57х) и Deckers (3,35х), показатель превышает Adidas (2,32х), Under Armour (2,54х) и Amer Sports (1,74х). Для ритейлеров высокая оборачиваемость имеет ключевое значение, так как она снижает затраты на хранение и складирование, а также минимизирует риски колебаний цен и устаревания продукции.
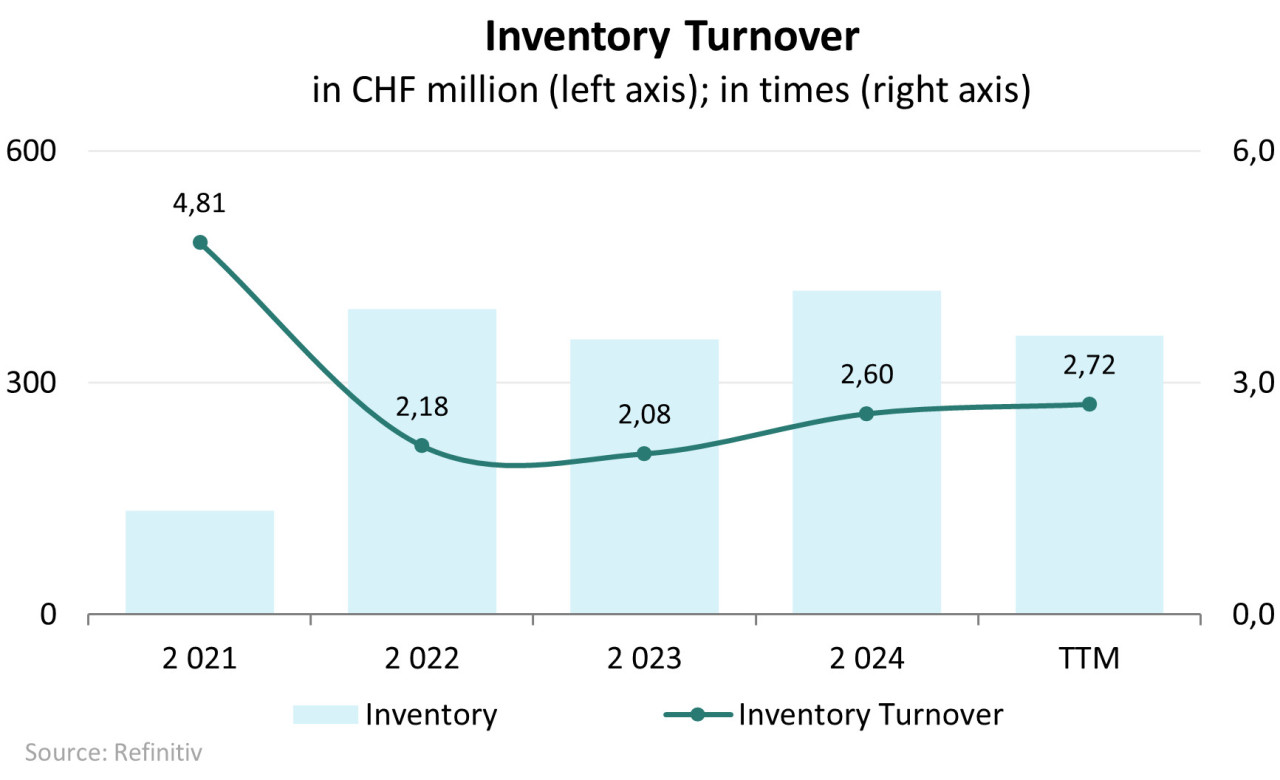
Запасы и коэффициент оборачиваемости запасов; источник: составлено автором
On Holding демонстрирует выдающиеся темпы роста за последние несколько лет. Чтобы поддерживать этот рост в будущем, менеджмент обозначил следующие стратегические направления:
Компания продолжает делать акцент на беговых франшизах. В настоящее время обновляется франшиза Cloudsurfer с запуском новой модели Cloudsurfer 2 с Elmo, за которой последует Cloudsurfer Max. Кроме того, планируется выпуск Cloudboom Max для ежедневных пробежек. В 2026 году менеджмент намерен запустить новые поколения Cloudmonster и Cloudrunner – двух ключевых франшиз On Holding.
Компания планирует расширяться в новые сегменты, где бренд может находить отклик у сообществ. В частности, она стремится выйти на рынок повседневных тренировок и усилить позиции в теннисе, тем самым увеличив свой потенциальный рынок.
On Holding использует свое ключевое преимущество – обувь, которая формирует ~95% выручки, одновременно диверсифицируя категории продукции. В последние годы компания эволюционировала от производителя преимущественно обуви к полноценному спортивному бренду. Менеджмент планирует масштабировать производство одежды в ближайшие годы, предлагая полный ассортимент – «с головы до ног» – как в существующих, так и в новых категориях.
Менеджмент намерен использовать возможности многоканальной дистрибуции, чтобы охватить новые и существующие сообщества по всему миру. Ключевой приоритет – значительное увеличение доли прямых продаж при одновременном расширении присутствия компании в Китае.
Таким образом, On Holding закрепилась в качестве одного из самых быстрорастущих игроков мирового рынка спортивной одежды благодаря фокусу на инновациях, эффективной операционной модели и стремительной международной экспансии.
- Причина 3. Продолжающийся рост продаж и сильная экспансия в АТР на фоне рисков со сторона тарифов
Конкурентные преимущества и стратегия On Holding стали основными драйверами стремительной экспансии компании в последние годы. Во 2-м квартале 2025 года ее выручка выросла на 32,0% г/г, или на 38,2% в постоянной валюте, до CHF 749,2 млн по сравнению с CHF 567,7 млн во 2-м квартале 2024 года. Этот результат превзошел прогноз аналитиков в CHF 703,1 млн.
Основные драйверы этого роста: сильные результаты прямых продаж, которые выросли на 47,2% г/г до CHF 308,3 млн, в то время как оптовые продажи увеличилась на 23,1% г/г до CHF 441,0 млн. Географически On Holding показала рост во всех регионах. В EMEA выручка выросла на 42,9% до CHF 197,8 млн, в Северной и Южной Америках – на 16,8% до CHF 432,3 млн. Наибольший результат показал Азиатско-Тихоокеанский регион, где выручка более чем удвоилась – роста составил 101,3% г/г до CHF 119,2 млн.
Кроме того, On Holding улучшила рентабельность. Валовая рентабельность составила 61,5% во 2-м квартале 2025 года против 59,9% годом ранее, а рентабельность по скорректированной EBITDA выросла на 220 б. п. г/г – с 16,0% до 18,2%. Эти показатели отражают операционную эффективность компании и дисциплину в оптимизации затрат.
Тем не менее, чистая прибыль пострадала из-за неблагоприятных валютных колебаний, в частности из-за укрепления швейцарского франка. В результате On Holding зафиксировала чистый убыток в размере CHF -40,9 млн во 2-м квартале 2025 года против чистой прибыли CHF 30,8 млн во 2-м квартале 2024 года. Разводненная прибыль на акцию снизилась с CHF 0,09 на акцию класса A до убытка в CHF -0,12 на акцию, не дотянув до ожиданий аналитиков в CHF 0,19 на акцию.
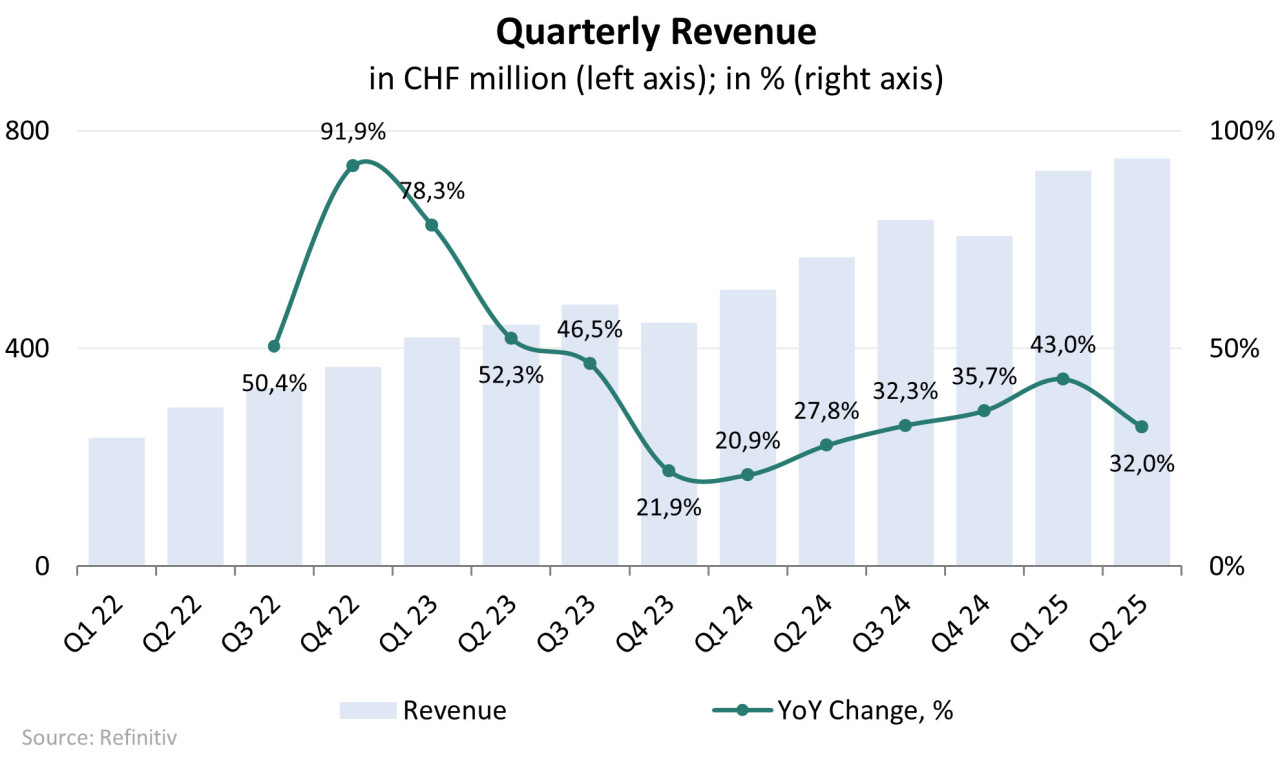
Динамика квартальной выручки; источник: составлено автором
Еще одним серьезным вызовом для On Holding в 1-м полугодии 2025 года стали тарифы в США. Компания не располагает крупными производственными мощностями и почти полностью зависит от сторонних поставщиков, сотрудничая с небольшим количеством подрядчиков (примерно 25). В 2024 году пять из них обеспечили около 70% продукции. Производство обуви сосредоточено у девяти поставщиков – восьми во Вьетнаме и одного в Индонезии, тогда как одежда и аксессуары закупались у 13 поставщиков из Вьетнама, Словении, Португалии, Турции и Китая.
В ответ на американские тарифы, затронувшие Вьетнам и другие азиатские страны, On Holding повысила цены в США с 1 июля 2025 года, чтобы компенсировать рост затрат. Несмотря на удорожание, менеджмент сообщил об отсутствии замедления спроса со стороны как ритейлеров, так и потребителей. Корректировка цен в основном коснулась сегмента lifestyle, тогда как ассортимент для бега остался практически без изменений. Менеджмент также выразил уверенность в силе бренда компании и в предпринимаемых мерах по смягчению влияния тарифов.
Благодаря сильным результатам менеджмент повысил прогноз на 2025 год по выручке и рентабельности. Обновленный прогноз учитывает тарифы, введенные в соответствии с президентским указом США от 31 июля 2025 года. Теперь компания ожидает:
- Рост выручки не менее чем на 31% г/г в постоянной валюте, до CHF 2,91 млрд (ранее прогнозировалось CHF 2,86 млрд).
- Валовую рентабельность в диапазоне 60,5% – 61,0% (ранее 60,0% – 60,5%) и рентабельность по скорректированной EBITDA на уровне 17,0% – 17,5% (ранее 16,5% – 17,5%).
Этот прогноз отражает проактивный подход менеджмента к текущим вызовам и в сочетании с долгосрочной стратегией свидетельствует о том, что On Holding движется к достижению целей на 2026 год, обозначенных на дне инвестора в 2023 году. Тогда менеджмент поставил амбициозные задачи – увеличить годовую выручку до CHF 3,55 млрд и валовую рентабельность до 60% к 2026 году. Если компания сохранит текущие темпы роста и продолжит внедрять меры по оптимизации затрат, эти долгосрочные ориентиры выглядят достижимыми. После их выполнения менеджмент, вероятно, представит новый стратегический план.
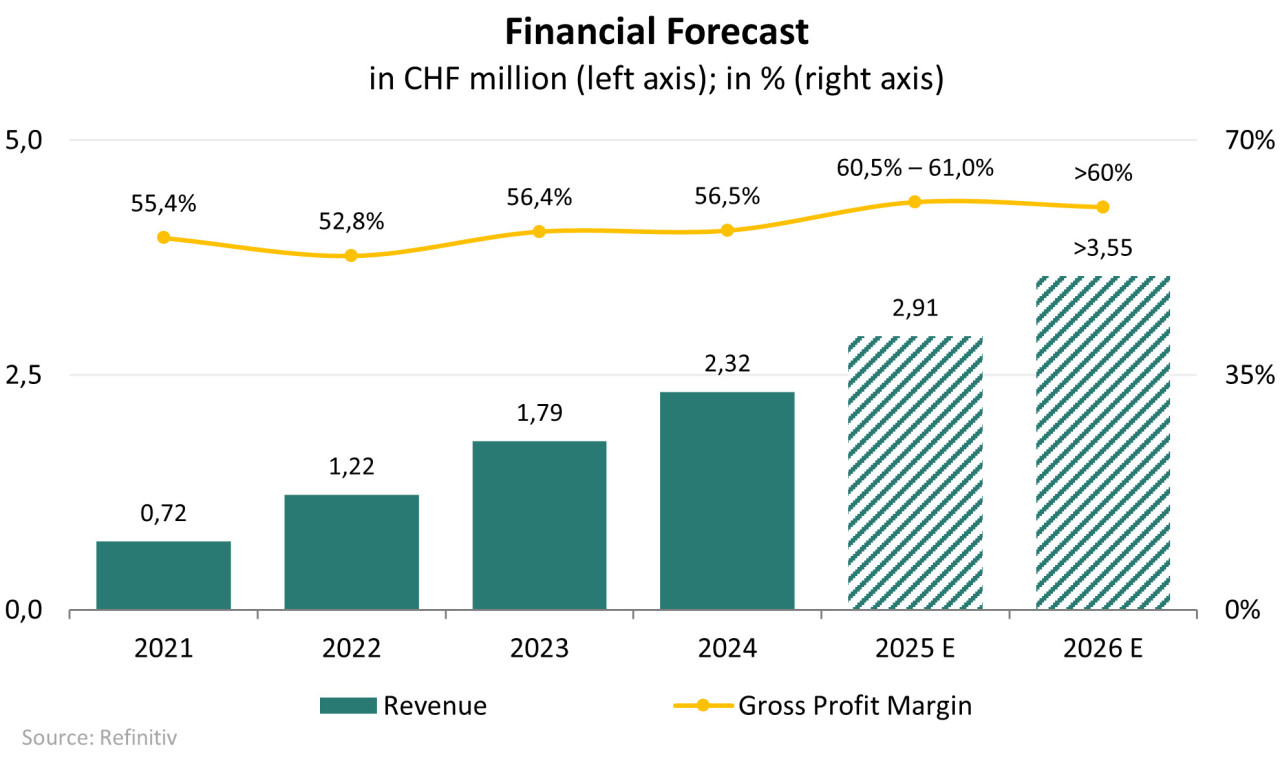
Финансовый прогноз на 2025 и 2026 годы; источник: составлено автором
Таким образом, On Holding представляет собой быстрорастущую компанию в сфере спортивной одежды, обладающую сильным брендом и значительными внутренними возможностями в области R&D. Ключевые возможности компании заключаются в расширении присутствия в АТР, масштабировании производства одежды и увеличении доли прямых продаж. Однако инвесторам следует учитывать риски On Holding: влияние американских тарифов на импорт из Азии, зависимость от ограниченного числа поставщиков, колебания валютных курсов и конкуренция на рынке спортивной одежды.