Открываем парную идею: Магнит против МТС
Драйверы
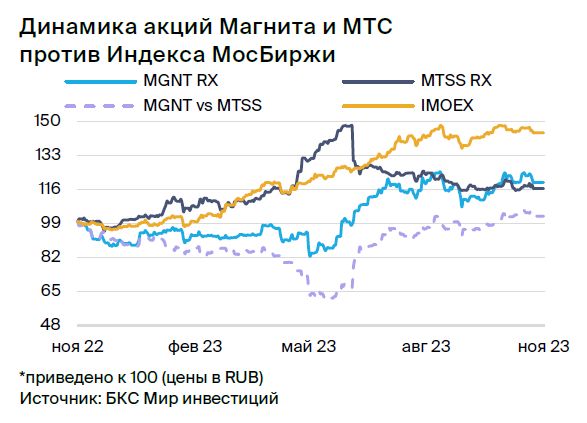
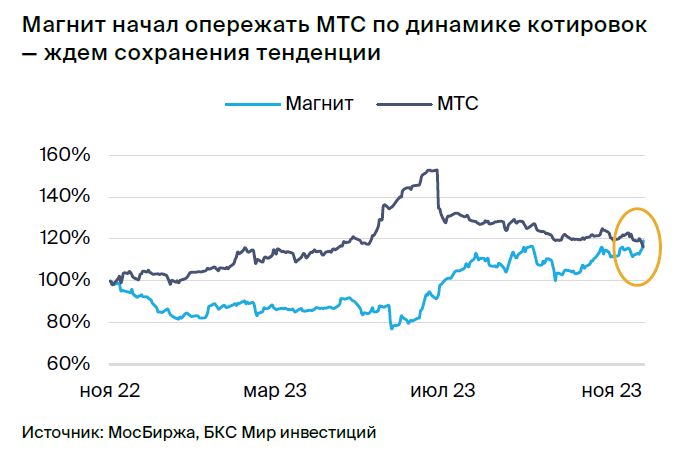
Мы открываем парную идею «Лонг Магнит / Шорт МТС» с горизонтом в три месяца и целевой доходностью 15%. Магнит объявил дивиденды за 2022 г. и назначил ГОСА — долгожданное событие, за которым могут последовать дальнейшие улучшения в инвестиционной истории компании. В то же время для МТС мы не видим значимых катализаторов в краткосрочной перспективе.
Главное
-
Есть три причины, почему мы ждем, что динамика акций Магнита будет лучше МТС. Во-первых, это дивиденды Магнита за 2022 г. с доходностью 7%, за 2023 г. она может составить 7–13%. Во-вторых, это возможность повышения уровня листинга компании. И, наконец, следующие дивиденды МТС, скорее всего, будут только летом 2024 г.
- Доходность/срок: 15% до конца февраля.
- Катализаторы: ГОСА Магнита 28 декабря, повышение уровня листинга в январе.
- Оценка: около 4х EV/EBITDA 2024 г. по обеим бумагам, но у Магнита перспективы лучше.
- Риски: экономические и рыночные, а также несоответствие совета директоров (СД) Магнита требованиям биржи.
В деталях
Магнит — дивиденды за 2022 г., ждем продолжения выплат в будущем. СД Магнита рекомендовал акционерам утвердить выплату дивидендов за 2022 г. в размере 412 руб. на акцию с датой закрытия реестра 11 января 2024 г. Объявленные дивиденды находятся у верхней границы наших ожиданий и дают доходность 7%. Первые дивиденды за два года должны краткосрочно поддержать котировки.
Также мы считаем, что теперь компания может вернуться к регулярным выплатам: дивдоходность за 2023 г., по нашей оценке, может составить 7–13%. Закрытие реестра под дивиденды за 2023 г. вероятно летом 2024 г., то есть общая дивдоходность по Магниту на 12 месяцев вперед может достигнуть 13–19%.
Магнит — возможность повышения уровня листинга. СД Магнита также созвал собрание акционеров компании (ГОСА) на 28 декабря. Помимо дивиденда, в повестке переизбрание членов СД. Это важное событие, поскольку, в нашем понимании, фактически отсутствие действующего СД стало причиной снижения уровня листинга акций Магнита на Мосбирже в мае.
По нашему мнению, если выбранный СД будет соответствовать требованиям Мосбиржи, акции Магнита могут вернуть листинг первого уровня вместо текущего третьего. Требование биржи включает наличие в составе СД не менее 3 независимых директоров.
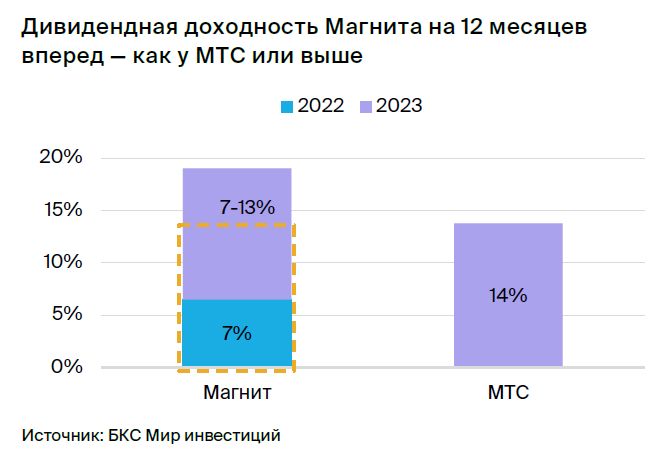
МТС — мы ждем следующих крупных дивидендов только летом 2024 г. Дивиденды — традиционно один из ключевых катализаторов для МТС. Однако следующие дивиденды, за 2023 г., компания заплатит, скорее всего, только летом 2024 г. — с доходностью 14%, по нашей оценке, против ключевой ставки ЦБ на уровне 15%.
Интерес к бумаге в ближайшие месяцы, по нашему мнению, может быть ограниченным, особенно учитывая, что результаты компании за III квартал 2023 г. по МСФО оказались неоднозначными.
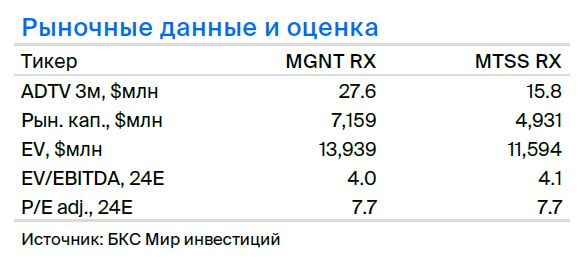
Оценка: около 4х EV/EBITDA 2024 г. по обеим бумагам, но у Магнита перспективы лучше. Парная идея соответствует нашему долгосрочному взгляду. Наша рекомендация на 12 месяцев по Магниту — «Покупать», по МТС — «Держать»: обе бумаги торгуются с мультипликатором около 4х EV/EBITDA 2024 г. При этом мы видим существенно более высокий потенциал роста EBITDA и выручки у ритейлера. Кроме того, мы еще не учли позитивное влияние второго выкупа акций на целевую цену Магнита.
Стратегическим риском для инвестиционной истории компании остается слабый рост выручки и низкое число открытий магазинов за 9 месяцев 2023 г., однако, учитывая завершение оптимизации структуры акционеров, мы ждем усиления фокуса менеджмента на росте.