Перезвон рынка: МТС Банк возвращается в игру
Драйверы
Обновление от 05.03.2026: инвестиционная идея и целевая цена ПОДТВЕРЖДЕНА
Взгляд на перспективы акций МТС Банка остается позитивным
✅ Аналитики «Финама» подтверждают рейтинг «Покупать» для акций МТС Банка и сохраняют целевую цену на уровне 1 724 руб. Потенциал роста равен 24,9%. Оценка справедливой стоимости данных бумаг построена путем сравнения с российскими аналогами по коэффициентам P/B и P/E NTM, с применением 10%-го дисконта.
Обновление от 14.11.2025: инвестиционная идея ПОДТВЕРЖДЕНА
МТС Банк представил финансовые результаты по МСФО за 3-й квартал 2025 г. Чистая прибыль подскочила на 46,8% г/г и на 140,4% к/к до 6 млрд руб., при рентабельности капитала (ROE) на высоком уровне 24,4%., а по итогам января-сентября в целом составила 9,5 млрд руб. (-20,2% г/г).
Чистый процентный доход банка в июле-сентябре увеличился на 6,8% г/г до 12 млрд руб. благодаря росту объема работающих активов, при понижении чистой процентной маржи на 2,6 п.п. до 6,6%. При этом в поквартальном выражении ЧПД вырос на 12,6%, а ЧПМ восстановилась на 0,2 п.п. благодаря снижению стоимости фондирования. Чистые комиссионные и непроцентные доходы повысились на 5,7% г/г до 8 млрд руб., а в поквартальном выражении они подскочили на 64%, в том числе в связи с положительным результатом операций с финансовыми инструментами и иностранной валютой в размере 2,3 млрд руб. Операционные расходы уменьшились на 2,1% г/г до 6,1 млрд руб., расходы на резервирование сократились на 16,3% г/г до 6 млрд руб., при снижении стоимости риска на 0,6 п.п. до 5,9%.
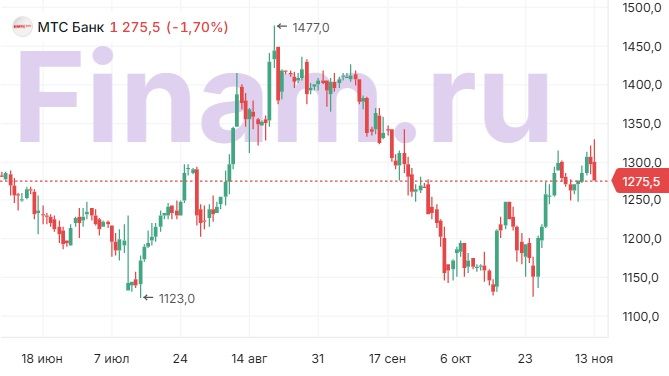
Розничный кредитный портфель МТС Банка (после резервов) за 3-й квартал просел на 3,6% 299,8 млрд руб., при этом драйвером снижения стал портфель нецелевых потребкредитов, сократившийся на 6,2% до 159,5 млрд руб. Корпоративный кредитный портфель уменьшился на 11,7% до 43,8 млрд руб. Качество портфеля несколько улучшилась: доля неработающих кредитов (NPLs) в отчетном периоде понизилась на 0,9 п.п. до 11,2%, при их покрытии резервами на уровне 109,7%. Портфель ценных бумаг вырос на 4,8% и достиг 296,2 млрд руб. Общий объем средств клиентов за июль-сентябрь вырос на 2,9% до 463,2 млрд руб., в том числе средства физлиц − на 8% до 312,4 млрд руб.
Капитал МТС-банка без учета субордов на конец сентября составил 102,8 млрд руб., увеличившись за квартал на 9,9%. Показатели достаточности капитала остаются на уровнях, превышающих регуляторные минимумы. В частности, норматив достаточности общего капитала H1.0 увеличился на 0,3 п.п. и достиг 11,3% (при минимуме 9%).
Отчетность МТС Банка можно оценить как в целом довольно позитивную. Основные финпоказатели в 3-м квартале продолжили улучшаться по сравнению с предыдущими кварталами, а также вышли в плюс в годовом выражении. Дальнейшее снижение кредитного портфеля было ожидаемым и связано со смещением фокуса банка на работу с высокорентабельными клиентами, благодаря чему постепенно улучшается его качество. Неплохую поддержку доходам оказывает портфель ценных бумаг, размер которого банк резко нарастил ранее в этом году. Также стоит отметить неплохой контроль над операционными расходами.
Мы подтверждаем целевую цену акций МТС Банка на уровне 1724 руб. и рейтинг «Покупать» для них.
Исходная идея:
На фоне сложной операционной среды 2025 год пока складывается весьма непросто для МТС Банка, однако нижняя точка по основным финпоказателям, судя по всему, уже пройдена. Банк адаптируется к ситуации, наращивая портфель ценных бумаг, смещая фокус на продукты (Daily Banking) и транзакционный бизнес, снижение кредитных рисков. Мы рассчитываем, что МТС Банк станет бенефициаром начавшегося цикла снижения ключевой ставки в стране, и ожидаем продолжения восстановления его финпоказателей в ближайшие кварталы. Стратегия на 2025–2028 гг. предусматривает в числе прочего рост активных клиентов в 2–3 раза и утроение чистой прибыли.
Мы присваиваем рейтинг «Покупать» акциям МТС Банка с целевой ценой на горизонте 12 месяцев 1 724 руб. Потенциал роста равен 21,1%. Наша оценка данных бумаг построена путем сравнения с российскими аналогами по коэффициентам P/E 2025П и P/B, с применением 10%-го дисконта.
МТС Банк — банк, входящий в экосистему ведущего российского оператора сотовой связи ПАО «МТС». Банк специализируется на розничном кредитовании и входит в топ-30 банковского сектора РФ по величине капитала активов. Общее число розничных клиентов составляет 9,7 млн.
Поскольку МТС Банк является дочерней структурой ПАО «МТС», к его преимуществам можно отнести доступ к клиентской базе сотового оператора, насчитывающей более 80 млн абонентов. Это обуславливает неплохой потенциал роста бизнеса банка за счет предложения финансовых услуг клиентам ПАО «МТС».
Ранее в этом месяце МТС Банк провел допэмиссию, разместив 2,9 млн обыкновенных акций по открытой подписке. Объем привлеченных средств составил около 4 млрд руб., их планируется использовать для увеличения высокодоходного кредитного портфеля с целевым показателем рентабельности капитала 35%, а также на возможные перспективные сделки M&A.
На фоне замедления роста российской экономики, высоких процентных ставок и ужесточения регулирования банковского сектора 2025 год складывается непросто для МТС Банка, однако нижняя точка по основным финпоказателям, судя по всему, уже пройдена. Так, чистая прибыль во втором квартале упала на 36,1% г/г, до 2,5 млрд руб., но подскочила в 2,6 раза относительно первого квартала на фоне роста операционного дохода на 32,4% к/к, до 15,5 млрд руб. Розничный кредитный портфель продолжил уменьшаться из-за смещения фокуса на точечное кредитование высококачественных заемщиков, в то же время это позволило существенно снизить расходы на резервирование. Качество активов МТС Банка остается относительно стабильным, показатели достаточности капитала улучшились за квартал и находятся на комфортных уровнях.
Во втором квартале МТС Банк нарастил портфель ценных бумаг в активах в 2,3 раза к/к, до 282,7 млрд руб., в том числе за счет приобретения с дисконтом портфеля ОФЗ с фиксированной доходностью номинальной стоимостью 156 млрд руб. В связи с этим банк должен стать бенефициаром дальнейшего снижения ключевой ставки в стране. Среди приоритетов МТС Банка — развитие продуктов ежедневного банкинга (Daily Banking) и транзакционного бизнеса. Кроме того, по мере смягчения ДКП банк планирует активизировать розничное кредитование и рассчитывает расти быстрее рынка. Стратегия на 2025–2028 гг. предусматривает рост активных клиентов в 2–3 раза, некредитных комиссионных доходов — в 2,5 раза, а также утроение чистой прибыли при повышении ROE до 20–25%.
Дивидендная политика МТС Банка предусматривает направление на выплаты 25–50% чистой прибыли. По нашей оценке, по итогам 2025 года дивиденд составит 89,3 руб. на акцию, с доходностью 6,3% NTM.
Что же касается рисков, бизнес МТС Банка, как и сектора в целом, сильно зависит от экономической и рыночной конъюнктуры. При ее более существенном, чем предполагается, ухудшении, например из-за усиления санкционного давления на РФ или дальнейшей эскалации геополитической напряженности в случае провала переговоров по Украине, банк может столкнуться с быстрым ухудшением качества кредитного портфеля и снижением основных финансовых показателей.
Техническая картина
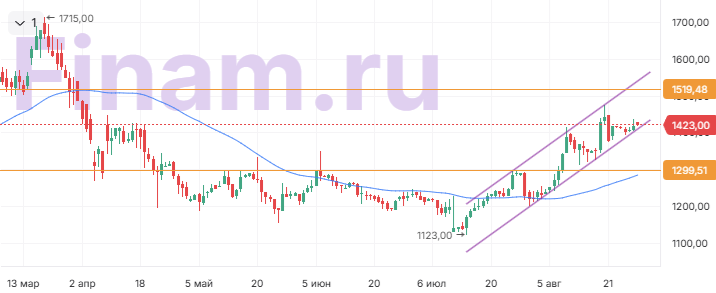
С точки зрения технического анализа на дневном графике акции МТС Банка консолидируются вблизи нижней границы локального восходящего канала. Ожидаем продолжения повышения с целью 1 520 руб. В случае же формирования коррекции и выхода из фигуры вниз поддержка находится на уровне 1 300 руб., рядом с которым также проходит 50-дневная скользящая средняя.