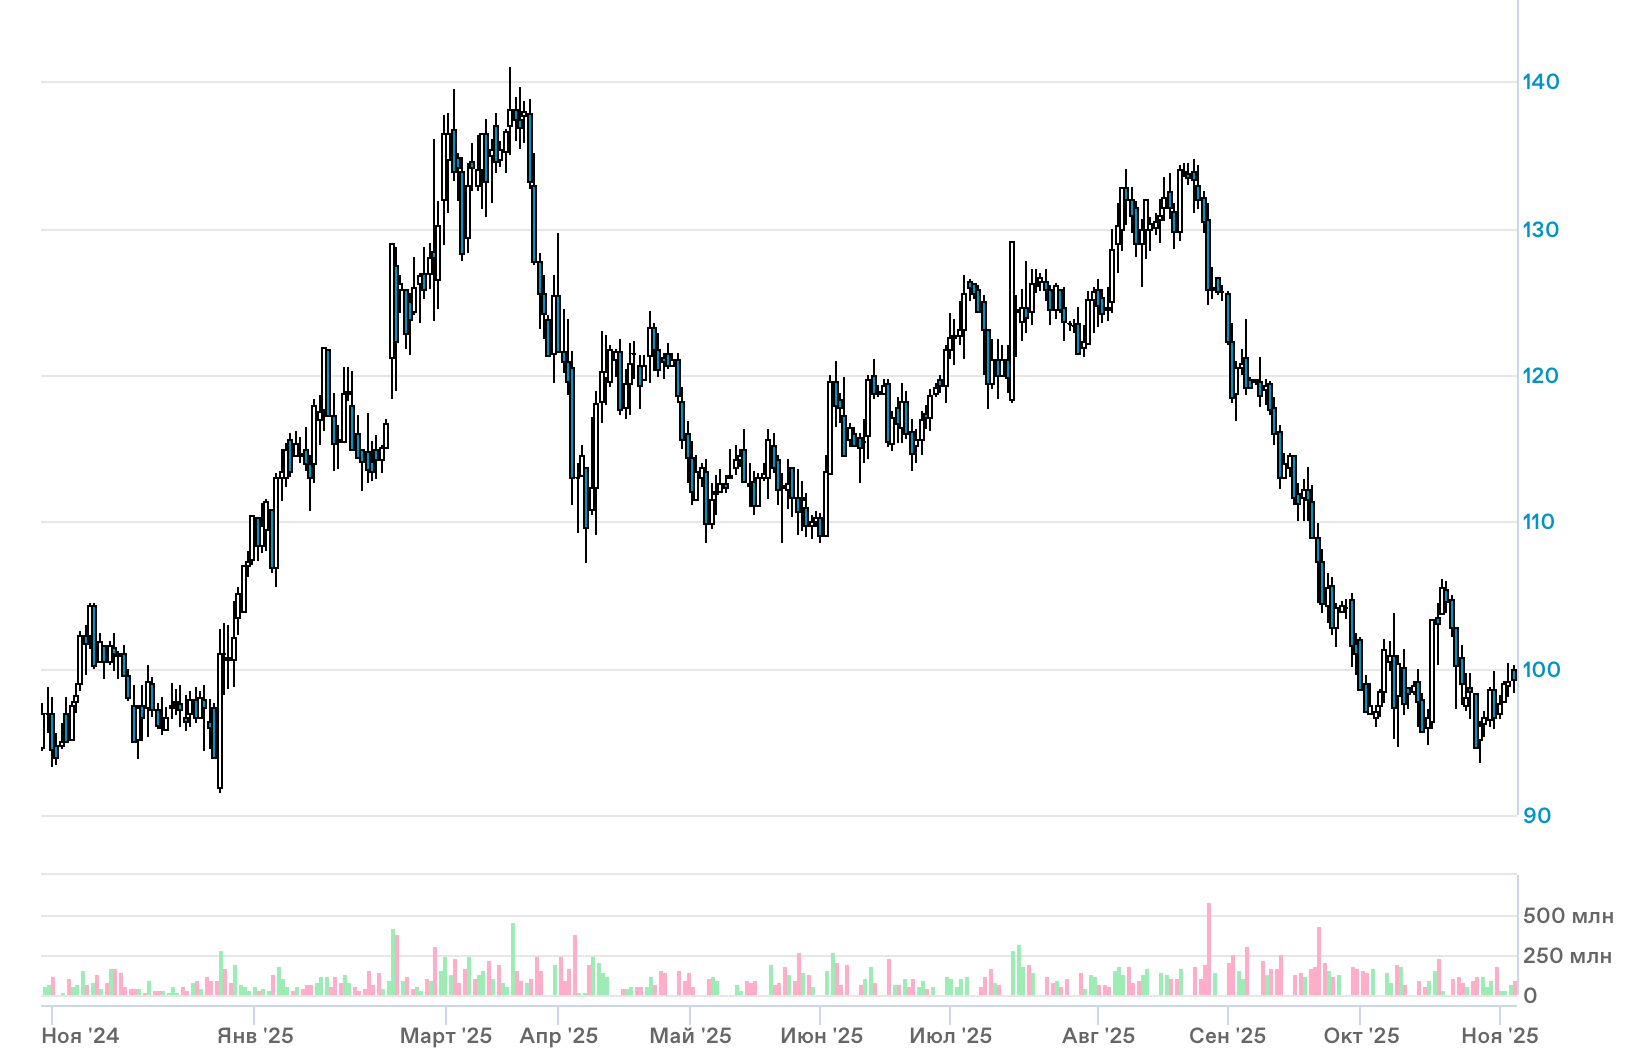
Ренессанс всего за 99 рублей! Спешите
Драйверы
Ренессанс Страхование = стабильные дивиденды + редкая доходность в секторе
RENI снова у нас на радаре — компания объявила промежуточные дивиденды ₽4,1 на акцию за 9 месяцев 2025 года.
Если добавить к этому ₽6,4, выплаченные этим летом по итогам 2024 года, то совокупная сумма дивидендов в 2025 году уже достигает ₽10,5 на акцию.
При текущей цене около ₽99 это более 10% годовой доходности — редкость для страхового сектора.
При этом аналитики ожидают рост чистой прибыли по итогам года до ₽12–13 млрд (по оптимистичным оценкам — до ₽15 млрд). Исходя из текущей дивидендной политики (выплаты ~50% прибыли), это даёт потенциал ≈₽7–7,5 на акцию на итоговые дивиденды за 2025 год.
Дивиденды интересные, а с финансами как? За первую половину 2025 года по МСФО чистая прибыль составила ₽4,6 млрд. Это на 15% меньше пересчитанного результата прошлого года (₽5,4 млрд). Основная причина снижения — отрицательная валютная переоценка (₽–5,5 млрд), которая «съела» около 1,2 млрд прибыли.
Без учёта переоценки операционные результаты выглядят стабильно:
- выручка по страхованию: +11,5%, до ₽52 млрд
- страховые премии: +26%, до ₽92 млрд
- основной драйвер — накопительное страхование жизни (+99% г/г, до ₽53 млрд)
- продажи каско: +13%, до ₽8 млрд
- non-life страхование (имущество, медицина) снизилось на 1%
Инвестиционный портфель компании превысил ₽262 млрд (+11,5% с начала года), при доходности около 20% годовых. Структура консервативная: 40% корпоративные облигации, 24% госбумаги, 25% депозиты и кэш.
Капитал — ₽54 млрд, рентабельность — 30%, коэффициент достаточности — 118% при нормативе 105%. Компания обещает вернуть показатель к целевым 130% уже к концу года.
Что нам нравится в компании?
- Стабильные выплаты. Ренессанс уже пару лет возвращает акционерам около 10₽ на акцию — и делает это даже в условиях турбулентности.
- Сильный баланс. Капитал и инвестиционный портфель растут, коэффициенты устойчивости выше нормативов ЦБ.
- Потенциал переоценки. Ослабление рубля и рост доходности облигаций могут принести обратный эффект по валютной переоценке во 2П2025.
- Апсайд по цене. Консенсус-прогнозы брокеров — 150–170 ₽ за акцию (+20–30%).
Итог: акция не без рисков — сектор зависит от ставок и валютных колебаний. Но как дивидендная история для покупки на просевшем рынке, она выглядит очень неплохо.