Роснефть: курс на Восток
Драйверы
Отчет Роснефти за первое полугодие 2025 года
- Выручка: 4,263 трлн руб., -17,6% г/г
- EBITDA: 1,054 трлн руб., - 36,1%
- Чистая прибыль: 245 млрд руб., -68,3%
Результаты соответствуют нашим ожиданиям, учитывая слабую конъюнктуру рынка нефти и снижение операционных показателей, в том числе за счет соблюдения сделки ОПЕК+. Затраты и расходы Роснефти снизились г/г, но темп снижения был ниже, чем у выручки. Основное давление на чистую прибыль продолжает оказывать высокая ключевая ставка, также компания отметила негативное влияние неденежных и разовых факторов.
Положительным моментом отчетности считаем удержание свободного денежного потока в области положительных значений, несмотря на рост капзатрат. Долговая нагрузка на конец 1П 2025 составила 1,6х против 1,2х на конец 2024 г. По итогам 1П 2025 расчетный дивиденд ~11,5 руб.
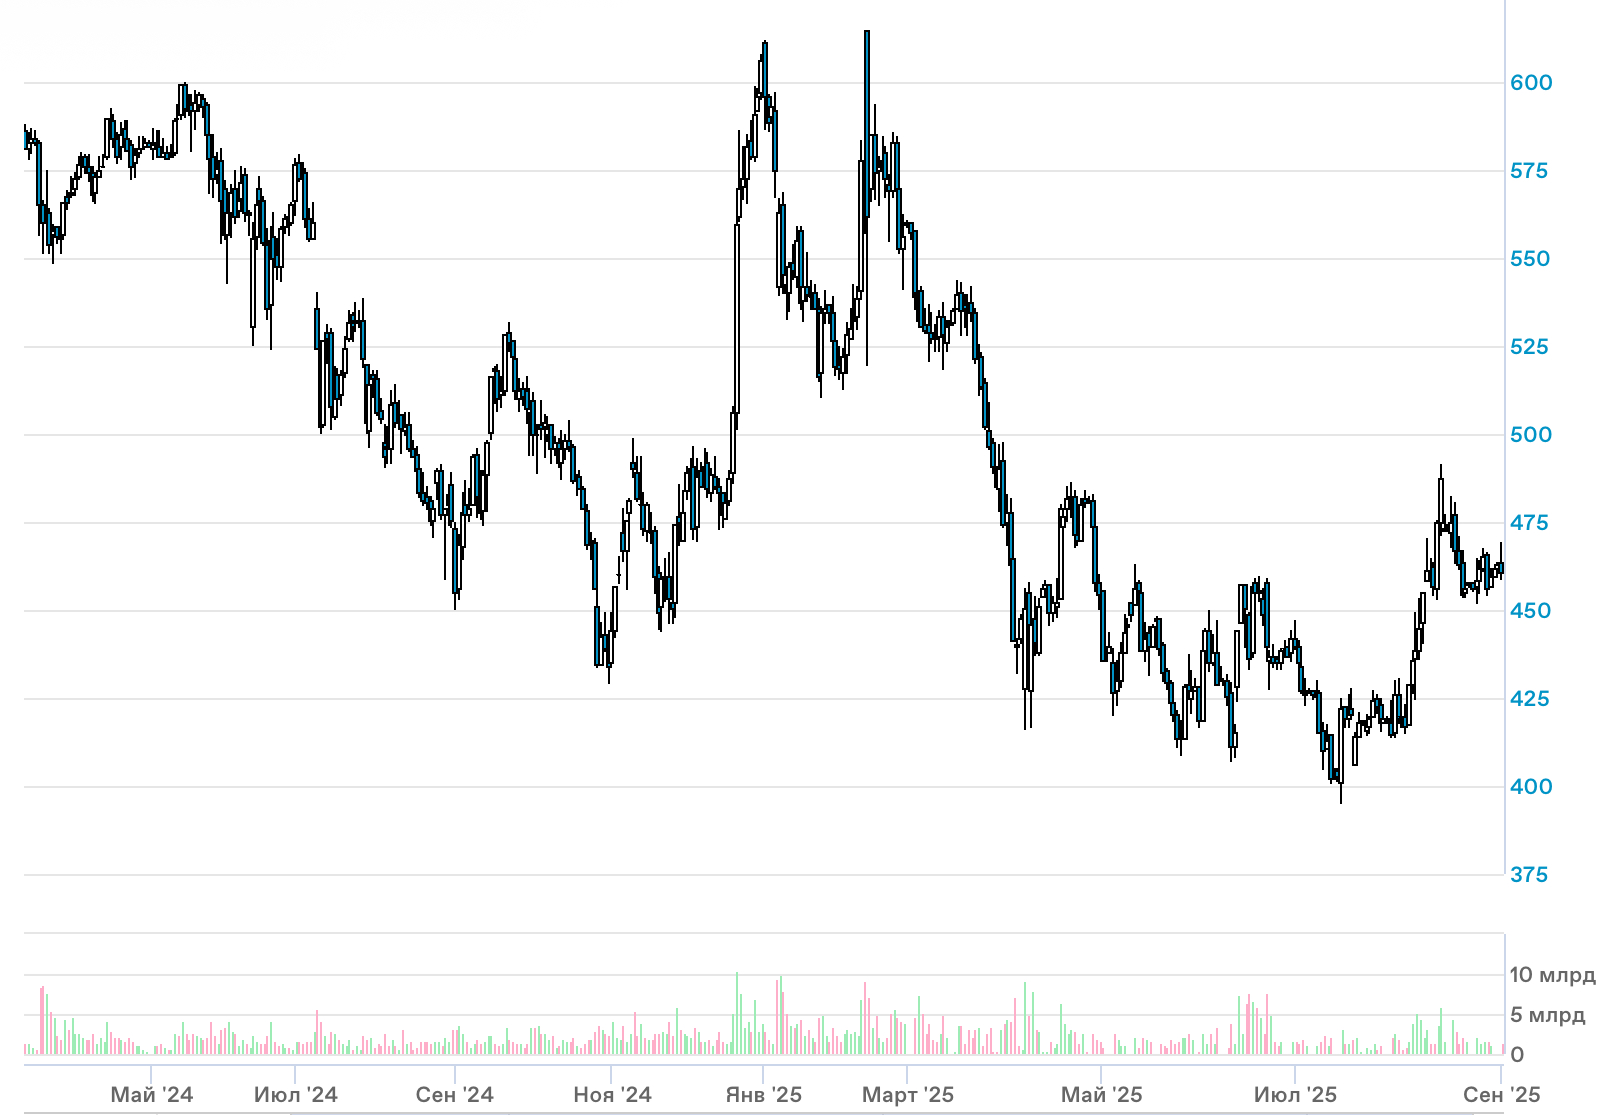
Роснефть остается устойчивой перспективной компанией и выигрывает от снижения ключевой ставки в долгосрочной перспективе. В фокусе - запуск с 2026 г. важного проекта Восток ойл (+30% к добыче ЖУВ за 2024 г.). Наш таргет на 12 мес. - 615 руб.