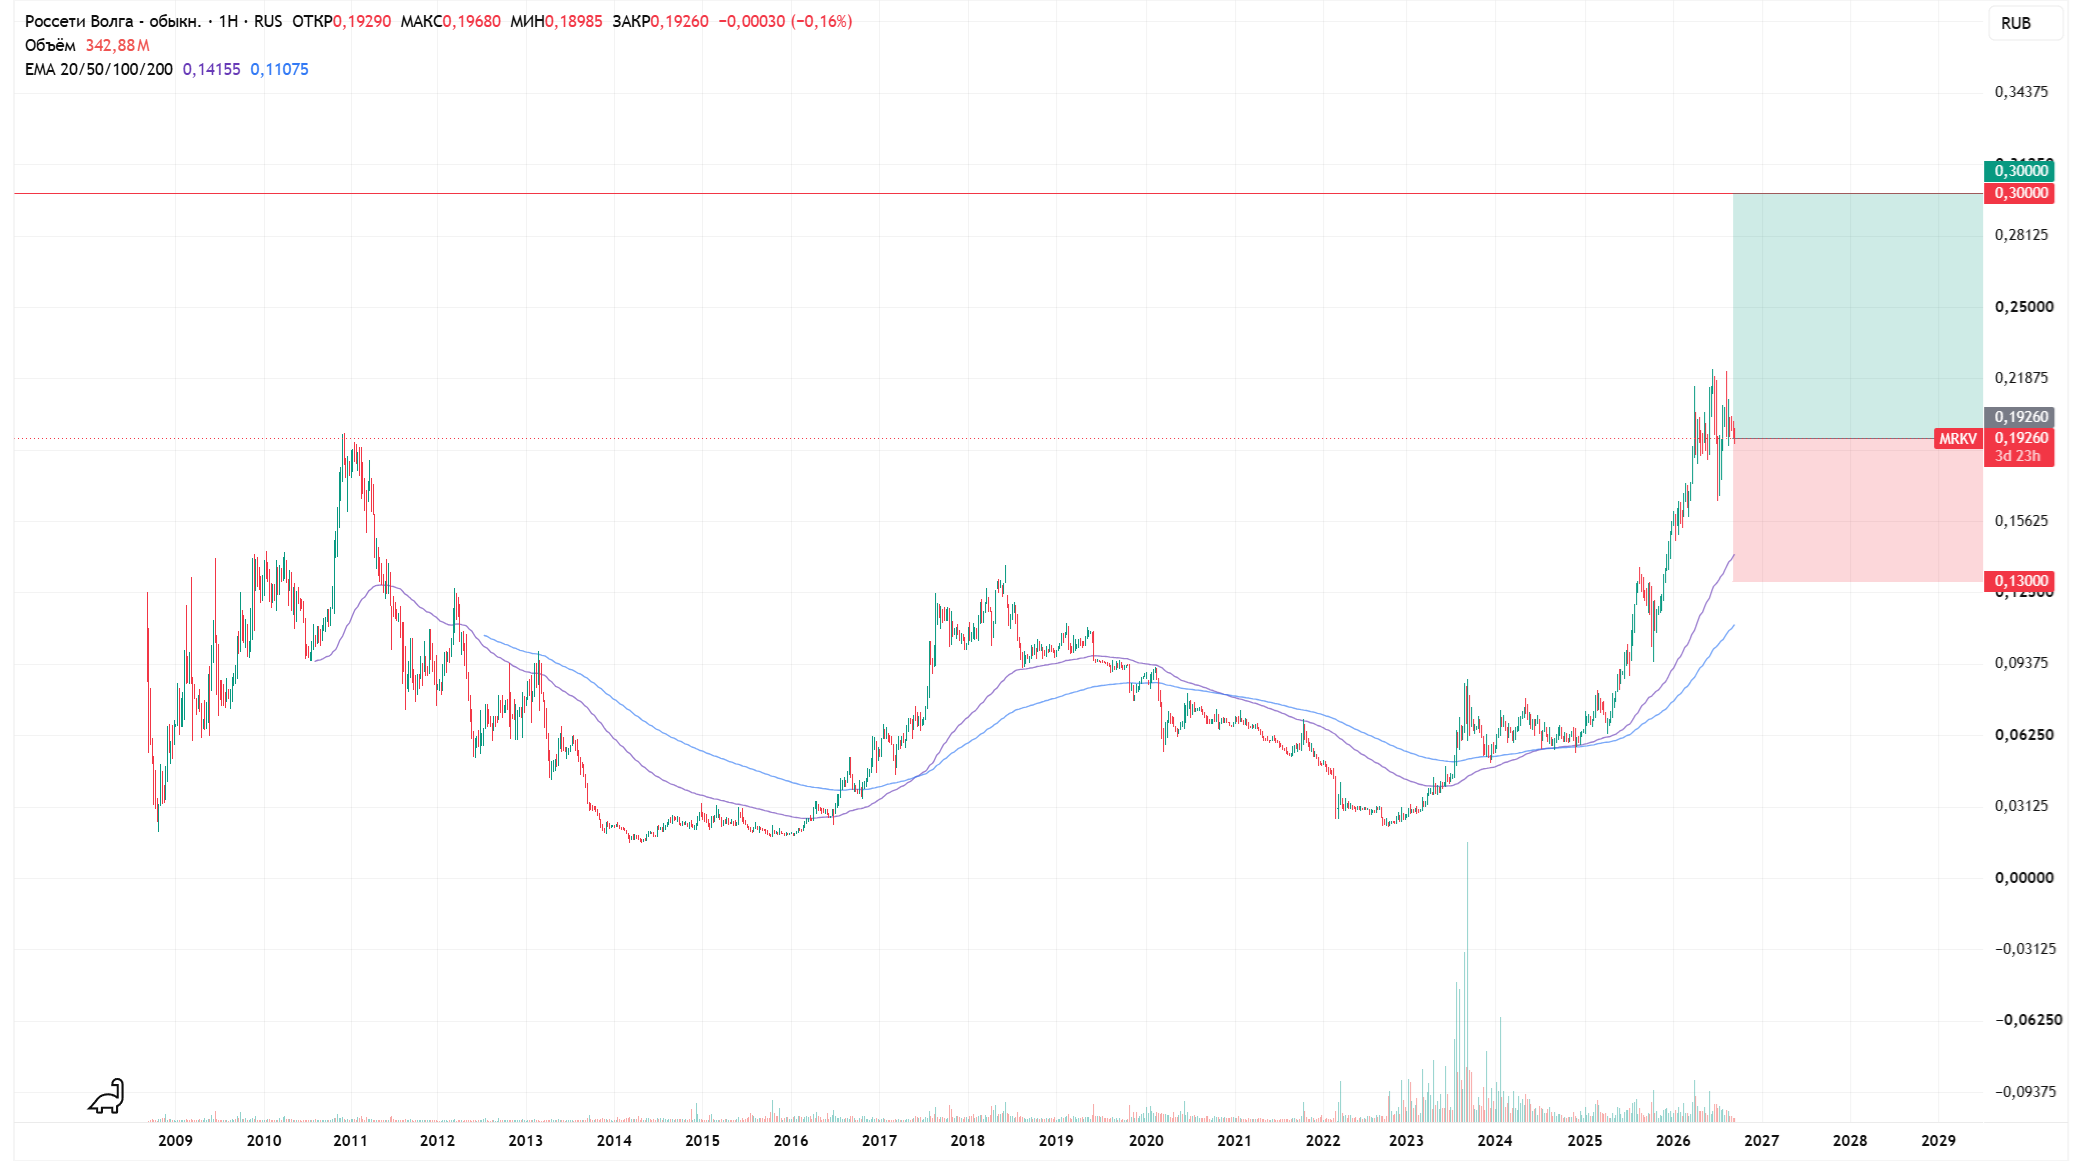
Россети Волга: потенциал растет, сопротивление падает
Драйверы
ПАО «Россети Волга» (MRKV) — региональная электросетевая компания группы «Россети», отвечающая за передачу и распределение электроэнергии в нескольких областях Поволжья.
По расчетами фундаментальная картина выглядит так: капитализация компании сейчас около 37,1 млрд рублей, а прибыль за последние 12 месяцев составила 14,1 млрд рублей, это дает текущий мультипликатор P/E около 2,6. Если ориентироваться на собственный план компании по прибыли на 2026 год в размере 15,9 млрд рублей, форвардный P/E опускается до 2,3, а на 2027 год, где план прибыли повышен почти в 1,6 раза, до 25,3 млрд рублей, мультипликатор падает уже до 1,5. Для сравнения, у большинства компаний P/E обычно держится в диапазоне 4-6, то есть по своим собственным ориентирам акция может быть недооценена вдвое-втрое относительно секторальных аналогов.
Дивидендная составляющая тоже усиливается. Компания распределяет 50% чистой прибыли по большей из величин РСБУ или МСФО, и по прогнозу на 2026 год дивиденд может составить около 0,025 рубля на акцию, что при текущей цене дает доходность примерно 13%. Если считать от прибыли 2027 года, ориентировочный дивиденд может достичь 0,047 рубля, а доходность к текущей цене превысить 24%. Даже если заложить более консервативный сценарий и посчитать справедливую цену через нормализацию дивидендной доходности до 8%, обычной для качественных дивидендных историй в секторе, цена акции могла бы вырасти до 0,31-0,34 рубля.
Главный драйвер, это продолжающийся рост тарифов на передачу электроэнергии, который позволяет компании растить выручку и прибыль быстрее, чем рынок успевает переоценивать бумагу, а расширенный горизонт бизнес-плана до 2027 года с почти двукратным увеличением плановой прибыли добавляет уверенности в устойчивости этого роста.
Купить (Long)
Тикер: MRKV
Цена: 0,1926 руб. (текущая цена)
Стоп: 0,13 руб.
Цель: 0,30 руб.
Срок: 1 год.