Ростелеком - давай, набери
Тек. доходность
Могу заработать
Народный рейтинг
Драйверы:
Ростелеком отчитался за третий квартал 2026 года в рамках наших ожиданий.
Акции Ростелекома по-прежнему торгуются с дисконтом к МТС.
Активная идея
Драйверы
Ростелеком отчитался за третий квартал 2026 года в рамках наших ожиданий.
Акции Ростелекома по-прежнему торгуются с дисконтом к МТС.
Ростелеком увеличил прибыль: аналитики сохраняют рекомендацию «покупать»
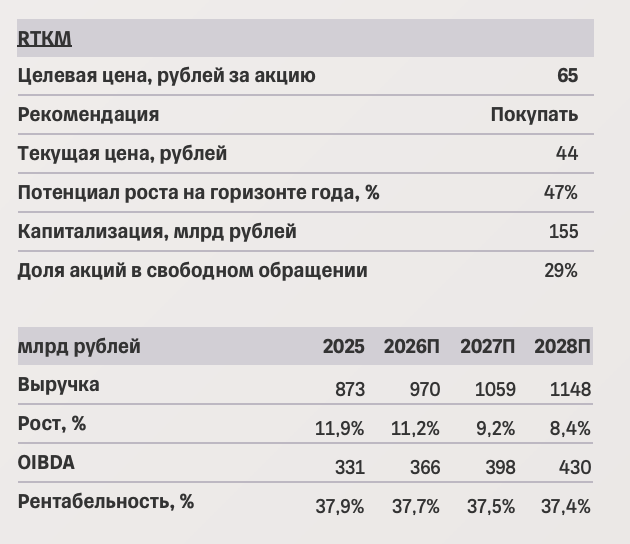
Ростелеком отчитался за третий квартал 2026 года в рамках наших ожиданий. Несмотря на рост прибыли, рентабельность бизнеса снижается. При этом акции сохраняют потенциал роста на 47%.
- Выручка Ростелекома выросла на 12% год к году, до 233 млрд рублей. Основным драйвером стали цифровые сервисы (+35%). Их доля в общей выручке достигла 27%.
- Рентабельность по OIBDA снизилась до 38%. OIBDA выросла на 9%, до 89 млрд рублей, однако масштабирование менее маржинальных цифровых сервисов и рост операционных расходов продолжают давить на рентабельность.
- Чистая прибыль увеличилась на 17%, до 6,6 млрд рублей. Результат поддержали рост бизнеса и снижение чистых финансовых расходов. При этом высокая долговая нагрузка остается ключевым риском.
- Капитальные расходы выросли на 23%, до 39 млрд рублей. Компания возвращается к активным инвестициям. Ожидаем, что увеличение капитальных затрат в четвертом квартале окажет давление на свободный денежный поток.
- Мы сохраняем позитивный взгляд на бумаги Ростелекома. Сейчас акции эмитента торгуются с дисконтом к МТС. Подтверждаем целевую цену на уровне 65 рублей за бумагу и рекомендацию «покупать»
Цена открытия
20 ноября 2026
44,62 RUB
-0,49%
Текущая цена
online
44,4 RUB
+46,4%
Целевая цена
20 ноября 2027
65 RUB
Инвесторы говорят
Отзывы наших пользователей