Русснефть: прибыль до полного бака

Драйверы
ПАО НК «РуссНефть» (RNFT) — российская нефтяная компания, занимающаяся добычей, переработкой и реализацией нефти и нефтепродуктов.
Фундаментальная картина заметно улучшилась. По итогам первого полугодия 2026 года выручка почти не изменилась, увеличившись на 0,7%, до 120,45 млрд рублей, но валовая прибыль подскочила почти на 34%, до 47 млрд рублей, операционная прибыль выросла до 29,74 млрд рублей против 21,5 млрд годом ранее, а чистая прибыль увеличилась на 34,4%, до 15,91 млрд рублей. Экспортные объемы выросли в 1,5 раза, что говорит о выгодной для компании конъюнктуре на фоне высоких мировых цен на нефть. При текущей цене капитализация компании составляет около 25 млрд рублей, а мультипликатор P/E находится на экстремально низком уровне 0,9-1,1, то есть компания оценивается рынком дешевле одной годовой прибыли, P/B составляет всего 0,16-0,2, а EV/EBITDA, 2,7-3,8, заметно ниже, чем у крупных нефтяных мейджоров. Стоит отметить, что дивиденды по обыкновенным акциям компания не платит уже несколько лет, выплаты идут только по привилегированным акциям, поэтому идея строится исключительно на переоценке самой акции, а не на дивидендном потоке.
Отдельный драйвер связан с топливным рынком: дефицит бензина в России, вызванный повреждением нефтеперерабатывающих мощностей и сезонным спросом, разогнал биржевые цены на топливо до исторических рекордов, АИ-92 на бирже превышал 75 000 рублей за тонну в начале сентября 2026 года, а розничные цены выросли более чем на 20% год к году. Такая конъюнктура позволяет нефтяным компаниям с собственной переработкой продавать нефтепродукты на внутреннем рынке значительно дороже, поддерживая маржинальность, в дополнение к высоким мировым ценам на сырую нефть, которые обеспечивают выгодные условия для экспортных продаж.
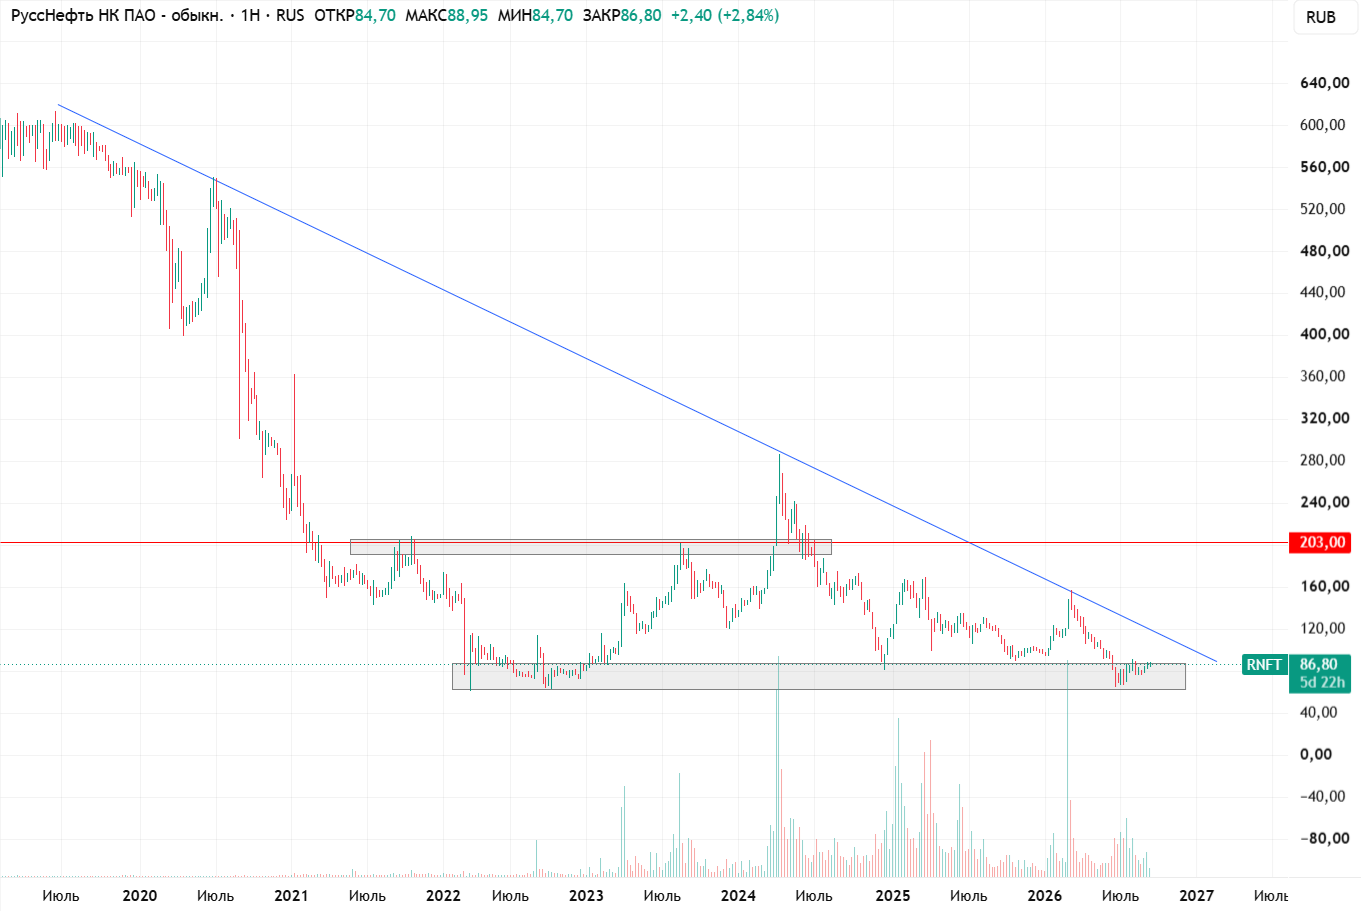
Технически на многолетнем графике акция сформировала нисходящий треугольник: цена движется в рамках снижающейся линии сопротивления, идущей от максимумов 2019 года, при этом нижняя граница диапазона в районе 65-90 рублей удерживается уже несколько лет. Пробой нисходящей линии сопротивления этого треугольника открывает дорогу к следующему значимому уровню в районе 203 рублей, откуда акция отталкивалась в 2023-2024 годах.
Купить (Long)
Тикер: RNFT
Цена: 86,80 руб. (текущая цена)
Стоп: нет
Цель: 203 руб.
Срок: 2 года.