Самолет: мягкая или жесткая посадка в акциях?
Драйверы
ПАО ГК «Самолет» (SMLT) — крупнейший российский девелопер по объему текущего жилищного строительства.
Компания находится в состоянии явного финансового стресса: выручка за первое полугодие 2026 года упала на 31,3%, до 117,4 млрд рублей, а чистый убыток составил 22,3 млрд рублей против прибыли годом ранее. Суммарный
долг группы, около 773 млрд рублей, в десятки раз превышает текущую капитализацию в 15-17 млрд рублей, что делает баланс компании крайне уязвимым. 17 сентября 2026 года «Коммерсантъ» сообщил, что Сбербанк, как крупнейший кредитор с долей 30,6% в общей задолженности, обсуждает получение управления частью бизнеса девелопера в рамках реструктуризации, вплоть до входа в капитал дочерних проектных структур. Формально это может стабилизировать операционную деятельность и гарантировать завершение строек, что важно для покупателей квартир и держателей облигаций, но одновременно создает риск сильного размытия доли текущих акционеров, если часть долга будет конвертирована в капитал.Новость не подтверждена компаниями.
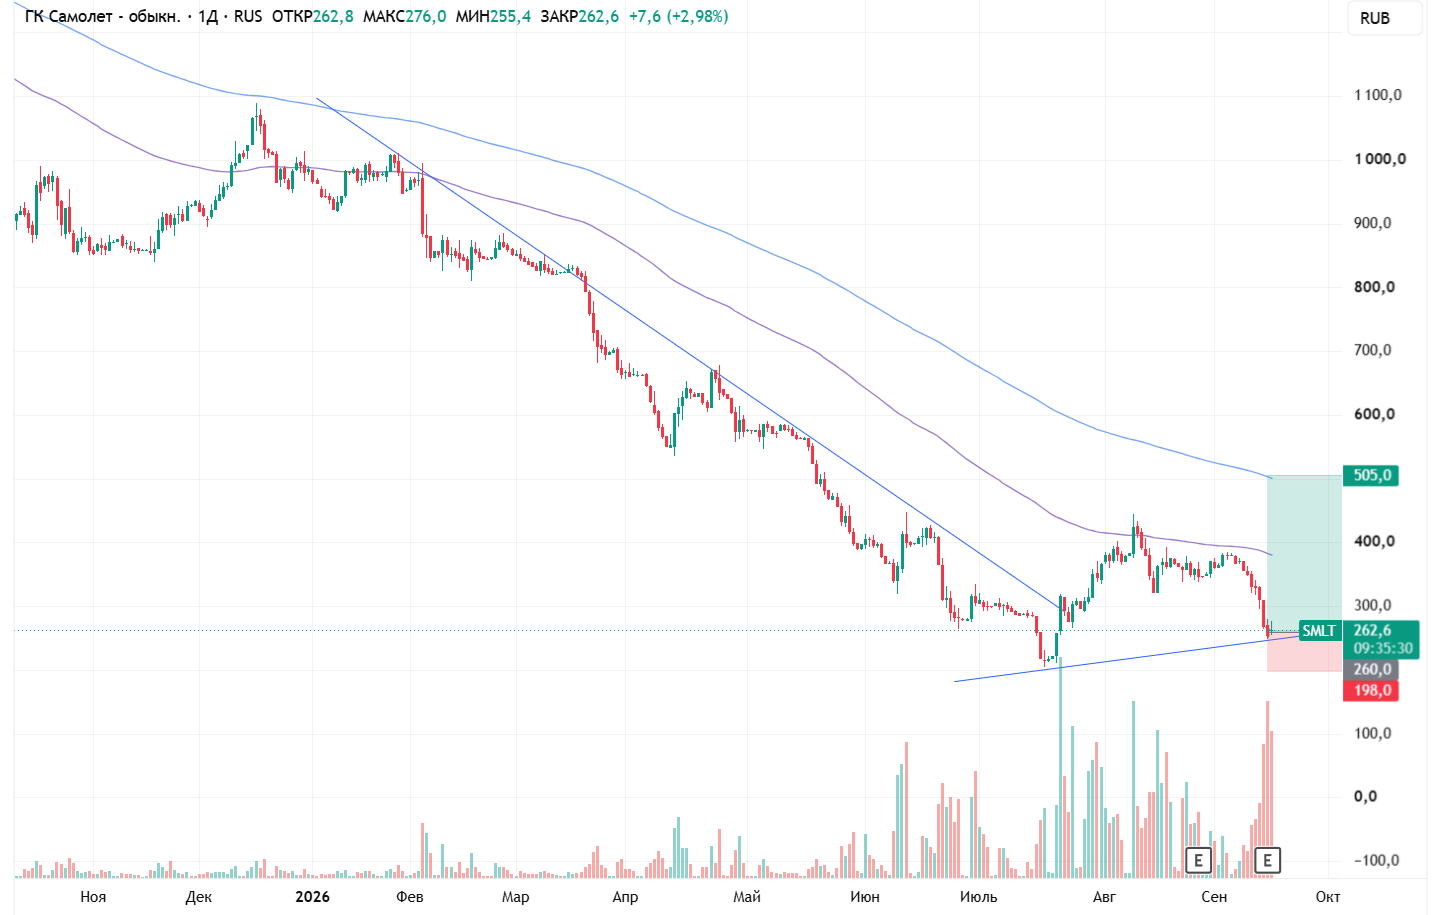
Именно поэтому реакция на рынке смешанная: часть рынка интерпретирует участие Сбербанка как признак того, что банкротство исключено и крупнейший кредитор заинтересован в сохранении бизнеса, а не в его ликвидации, что убрало один из хвостовых рисков. Другая часть сохраняет негативный взгляд на акции именно из-за неопределенности условий реструктуризации и риска размытия. Технически акция сформировала двойное дно в районе 205-255 рублей после обвала более чем на 75% за год, и при позитивном сценарии реструктуризации без сильного размытия акционеров возврат к 200-дневной скользящей средней и далее к уровню 505 рублей выглядит технически достижимым в рамках более широкого восстановления рынка.
Купить (Long)
Тикер: SMLT
Цена: 262.6 руб. (текущая цена)
Стоп: 198 руб.
Цель: 505 руб.
Срок: 1 год.