Сбер подвел итоги - итоги не подвели
Драйверы
Обновление от 20.01.2026: целевая цена ПОВЫШЕНА
Сбер обновил рекорд по прибыли третий год подряд
Банк поделился результатами по РПБУ за двенадцать месяцев 2025 года.
- Сбер заработал почти 1,7 трлн рублей чистой прибыли в 2025 году, рентабельность капитала — 22,1%.
- Рост доходов и сокращение расходов на резервы компенсировали рост операционных издержек и низкий комиссионный доход в прошлом году.
- Основным драйвером роста прибыли остается чистый процентный доход, который увеличился почти на 18% и составил 3,08 трлн рублей за 2025 год. Росту данной статьи доходов способствовал сильный (для периода высоких ставок) рост балансовых показателей и стабильная высокая процентная маржа.
- Комиссии при этом сократились на 2,6% год к году — до 727 млрд рублей — отчасти из-за высокой базы прошлого года.
- Сбер продемонстрировал сильный рост баланса в условиях высоких ставок. Кредитный портфель вырос на 9% год к году, рост в декабре ускорился как в корпоративном сегменте, так и в сегменте индивидуальных клиентов.
Егор Дахтлер, аналитик Т-Инвестиций:
Мы оцениваем результаты Сбера за 2025 год нейтрально. Отмечаем устойчивость финансовых результатов банка к высоким ставкам. Также отмечаем стабильную стоимость риска без учета валютной переоценки и стабильное качество активов. Более существенный рост чистой прибыли не позволяют показать снижение комиссий и продолжающийся рост операционных расходов
По акциям Сбера придерживаемся рекомендации „покупать“ с целевой ценой 368 рублей».
Обновление от 12.11.2025: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер получил 150 млрд рублей чистой прибыли в октябре
Банк поделился сокращенными результатами по РПБУ за октябрь и 10 месяцев 2025 года.
Ключевые результаты октября
- Чистая прибыль составила 149,6 млрд рублей, на 11,5% больше по сравнению с октябрем 2024 года. Рентабельность капитала составила 22,6%.
- Чистые процентные доходы выросли на 25,5% год к году, до 277 млрд рублей.
- Чистые комиссионные доходы снизились на 6% год к году, до 60,6 млрд рублей.
- Рентабельность капитала составила 22,6%.
- Расходы на резервы снизились на 44,5%, до 38,2 млрд рублей.
Результаты за 10 месяцев
- Чистая прибыль составила 1,4 трлн рублей, на 6,9% больше по сравнению с аналогичным периодом 2024 года, с рентабельностью капитала 22,4%.
- Чистые процентные доходы выросли на 17,5%, до 2,5 трлн рублей, на фоне роста объема активов.
- Чистые комиссионные доходы снизились на 2,6% за 10 месяцев, до 599,4 млрд рублей, что связано с изменением подхода к признанию доходов по документарным операциям корпоративных клиентов.
Егор Дахтлер, аналитик Т-Инвестиций, рекомендует покупать акции Сбера с целевой ценой 347 рублей.
Обновление от 10.06.2025: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер: финансовые результаты, дивиденды и прогноз по акциям в 2025 году
Хотя банк продолжает наращивать чистую прибыль, жесткая политика ЦБ уже сказывается на кредитовании. Есть также регуляторные риски: ужесточение пруденциальных стандартов со стороны Банка России и повышение налоговой нагрузки.
Основные показатели по итогам четырех месяцев 2025-го
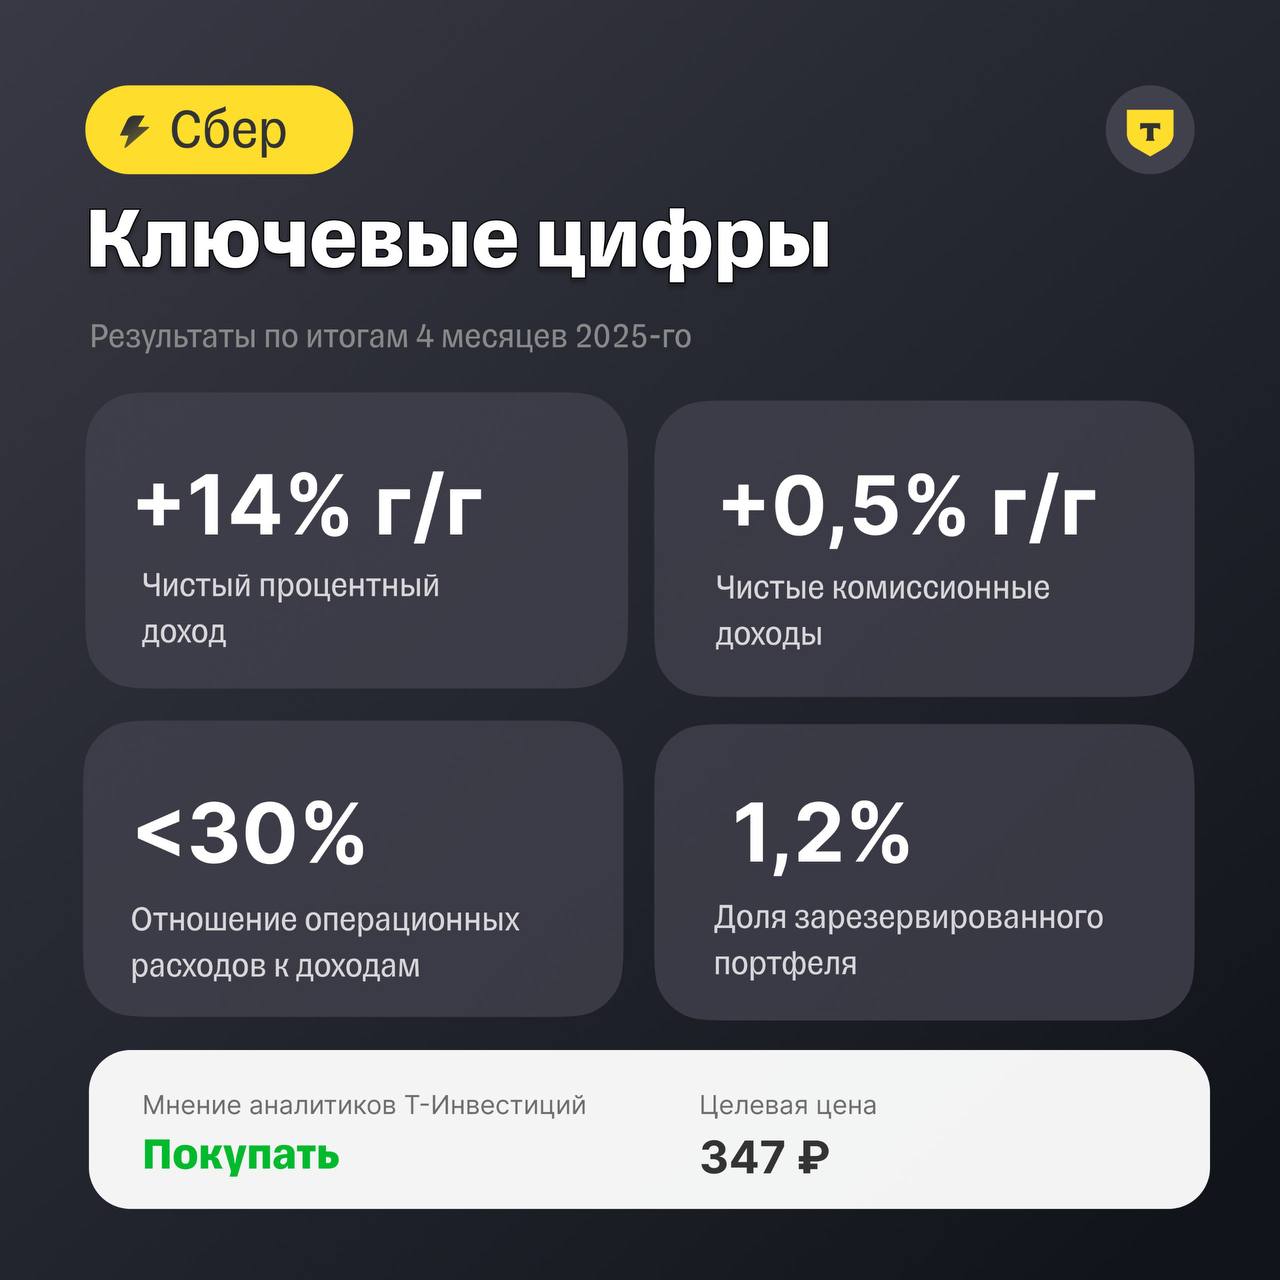
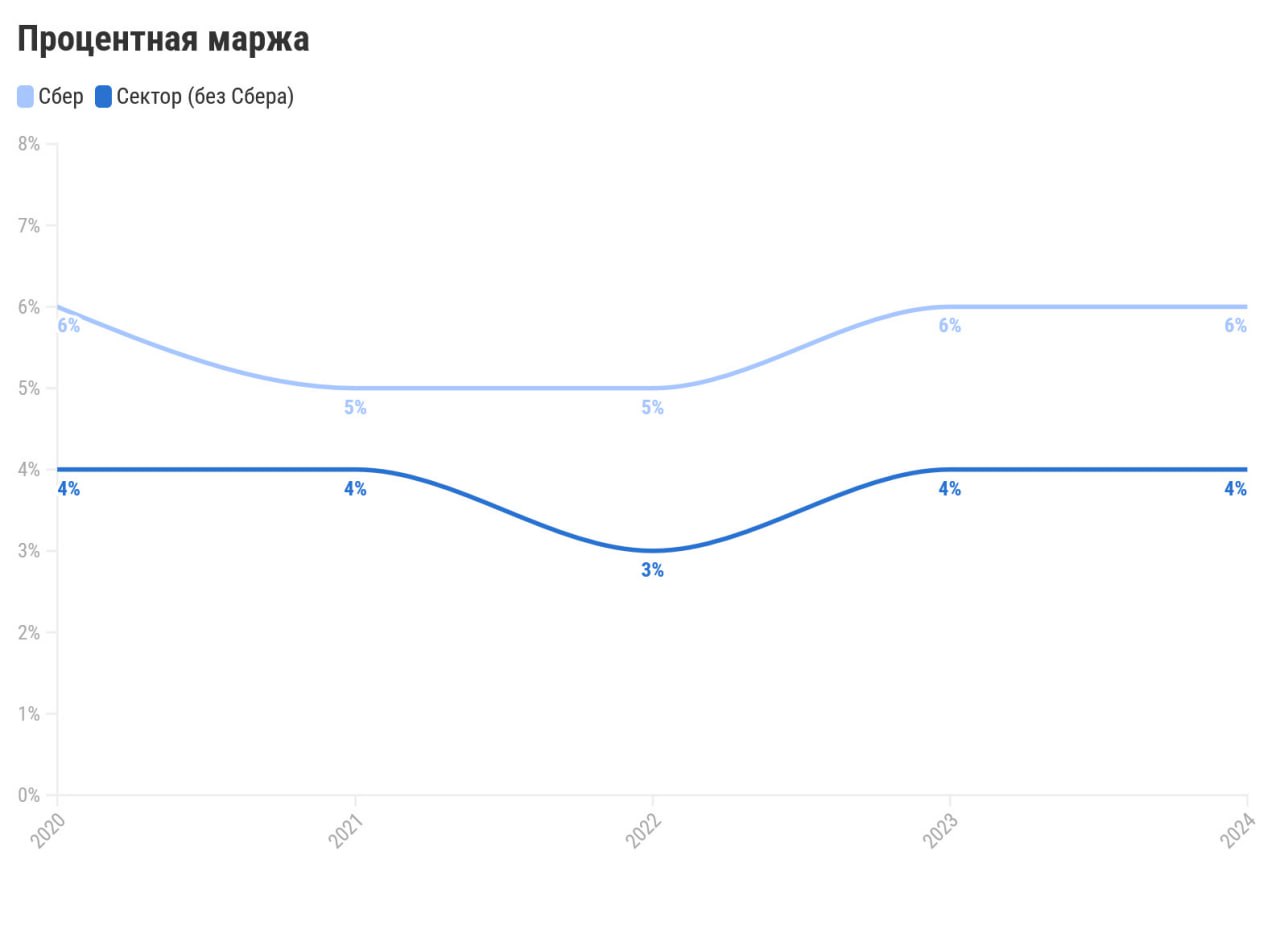
- Чистый процентный доход: + 14% г/г. Чистая процентная маржинальность, рассчитанная на базе совокупных активов, остается на высоком уровне — 5%.
- Чистые комиссионные доходы банка сохранились практически на прежнем уровне (+0,5% г/г).
- Отношение операционных расходов к доходам не превышает 30%. У Сбера этот показатель — один из самых низких в банковском секторе.
- Доля зарезервированного портфеля — 1,2% (умеренный уровень).
В 2024 году чистая прибыль Сбера достигла рекордных за всю историю банка значений — 1,58 трлн рублей. По нашим оценкам, за 2025-й показатель еще вырастет и составит 1,67 трлн рублей.
Что с дивидендами?
В апреле 2025 года набсовет Сбербанка рекомендовал выплатить за 2024 год дивиденды в размере 34,84 рубля на акцию. Дивидендная доходность к текущей цене — около 11%.
Наш взгляд на акции
Мы сохраняем идею на покупку акций Сбера с целевой ценой на уровне 347 рублей за акцию (потенциал роста на горизонте года — 9%).
Текущий мультипликатор P/E составляет 4,2х, а текущий P/B — 0,9х. Особенное положение Сбера в секторе позволяет ему рассчитывать на «премию» в рыночной оценке.
Обновление от 04.03.2025: целевая цена ПОВЫШЕНА
Сбер: обновляем рекомендацию
Сбер опубликовал финансовые результаты за 2024 год.
- Прибыль выросла на 5%, до 1,58 трлн рублей.
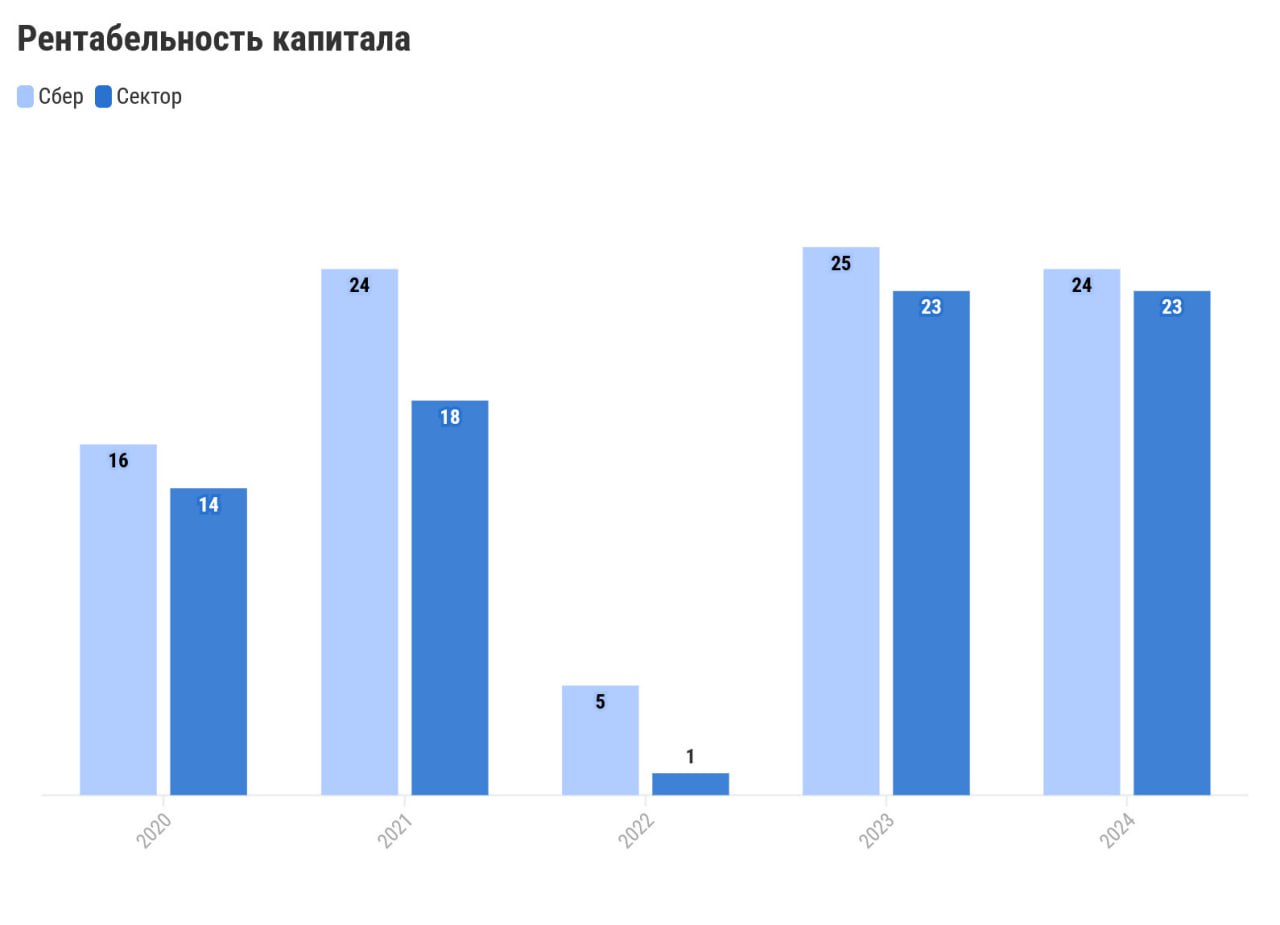
- Рентабельность капитала (ROE) составила 24%.
- Активы банка выросли на 16% за год, чему способствовал рост кредитного портфеля на 17% и увеличение межбанковских активов в два раза.
- Чистая процентная маржа составила 5,9%, а чистый процентный доход увеличился на 17%, до 3 трлн рублей.
- Комиссионные доходы выросли на 10%.
Несмотря на рост операционных издержек на 15% (вследствие увеличения заработных плат в банковском секторе), коэффициент расходов/доходов остался на уровне 30%.
Прогноз на 2025 год
Умеренный рост баланса, при этом кредиты могут вырасти на 9—11% в сегменте юридических лиц и менее чем на 5% в сегменте физических лиц.
Ожидается снижение процентной маржи до 5,6% из-за высоких ставок, но операционные расходы останутся под контролем.
Рентабельность капитала (ROE) сохранится на уровне выше 22%, а достаточность капитала останется на целевом уровне 13,3%.
Мы прогнозируем незначительный рост прибыли до 1,63 трлн рублей в 2025 году.
Дивиденды
Дивиденды по итогам 2024 года могут составить 35 рублей на акцию, что предполагает дивидендную доходность к текущим ценам 11%.
Мы повышаем целевую цену до 347 руб/акция. С учетом дивидендов целевая доходность на горизонте года может составить 21%.
Обновление от 17.01.2025: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер: высокие ставки оказывают давление, но бизнес устойчив
Крупнейший банк страны отчитался по РПБУ за весь 2024 год.
- Рентабельность капитала (ROE) составила 23, 4%, превысив целевые 22%, установленных менеджментом.
- Чистая прибыль показала умеренный рост на 5% г/г (до 1, 56 трлн руб. ). К такой динамике привели высокие процентные ставки и существенный рост баланса Сбера (который наблюдался в целом у всего финансового сектора в прошлом году).
В декабре настал переломный момент в динамике кредитования. Жесткая денежно-кредитная политика Банка России по борьбе с инфляцией впервые за долгое время спровоцировала снижение балансовых показателей Сбера.
Так, по итогам декабря активы банка снизились на 1%, а кредитный портфель — на 1, 3%. Если отрицательная динамика продолжится в первом квартале 2025-го, то это может стать триггером для более скорого снижения ключевой ставки ЦБ в будущем.
Вероятная слабая динамика кредитования в этом году в целом нейтральна для эффективных крупных игроков банковского сектора: слабый рост или снижение портфелей будет компенсировано гибкостью в управлении процентной маржой и доходами от комиссионного и других бизнесов.
Учитывая сильную позицию компании в банковском секторе, мы сохраняем рекомендацию «покупать» для бумаг Сбера с таргетом 331 руб/акция.
Обновление 02.11.2024: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер: справляется ли с высокой ключевой ставкой?
На этой неделе крупнейший банк страны поделился результатами третьего квартала по МСФО.
Чистый процентный доход вырос на 14,1% г/г — это чуть выше наших ожиданий. А вот чистая процентная маржа снизилась на 14 б.п. г/г (до 5,86%). Давление на маржу оказывает повышение ключевой ставки Банком России. В третьем квартале 2024-го ключевая ставка составила в среднем 17,7% против 10,3% годом ранее. За этот период стоимость пассивов (депозитов) росла быстрее средней доходности активов банка, приносящих процентный доход (кредиты, портфель ценных бумаг и денежные средства). Это говорит о более высокой чувствительности пассивов к изменению ключевой ставки, что и оказало давление на маржу.
При этом менеджмент подчеркивает, что на текущий момент у банка положительная чувствительность процентного дохода к повышению ключевой ставки (чуть менее +20 млрд руб. за год при повышении ставки на 1 п.п.). Максимальный позитивный эффект наблюдается в первые два месяца, а затем переоценка депозитов постепенно приводит к его ослаблению, из-за чего чистая процентная маржа может снизиться. По итогам года менеджмент ждет маржу в размере более 5,8% (предыдущий прогноз предполагал более 5,7%).
Кредитный портфель продолжил расти, но уже более медленными темпами (+17,9% г/г до вычета резервов) прежде всего за счет замедления в рознице. Доля кредитов юрлицам по плавающим ставкам превысила 65% в портфеле. В связи с ростом рисков и портфеля банк нарастил расходы на резервы под возможные кредитные убытки более чем вдвое г/г. Стоимость риска по всему портфелю увеличилась на 63 б.п. г/г, до 1,16%. Драйвером этого роста стал розничный сегмент на фоне растущих процентных ставок в стране и усиления регуляторного давления, тогда как в корпоративном сегменте показатель вовсе стал отрицательным. Совокупное качество кредитного портфеля Сбера все еще стабильно.
- В части депозитов стоит отметить рост совокупной доли срочных депозитов (до 65%), которые генерируют больший процентный расход.
- Чистый комиссионный доход, который приносит менее 30% операционных доходов Сбера, показал рост на 11,6% г/г, превысив консенсус-прогноз.
- Чистая прибыль снизилась на 0,1% г/г в связи с ростом расходов на резервы (основной вклад в снижение) и негативным разовым эффектом от переоценки отложенных активов и обязательств, связанных с повышением ставки налога на прибыль до 25% с 2025-го. Несмотря на это, мы ждем, что по итогам всего года чистая прибыль Сбера покажет роста более чем на 10% г/г, до 1,7 трлн рублей.
- Рентабельность капитала (ROE) без учета суборд. кредита снизилась до 25,4%. Менеджмент сохранил прогноз ROE на уровне не ниже 23% по итогам всего года.
- Что с дивидендами
Согласно дивидендной политике, Сбер распределяет среди акционеров 50% от чистой прибыли по МСФО, но при одном условии — норматив достаточности общего капитала группы на основе консолидированной отчетности по РПБУ (Н20.0) должен быть не менее 13,3%. По итогам третьего квартала Н20.0 снизился на 120 б.п. кв/кв, до 12,9%, на фоне выплаты дивидендов за 2023 год (выплата состоялась в июле 2024-го). По итогам года Сбер планирует превысить уровень Н20.0 13,3%, что позволит банку осуществить выплату за 2024 год. По нашим оценкам, банк может выплатить около 39 руб/акцию за 2024-й. Дивидендная доходность — около 16% к текущим ценам.
- Что с акциями
При оценке справедливого уровня акций Сбера мы использовали две модели: дисконтирования дивидендов (DDM) и остаточной стоимости (RI). Далее из полученных результатов мы взяли среднее, которое совпало с нашим текущим таргетом — 331 руб/акция. Мы сохраняем его на текущем уровне, а вместе с ним и рекомендацию «покупать» для акций Сбера. Потенциал роста на горизонте года — почти 40% (плюс возможная двузначная див. доходность).
Обновление 09.10.2024: инвестиционная идея ПОДТВЕРЖДЕНА
За девять месяцев Сбер уже заработал больше триллиона рублей.
Что дальше?
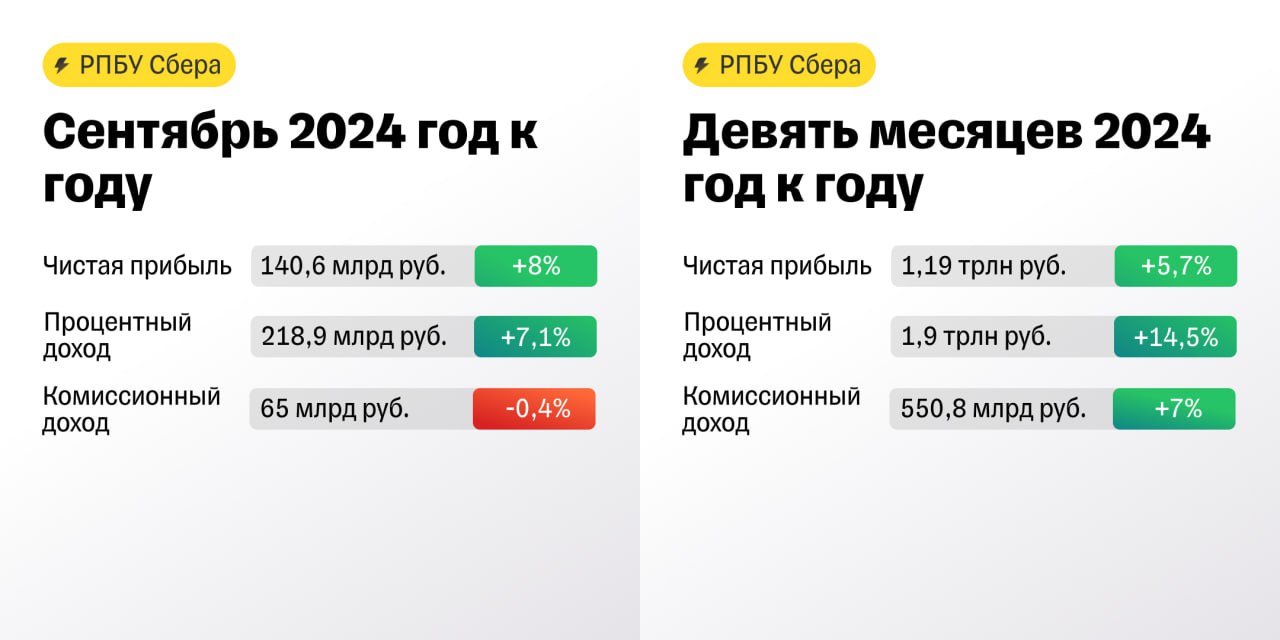
Самый крупный банк России опубликовал отчет по РПБУ за сентябрь и девять месяцев 2024 года.
Темпы роста кредитования физлиц и юрлиц замедлились. Качество кредитного портфеля остается стабильным. Частные клиенты хранят все больше денег в Сбере на фоне увеличения максимальной ставки по вкладам.
Процентные доходы за сентябрь показали более слабый рост, чем в прошлом месяце. При этом чистой прибыли удалось остаться вблизи значений августа. По оценкам аналитиков Т-Инвестиций, за весь 2024 год прибыль Сбера может оказаться выше значения за 2023 на 6-7% и превысить отметку в 1 600 млрд рублей. В таком случае инвесторы в следующем году смогут рассчитывать на выплату дивидендов в размере около 37 рублей на акцию.
Мы сохраняем рекомендацию на покупку бумаг Сбера с целевой ценой в 331 рубль.
Обновление 10.09.2024: инвестиционная идея ПОДТВЕРЖДЕНА
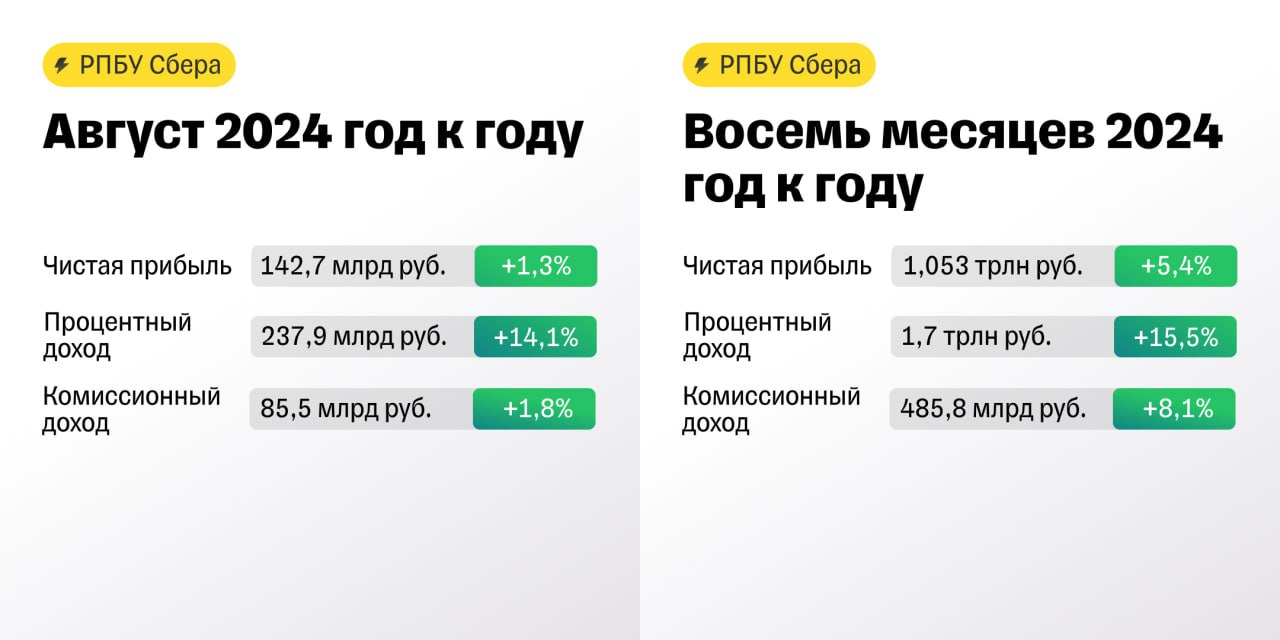
У Сбера все идет по плану. За восемь месяцев банк заработал более 1 трлн рублей
Самый крупный банк страны опубликовал ежемесячные результаты по РСБУ за август 2024 года.
Компания продолжает показывать сильные результаты. В августе банку удалось ускорить рост кредитования юрлиц месяц к месяцу и сохранить качество портфеля. Потребительское кредитование тоже не сбавляет темп. Улучшение условий вкладов на фоне роста ставок позитивно влияет на динамику средств физических лиц.
Банку удается удерживать высокую рентабельность капитала на уровне 23,6%. По итогам года менеджмент ожидает сохранить ее уровень выше 23%.
Аналитики Т-Инвестиций позитивно оценивают перспективы Сбера. Сохраняем наш таргет в 331 рубль за акцию. Общее падение рынка не позволило бумагам быстро закрыть дивидендный гэп, однако фундаментальные показатели компании остаются сильными. По нашему мнению, ожидаемые дивиденды по итогам 2024 года имеют все шансы побить рекорд выплат за 2023 год.
Обновление 08.08.2024: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер наращивает прибыль
Сохраняем рекомендацию «покупать»
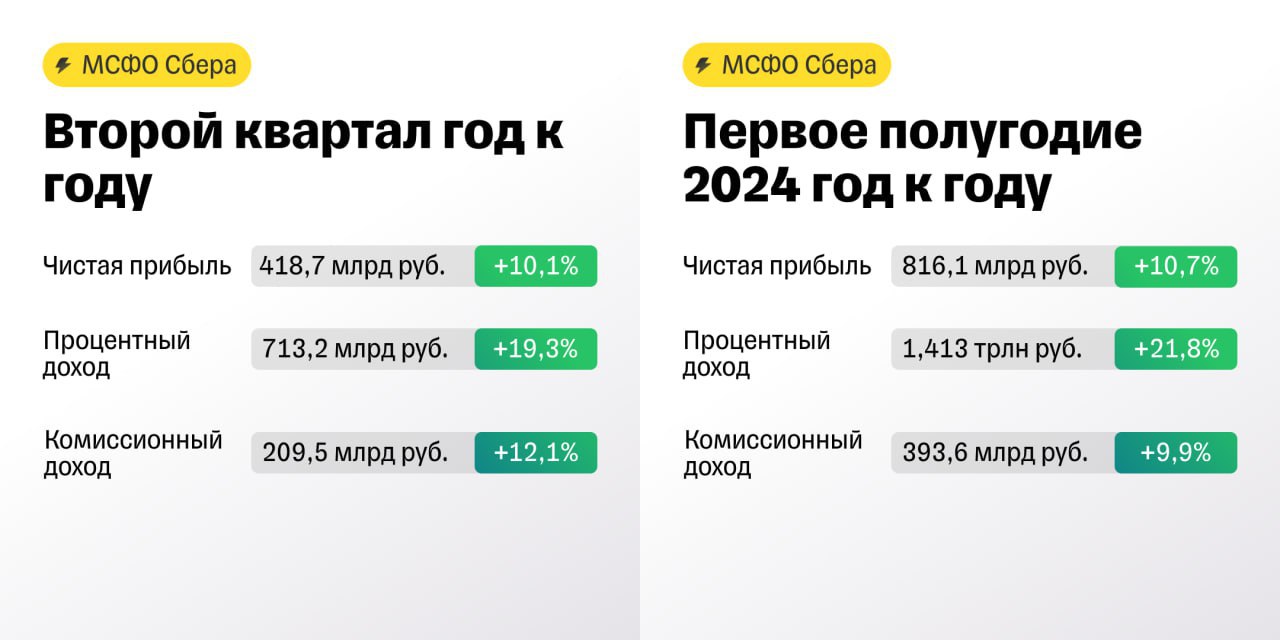
Крупнейший банк страны поделился ожидаемо хорошими результатами за второй квартал. Значение чистой прибыли незначительно превзошло ожидания рынка.
Чистая процентная маржа банка составила 5, 84% за квартал (-4 базисных пункта г/г). Свой годовой прогноз Сбер оставил без изменения на уровне в 5, 7%. Сохранять высокую маржинальность удается благодаря высокой доле кредитов по плавающим ставкам — в корпоративном кредитном портфеле доля таких кредитов превысила 60%. До конца года менеджмент банка не ожидает снижения ставки ниже текущего уровня.
В дальнейшем Сбер не ожидает значимого ухудшения темпов роста корпоративного портфеля. Динамику розничного портфеля поддержала ипотека (выдачи в конце квартала подогревались ожиданием завершения льготных программ).
Банк повысил годовой прогноз по росту корпоративного портфеля (по банковскому сектору в целом) до +14-17%, по розничному портфелю — до 12-14%. Средства физлиц распределились практически поровну между текущими и срочными депозитами (один из факторов сохранения высокой процентной маржи). По итогам года Сбер ожидает прироста средств физлиц на уровне 26-29%, юрлиц — 4-6%.
Мы сохраняем нашу рекомендацию на покупку бумаг Сбера с целевой ценой в 331 рубль. Завтра банк опубликует результаты работы за июль по РПБУ.
Обновление от 09.07.2024: инвестиционная идея ПОДТВЕРЖДЕНА
Крепкий отчет Сбера по РПБУ за первое полугодие
Что будет с акциями после дивидендной отсечки?
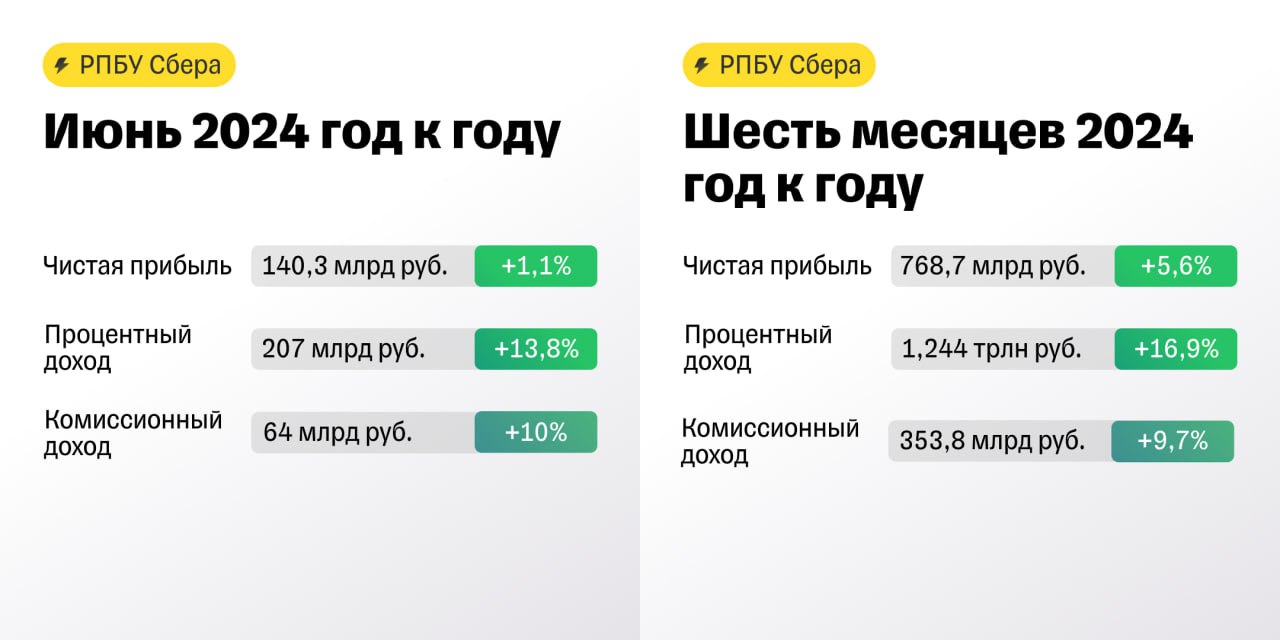
Сбер опубликовал финансовые результаты по РПБУ за июнь и первые полгода 2024-го.
Показатель чистой прибыли по РПБУ — близкий ориентир для будущих результатов по МСФО. Банку удается сохранять рентабельность капитала на высоком уровне.
До 10 июля включительно акции Сбера торгуются с правом получения дивидендов с доходностью 10,2% по текущим ценам. 11 июля пройдет дивидендная отсечка и откроется дивидендный гэп. Последние 7 лет он по акциям Сбера закрывался в среднем за 40 рабочих дней. На скорость закрытия гэпа влияют ожидания по размеру будущих выплат и макроэкономическая обстановка в целом.
По консенсус-прогнозу прибыль банка по итогам 2024 года может составить около 1,6 трлн рублей, а дивиденды могут увеличиться до 36 рублей на акцию. Прогноз по ключевой ставке на этот год и начало следующего говорит о возможном смягчении политики ЦБ. Поэтому аналитики Т-Инвестиций ожидают, что в этот раз акции Сбера смогут закрыть дивидендный гэп быстрее, чем обычно. В том числе на это может повлиять высокая популярность бумаг у инвесторов.
Мы сохраняем нашу идею на покупку акций Сбера с целевой ценой в 331 рубль за акцию. Ждем публикации МСФО результатов за 6 месяцев для пересмотра нашего таргета.
Обновление от 09.04.2024: инвестиционная идея ПОДТВЕРЖДЕНА
Сбер продолжает расти. Решение по дивидендам все ближе.
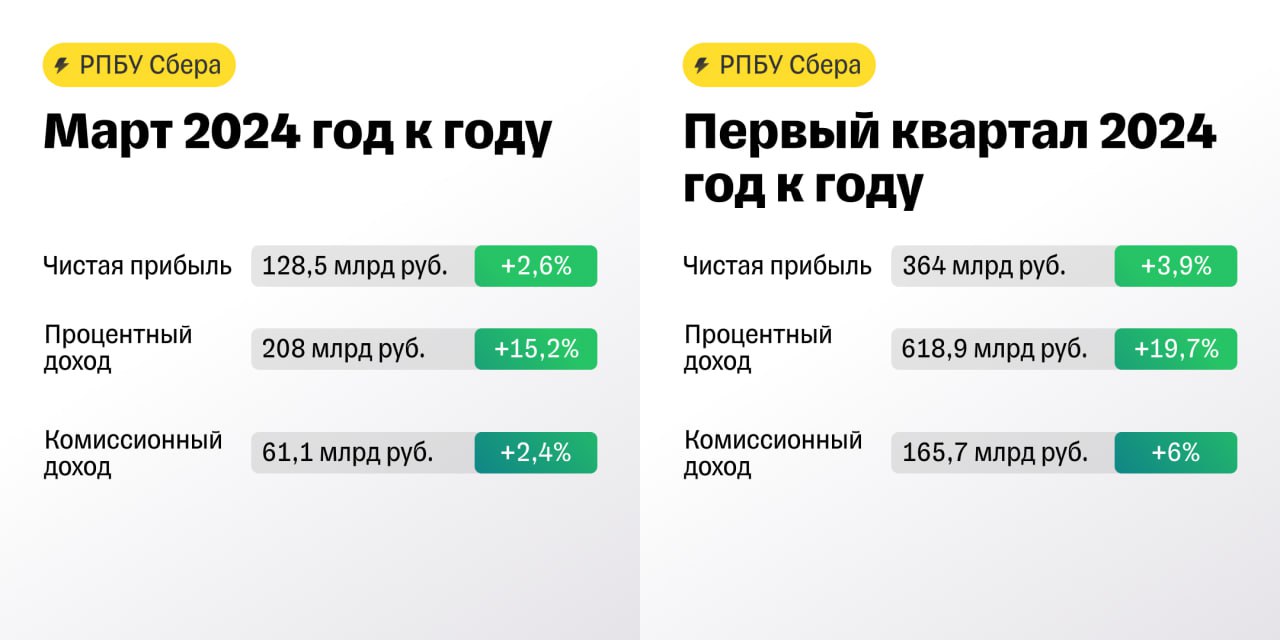
Сбербанк опубликовал отчетность РПБУ с результатами за март и первые три месяца 2024 года.
Прибыль за март показала самое большое значение роста с начала года и оказалось немного выше прошлогодних показателей (+3% год к году). Квартальные темпы роста чистой прибыли нельзя назвать рекордными. Как и ожидалось, динамика будет нормализоваться на фоне сохраняющейся жесткой денежно-кредитной политики ЦБ.
Согласно дивидендной политике, Сбер намерен выплатить акционерам 50% чистой прибыли при достаточности капитала (с учетом внутреннего буфера) выше 13,3%. Таким образом, дивиденды за 2023-й могут составить рекордные 33,7 рубля на акцию (доходность около 11%). Заседание наблюдательного совета, на котором будут обсуждать выплату, ожидается в апреле.
Мы сохраняем идею на покупку акций Сбера с целевой ценой на горизонте года — 331 рубль за акцию.
Обновление от 12.03.2024: инвестиционная идея ПОДТВЕРЖДЕНА
Февральские результаты Сбера. Рекордные дивиденды все ближе
Крупнейший российский банк опубликовал отчет РПБУ с финансовыми итогами февраля и двух прошедших месяцев 2024 года.
Месячное значение прибыли за февраль осталось примерно на уровне последних месяцев 2023 года (на 5% выше значений января 2024 года). Замедление темпов роста кредитования из-за ужесточения мер регулирования со стороны ЦБ продолжается. При этом на фоне высокой ставки растут и сбережения клиентов. В феврале банк пополнил резервы на 84,1 млрд рублей на фоне прогнозируемого охлаждения динамики выдачи ипотеки.
Согласно дивидендной политике, Сбер намерен выплатить акционерам 50% чистой прибыли при достаточности капитала (с учетом внутреннего буфера) выше 13,3%. Таким образом, дивиденды за 2023-й могут составить рекордные 33,7 рубля на акцию (доходность около 11%). Заседание наблюдательного совета, на котором будут обсуждать выплату, ожидается в апреле.
Мы сохраняем идею на покупку акций Сбера с целевой ценой на горизонте года в 331 рублей за акцию.
Исходная идея:
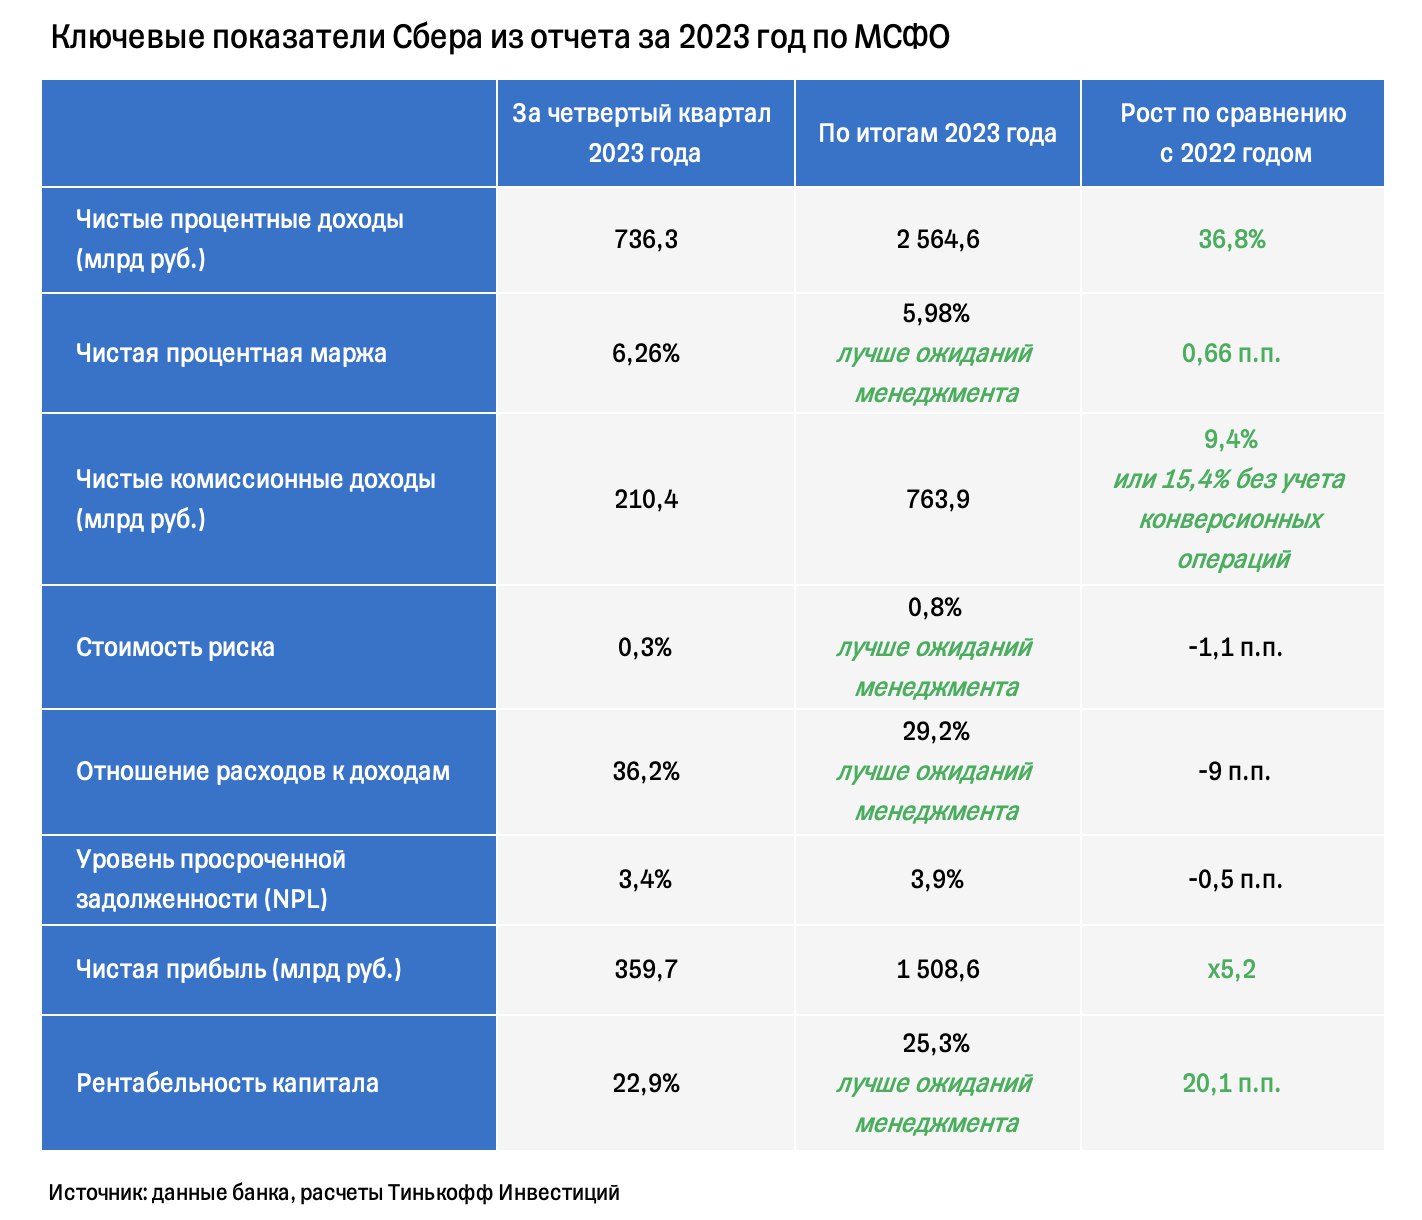
Крупнейший банк страны опубликовал финансовые результаты за 2023 год по МСФО. По итогам года банк заработал 1 508,6 млрд рублей чистой прибыли. Такие результаты не стали сюрпризом для рынка, ведь банк ежемесячно делится данными по РПБУ, и аналитики ожидали сопоставимых значений и по МСФО. Прибыль за 2023 год превысила на 20% показатель 2021-го и более чем в пять раз превзошла показатель кризисного 2022-го. При этом заявленные ранее прогнозы менеджмента по году были выполнены.
Чего ждать в 2024 году
Рекордные прибыли 2023 года уже вряд ли смогут повториться в текущем году. По оценкам Банка России, чистая прибыль российского банковского сектора в 2024-м составит чуть более 2 трлн рублей (вместо 3,3 трлн руб. по итогам 2023-го).
Жесткая денежно-кредитная политика будет сдерживать рост кредитования. В случае отмены программы льготной ипотеки темпы роста ипотечного сегмента также могут быть существенно ниже текущих значений. На необеспеченное кредитование будет влиять ужесточение лимитов на выдачи и повышение надбавок на капитал, а также падение платежеспособного спроса.
К тому же в прошлом году весомый вклад вносили разовые статьи доходов, такие как доходы от валютной переоценки (более 15% от совокупного финансового результата) на фоне падения курса. Еще одним фактором стало снижение отчислений в резервы (их активно накапливали в 2022 году из-за возросшей экономической неопределенности).
Какие прогнозы дает банк
Менеджмент во многом подтвердил прогнозы, озвученнее ранее на Дне Инвестора в декабре 2023 года.
- Сбер ожидает, что в 2024 году ВВП вырастет примерно на 1,7% при инфляции на уровне 5—7%.
- Текущая политика Банка России и высокие ставки стимулируют сберегательную модель россиян. В текущем году Сбер ожидает крупного притока средств в банки (+17—19%).
- Что касается самого Сбера, то целевой уровень чистой процентной маржи банка установлен выше 5,7%, а стоимость риска — на уровне 1—1,1%. Еще банк планирует контролировать уровень операционных расходов: отношение операционных расходов к доходам ожидается на уровне около 30—32%. В планах также поддержка рентабельности на уровне выше 22% по году.
Что с дивидендами
Согласно дивидендной политике, банк намерен выплатить акционерам 50% чистой прибыли при достаточности капитала (с учетом внутреннего буфера) выше 13,3%. Таким образом, дивиденды за 2023-й могут составить 33,7 руб./акцию (доходность такой выплаты по текущим ценам около 11%). Заседание Наблюдательного совета по этому вопросу ожидается в апреле.
Ну и что
Несмотря на то, что банковский сектор вряд ли повторит рекордные прибыли 2023 года, мы сохраняем идею на покупку акций Сбера и повышаем таргет для бумаг до 331 руб./акцию на фоне сильных финансовых результатов и потенциально высокой дивидендной доходности. Ожидаем, что в 2024 году банку все же удастся показать рост прибыли на невысокий двузначный процент при сохранении высокой рентабельности капитала.
Потенциал роста на горизонте года — 13% (+двузначная дивидендная доходность).