Северсталь: от минимума к дивидендам
Драйверы
«Северсталь»: от минимума к дивидендам
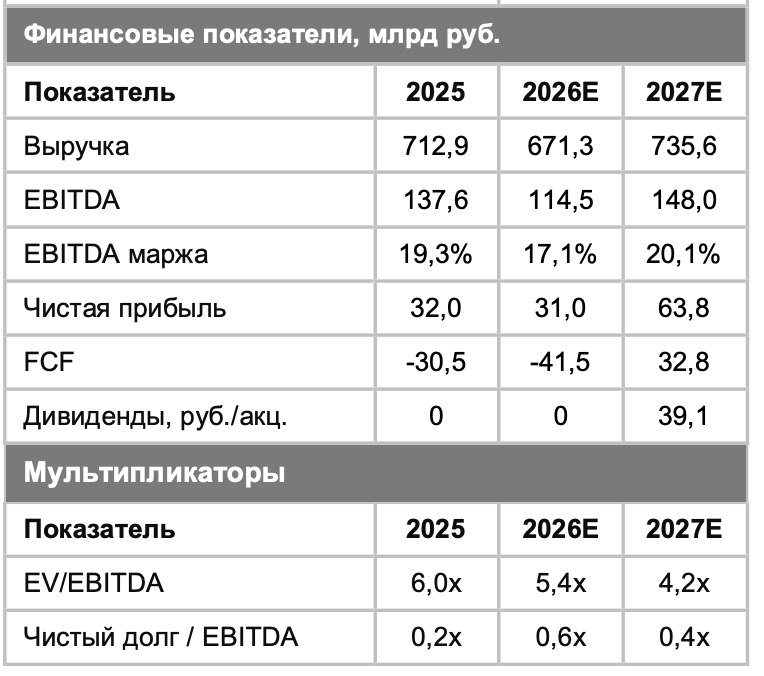
Аналитики «Финама» повышают целевую цену акций ПАО «Северсталь» с 717 до 844 руб., что предполагает потенциал роста около 25% и соответствует рейтингу «Покупать». Оценка аналитиков методом DCF предполагает восстановление рентабельности EBITDA с 17% в 2026 г. до 27% к 2030 г., тогда как текущая цена акций, по расчетам аналитиков, учитывает ее рост лишь до 23%.
Циклическое дно пройдено в I квартале 2026 г.: рентабельность EBITDA восстановилась с 12 до 14% в II квартале и 23% в III квартале. EBITDA за III квартал выросла на 13% г/г, до 40 млрд руб., несмотря на снижение выручки на 3%, а чистая прибыль увеличилась на 17% г/г, до 15,2 млрд руб. Восстановлению способствовали рост цен на сталь, оптимизация затрат и улучшение продуктового микса.
Факторы роста компании
Снижение ключевой ставки ЦБ. Спад спроса на сталь в РФ во многом является следствием жесткой
ДКП: дорогая ипотека держит строительный сектор под давлением, а дорогой кредит сдерживает
инвестпроекты машиностроения. Менеджмент привязывает разворот спроса к удержанию ключевой
ставки на уровне ~12% в течение полугода-года. По обновленному прогнозу ЦБ конца октября средняя
ставка составит 14,6% в 2026 г., 12,5–13,5% в 2027 г. и 9–10% в 2028 г., поэтому разворот спроса мы
ожидаем скорее в 2П 2027, а полноценное восстановление — в 2028 г.
Запуск пеллетного комплекса. «Северсталь» завершает строительство комплекса по производству
окатышей: 26 октября компания начала сушку футеровки обжиговой машины, после чего начнутся
комплексное опробование и горячие испытания, а запуск заявлен на 4К 2026. После выхода на мощность
доля окатышей в доменной шихте ЧерМК вырастет до 90%, что сократит затраты топлива на 25% и
повысит эффективность доменных печей на ~9%. В отличие от рыночных факторов, этот драйвер роста
маржинальности полностью в периметре контроля компании и реализуется независимо от фазы цикла.
Восстановление спроса и цен на сталь. Поддержкой сталелитейному бизнесу России может стать
возможный старт «Силы Сибири — 2». Проект обеспечит полную загрузку трубных мощностей в РФ на
несколько лет вперед и поддержит самый просевший сегмент выручки (-46% г/г за 9М 2026) — трубы
большого диаметра. По оценке Kept (апрель 2026 г.), экспортные цены на HRC в черноморских портах
(около $490/т) в базовом сценарии будут расти лишь вслед за инфляцией, до ~$520/т к 2029 г., а при
стабилизации мировых рынков и росте отрасли до ~$600/т. Это ограниченный, но потенциально
дополнительный фактор для остаточного экспорта полуфабрикатов «Северстали».
Ужесточение Китаем экспортного контроля. С начала 2026 г. Китай, крупнейший мировой экспортер
стали, ввел систему экспортных лицензий для борьбы с нелегальным вывозом продукции. Дальнейшее
ужесточение экспортных ограничений, включая квоты и экологические требования, может поддержать
мировой ценовой бенчмарк FOB Black Sea, к которому привязана реализация оставшихся экспортных
объемов полуфабрикатов «Северстали».
Акции на фондовом рынке
С начала 2026 г. акции «Северстали» снизились на 29,7%, в то время как индекс МосБиржи подрос
на 11,0% (по состоянию на 3 ноября 2026 г.). На недельном графике акция торгуется в нисходящем
тренде.
На недельном графике с технической точки зрения акции демонстрируют признаки разворота после почти двух с половиной лет снижения. В сентябре — октябре котировки вышли из сужающегося клина и пробили долгосрочную нисходящую трендовую линию, проведенную от максимумов 2024 г.
(около 2 010 руб.). Сейчас бумаги удерживаются выше поддержки 651 руб., а RSI находится в нейтральной зоне. Сохранение поддержки открывает потенциал роста к 777 руб. (+14,9%) и 871 руб. (+28,8%) — преодоление последнего уровня подтвердит среднесрочный разворот. Возврат под границу клина повысит риск снижения к 562 руб. (-17,1%), а потеря этого уровня отменит позитивный сценарий.