Сладонеж: прибыль от вафель, убыток от фьючерса
Драйверы
ОАО «Сладонеж» — омская кондитерская фабрика, основанная в 1992 году, один из заметных российских производителей вафельных изделий. Рынок кондитерских изделий в 2025 году вырос на 16% в деньгах, но только на 1% в натуральном выражении, поэтому рост обеспечили цены. Компания при этом нарастила выручку на 12%, до 6,7 млрд рублей, прибыль от продаж выросла на 11%, до 467 млн, а экспорт, по оценке совета директоров, прибавил 4%.
По итогам 2025 года чистый убыток составил 321,6 млн рублей против прибыли 114,5 млн годом ранее. Главная причина ухудшение бизнеса, а расход по вариационной марже по фьючерсной позиции на Московской бирже: 454,7 млн рублей, такой статьи в 2024 году не было. Без этого расхода результат до налога был бы чуть больше нуля (+33 млн вместо −421,6 млн). Вторая причина: проценты по кредитам, которые выросли на 80%, до 597 млн, из-за высокой ключевой ставки.
Операционный денежный поток подтверждает, что бизнес генерирует деньги: он составил 361 млн рублей после уплаты процентов, а кап. вложения компания сократила до 106 млн с 546 млн в 2024 году. Свободный денежный поток до обслуживания основного долга вышел примерно 254 млн рублей.
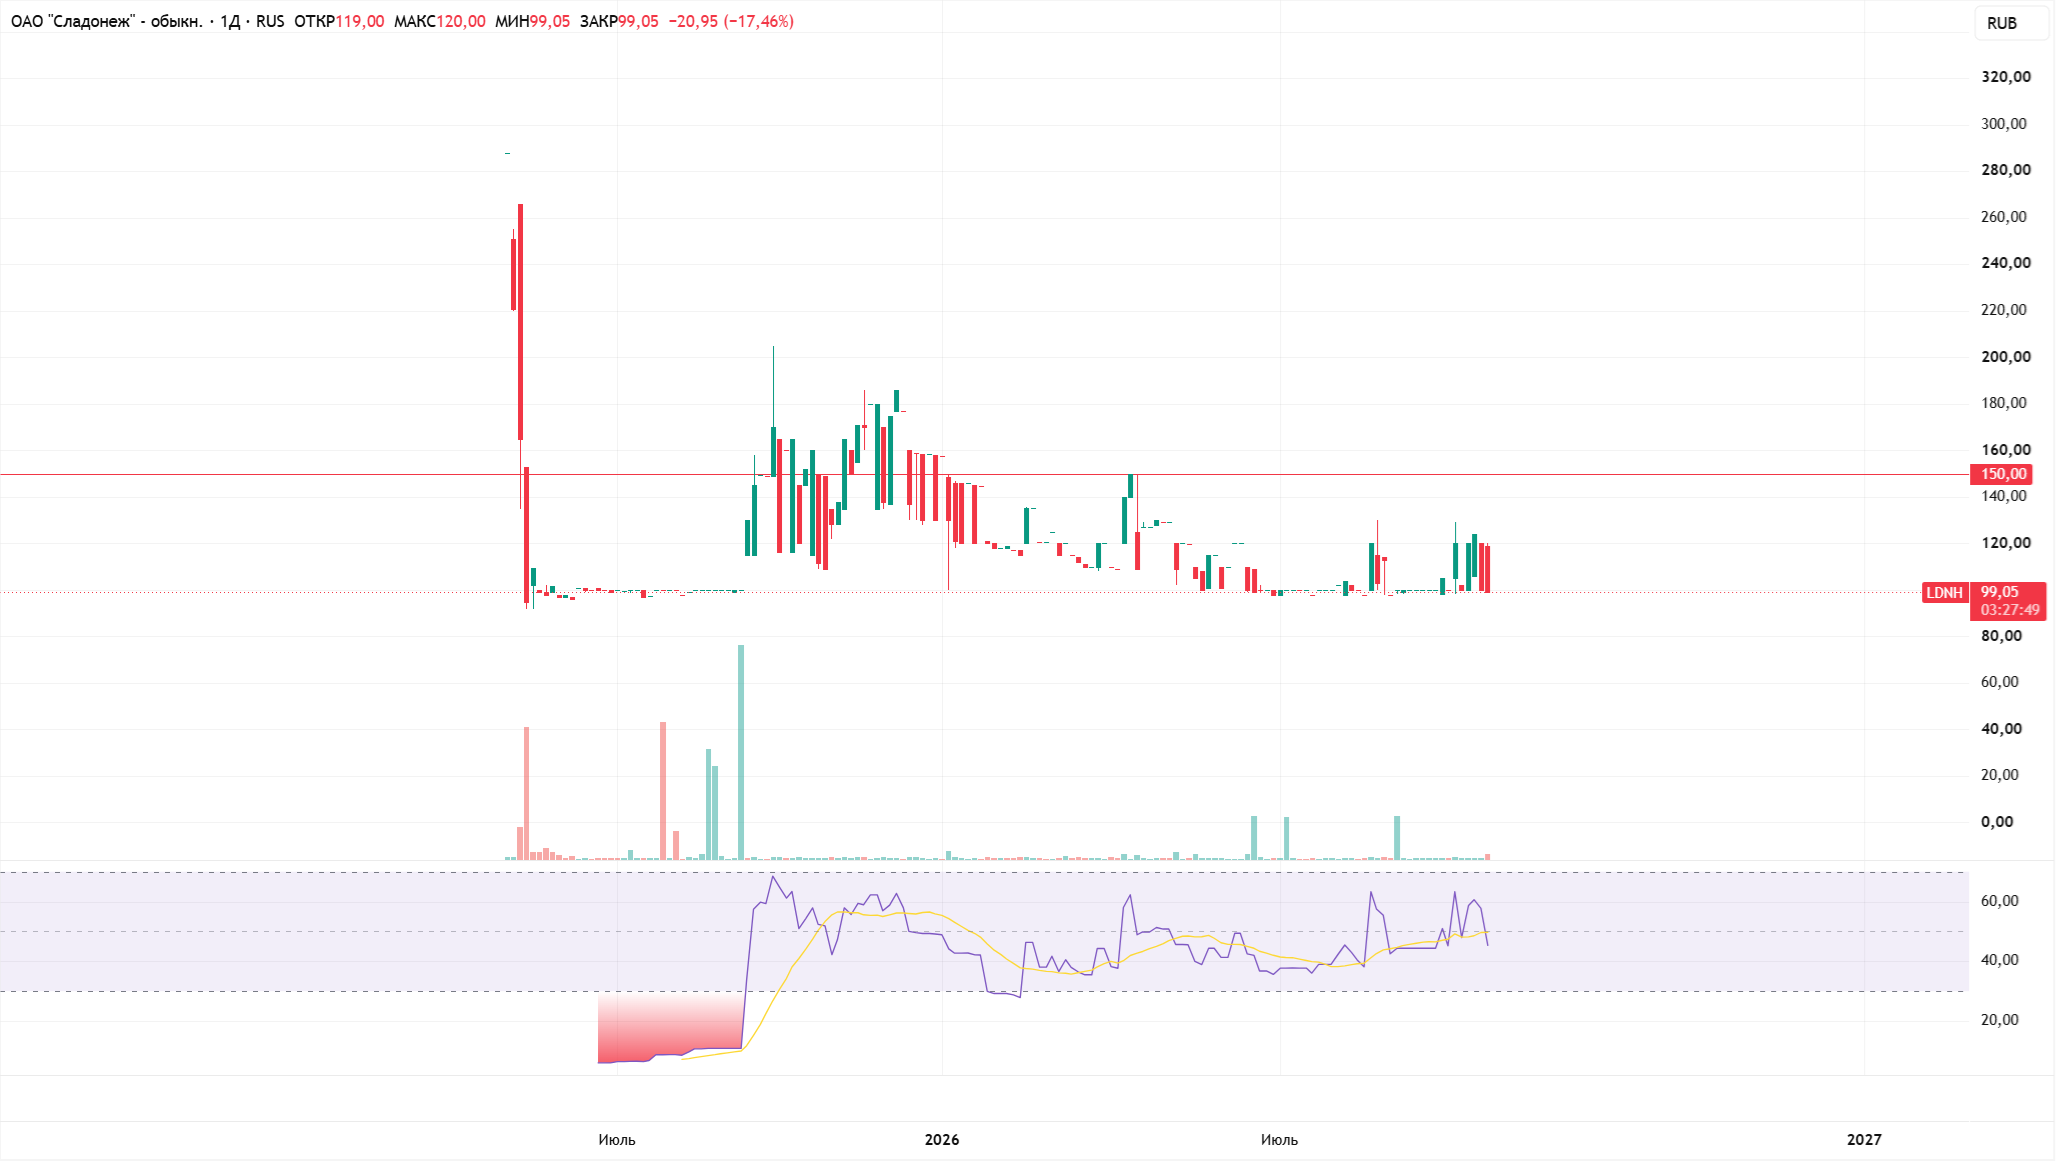
Оценка при цене 100 рублей: капитализация 500 млн рублей, P/S около 0,075, а собственный капитал по РСБУ составляет 705,6 млн, или около 141 рубля на акцию. То есть акция торгуется с P/BV 0,71. Цель 150 рублей соответствует P/BV около 1,06, то есть возврату к балансовой стоимости. Нераспределённая прибыль на конец года — 700,3 млн рублей, это около 140 рублей на акцию, и компания накопила её за прошлые периоды.
Главный драйвер возможного роста снижение ставки. Долг около 3,1 млрд рублей почти целиком с плавающей ставкой (ключевая ставка плюс 3,1–3,2%), поэтому снижение средней ставки на 1 процентный пункт экономит около 31 млн рублей в год, это примерно 6 рублей на акцию до налога. Банки продолжают финансировать компанию: в феврале 2026 года открыта новая кредитная линия Сбербанка на 500 млн рублей до августа 2027 года.
Дивидендов сейчас нет: на собрании 10 июня 2026 года акционеры единогласно решили прибыль 2025 года не распределять, а политика предполагает направление всей прибыли на развитие. Но в отчёте прямо оговорено, что в среднесрочной перспективе акционеры могут политику пересмотреть. Если компания вернётся к прибыли и сократит долг, у неё есть накопленная нераспределённая прибыль для будущих выплат.
Риски: высокая долговая нагрузка (чистый долг около 3 млрд рублей против капитала 0,7 млрд), дебиторская задолженность 1,46 млрд (около 80 дней выручки), поручительства за связанные компании на сумму свыше 2 млрд рублей по лимитам, а также низкая ликвидность бумаги: торги идут только во внебиржевом сегменте для квалифицированных инвесторов, поскольку акции не имеют листинга на Мосбирже.
Купить (Long)
Тикер: LDNH
Цена: 100 руб. (текущая цена)
Стоп: нет
Цель: 150 руб.
Срок: 1 год.