Т-Техно - теперь второй по числу клиентов банк в сегменте МСБ
Драйверы
Т-Технологии консолидирует Точка Банк: что это значит для инвестора
Т-Технологии проведет консолидацию 100% Точка Банка через допэмиссию акций по закрытой подписке. Текущая доля Т-Техно в Точке составляет 32%. Аналитики Совкомбанка оценивают сделку как нейтральную для акционеров — размытие EPS отсутствует, а включение Точки в экосистему стратегически укрепит позиции группы в сегменте МСБ. Однако в масштабах группы эффект синергии оценивается как незначительный.
Главное
- Точка Банк — расчетный банк для малого и среднего бизнеса с клиентской базой 600 тыс. субъектов МСБ (9% от общего числа малых и средних предприятий РФ)
- После консолидации Т-Техно станет вторым по числу клиентов банком в сегменте МСБ после Сбера.
- Кредитование клиентов Точки будет осуществлять Т-Банк, тогда как Точка останется расчетным банком для МСБ
- Сегмент МСБ обладает доходностью выше 40% — это наиболее доходный сегмент кредитного бизнеса Т-Технологий
- Для оплаты Точки будет проведена допэмиссия акций Т-Техно в объеме 180 млн штук по цене 320 руб. Точка Банк оценен в 84,6 млрд руб. или 1,5 P/B
- Сделка будет закрыта в декабре 2026 года, Точка перейдет во владение Т-Техно с января 2027 года
📍Прогнозы и эффект синергии
Мы ожидаем, что в течение 2027 года Т-Техно сможет провести конверсию 15% клиентской базы Точки в кредитных клиентов и увеличить эту цифру до 20% в 2028 г. По оценкам аналитиков, кредитный портфель МСБ вырастет на 52% и достигнет 538 млрд руб. в 2027 г.
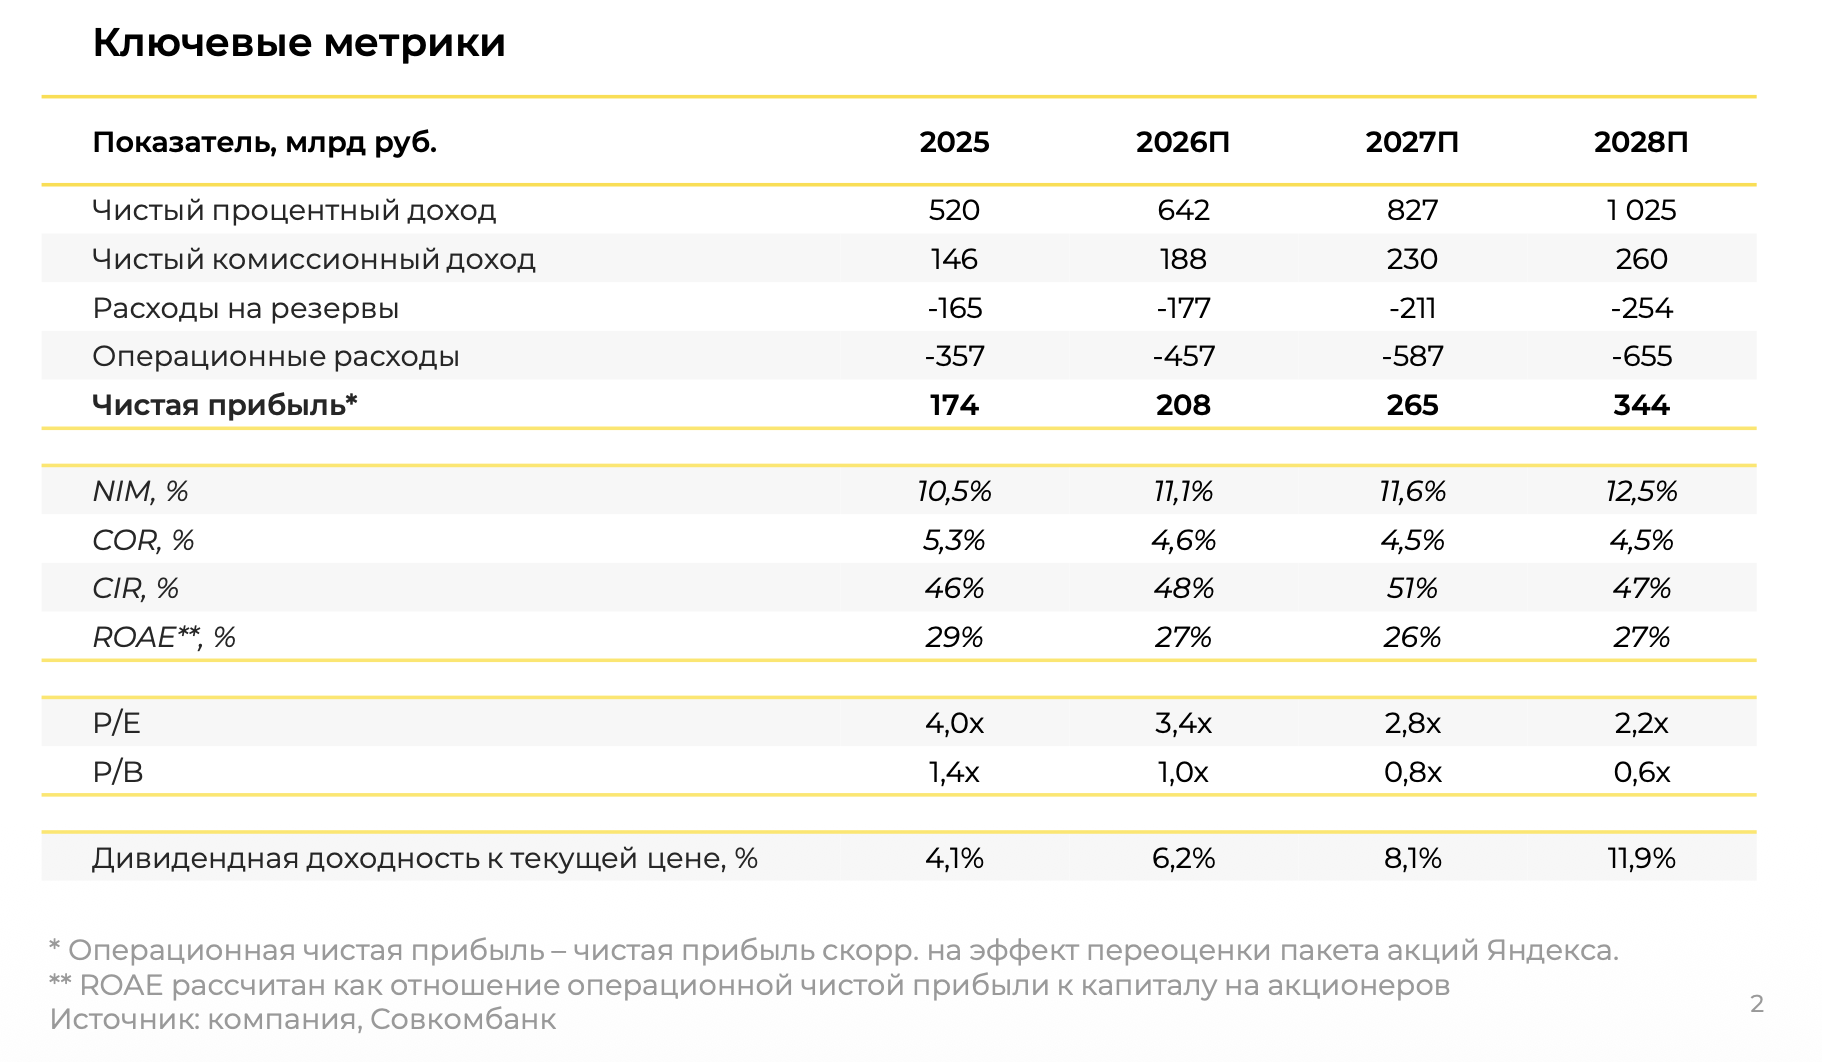
Чистый процентный доход в 2027 г. вырастет дополнительно на 47 млрд руб. до 827 млрд руб. благодаря сделке. Совокупный эффект консолидации и синергии на чистую прибыль составит 18 млрд руб. или +7,3% в 2027 г.
Дивидендная политика Т-Техно не изменится. С учетом роста прибыли ожидается доходность на уровне 8,1% в 2027 г.
По нашим оценкам, сделка не окажет значимого влияния на бизнес Т-Технологий, однако позволит усилить стратегические позиции в сегменте МСБ. Мы продолжаем позитивно смотреть на инвестиционный кейс Т-Технологий и сохраняем рекомендацию «Покупать».