Tesla: хайп на автопилоте, финансы на ручнике
Драйверы
Обновление от 22.10.2025: инвестиционная идея ПОДТВЕРЖДЕНА
Tesla, один из крупнейших мировых производителей электромобилей, систем хранения и генерации энергии, а также разработчик собственных решений в области искусственного интеллекта, опубликует отчетность за третий квартал 2025 года после закрытия торгов 23 октября. По ожиданиям рынка, результаты будут сильными в сравнении предыдущих кварталов, благодаря значительному скачку продаж перед истечением налоговых льгот при покупке электромобилей в США - консенсус аналитиков предполагает рост квартальной выручки на 9,5% г/г, до 27,6 млрд долларов; динамика по скорректированной прибыли год к году ожидается негативная – снижение на 21,3%,до 2,0 млрд долларов.
Это уже отразилось в квартальных поставках, которые превзошли ожидания аналитиков. Исследования опционных трейдеров указывают на то, что рынок закладывает движение акций Tesla на 7% в любую сторону по итогам публикации — волатильность традиционно высока для отчетных периодов компании.
В этот раз внимание инвесторов сосредоточено не столько на цифрах по выручке и прибыли, сколько на стратегических планах Tesla: запуск более доступных моделей, обновление таргета продаж с учётом истечения налоговых льгот, а также планы в области автономного вождения, робототехники и искусственного интеллекта. Рынок ждет разъяснений по срокам вывода бюджетных автомобилей, а также комментариев по ожидаемому влиянию изменения господдержки на спрос.
Большим красным флагом для инвесторов становятся разворачивающиеся события вокруг компенсационного пакета Илона Маска объемом в $1 трлн. Консалтинговая фирма Glass Lewis открыто рекомендовала акционерам проголосовать против этого предложения из-за размывания доли акционеров и чрезмерности самого пакета. Аналогичную позицию заняла и Institutional Shareholder Services (ISS), добавив давления на совет директоров Tesla в преддверии собрания акционеров 6 ноября. Ранее суд Делавэра уже аннулировал предыдущий компенсационный пакет Маска на $56 млрд, после чего компания переехала в Остин, штат Техас.
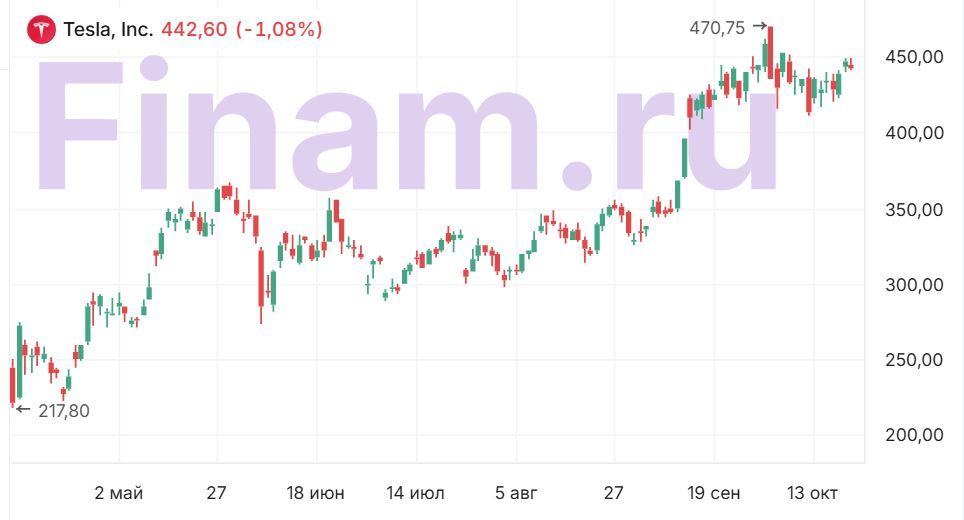
В краткосрочной перспективе акции Tesla слабо предсказуемы — сложно предположить, как откроются торги на следующей после отчета сессии. Однако мы склоняемся к тому, что акция скорректируется вниз с учётом уже заложенных высоких ожиданий от отчёта в сентябре, когда бумага подскочила на 13% за две торговые сессии, а также из-за развивающегося конфликта между акционерами и Маском.
В последние годы история Tesla становится всё менее однозначной: форвардные мультипликаторы по-прежнему рекордно высоки (P/E NTM – 206,5x), несмотря на замедлившийся рост американского рынка EV и потери доли за пределами США. Ожидания инвесторов во многом связаны с успехами в автономном вождении и робототехнике, однако перспективы этих направлений неопределённы — прогноз по рынку роботакси на ближайшие годы от Fortune Business Insider — всего $3,3 млрд, и даже при условии монополии Теслой его вклад в выручку будет несущественным. Бытовая робототехника сталкивается с серьёзной конкуренцией со стороны технологических гигантов, а также с высокими юридическими барьерами, что делает заложенный в капитализацию оптимизм явно преждевременным.
Наша текущая целевая цена по бумаге — $245, рекомендация «Продавать».
Исходная идея:
Мы подтверждаем рекомендацию «Продавать» по акциям Tesla: текущая оценка акций уже заложила будущие успехи в AI и автономии, тогда как операционные и корпоративные риски реализуют прямо сейчас. Пространство для дальнейшего роста выглядит ограниченным, а риски существенной коррекции сохраняются. Наша целевая цена по акциям Tesla — $254, потенциал снижения — 40%. Оценка построена как среднее оценок по историческим мультипликаторам (EV/EBITDA NTM и EV/Sales NTM) и методом дисконтированных денежных потоков.
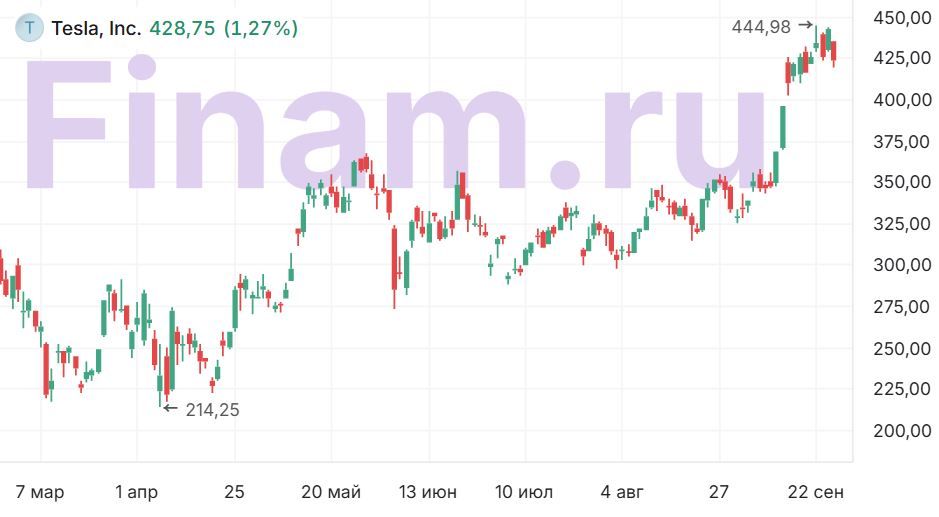
Tesla (NASD: TSLA) — производитель одноименных электромобилей, систем генерации и хранения энергии, разработчик ИИ.
Во 2К 2025 выручка Tesla снизилась на 12% г/г, до $21,6 млрд, заметно не дотянув до ожиданий аналитиков. EPS составил $0,40 (-23% г/г), фактически совпав с прогнозом рынка. Скорр. EBITDA сократилась на 7% г/г, до $3,4 млрд, чистая прибыль снизилась до $1,4 млрд (-23% г/г). Свободный денежный поток сократился более чем в 9 раз, до $0,15 млрд, несмотря на сокращение издержек. Менеджмент прямо предупредил о вероятности «нескольких тяжелых кварталов» впереди в связи с прекращением федеральных субсидий на электромобили в США, ростом импортных тарифов и сохраняющейся неустойчивостью маржинальности.
Акции Tesla продолжают торговаться с крайне завышенными мультипликаторами: P/E (NTM) находится на уровне 199x, что существенно выше исторических значений компании, которая всегда торговалась дорого.
Tesla сдает позиции на важном европейском рынке. Компания столкнулась с нарастающим конкурентным давлением со стороны китайских брендов и европейских автогигантов. Продажи в Европе продолжают падать — по данным ACEA, июльские регистрации машин Tesla сократились на 40% г/г при общем росте рынка EV на 34%.
Tesla сохраняет лидирующие позиции по внедрению технологий автономного вождения (FSD), активно развивает энергосистемы (Megapack) и фокусируется на новых направлениях — запуск роботакси, производство модели Cybercab, развитие Optimus и собственного AI-чипа Dojo. Управление объемом инвестиций в ИИ и расширение производственных мощностей создают потенциал для прорывов в перспективе 3–5 лет. Однако эффект от этих инициатив будет заметен не ранее конца 2026 года.
Рынок роботакси ограничен по масштабу: мировой рынок роботакси, по оценке Fortune Business Inside, достигнет $3,3 млрд. Даже если предположить, что Tesla полностью монополизирует его и Google откажется от развития Waymo, вклад роботакси в структуру выручки компании будет несущественным и не сможет оправдать текущие ожидания по капитализации.
Рынок массовой коммерциализации AI-роботов и домашних помощников (Optimus) только формируется и уже сейчас привлекает множество сильных игроков с технологическими и финансовыми ресурсами. У Tesla нет уникальной монополии в этой области: Boston Dynamics, Figure AI, Agility Robotics, а также Google и Amazon инвестируют миллиарды в собственные разработки. Механизмы коммерческого использования, масштабируемость домашнего применения и даже нормативная база по эксплуатации таких роботов остаются нерешенными.
Что же касается рисков для данного инвестиционного кейса, сохраняется вероятность, что отчет Tesla за 3К 2025 окажется сильнее ожиданий рынка — благодаря повышению спроса перед дедлайном по завершению налоговых льгот 30 сентября в США и лучшей динамике поставок в Китае. Краткосрочный позитив в отчетности может поддержать котировки акций и привести к локальному ралли, даже несмотря на сохраняющиеся фундаментальные риски для бизнеса.
Сохраняется вероятность дальнейшего общего роста американского фондового рынка. На фоне дальнейшего смягчения денежно-кредитной политики ФРС акции Tesla могут расти синхронно с индексом вне зависимости от собственных финансовых результатов. Высокая доля Tesla в индексах и популярность среди розничных инвесторов усиливают этот эффект, повышая вероятность технического роста котировок.