ТМК: сыграем на трубе?
Драйверы
ПАО «Трубная Металлургическая Компания» (TRMK) — крупнейший российский производитель стальных труб для нефтегазовой отрасли, машиностроения и промышленного строительства.
Фундаментально ситуация у компании сейчас непростая. Выручка снижается уже несколько лет подряд, с пиковых 629 млрд рублей в 2022 году до 341 млрд по итогам 2025 года и 280 млрд рублей за последние 12 месяцев. Чистый убыток нарастает, за последние 12 месяцев он составил 43,9 млрд рублей против убытка всего 1,63 млрд по итогам 2025 года, а EBITDA сократилась до 51,8 млрд рублей с 130 млрд в 2022-2023 годах. Дивиденды не выплачиваются с 2024 года, хотя ранее компания направляла на выплаты 40-275% чистой прибыли. Позитивный момент есть только в последнем квартале: операционная прибыль по РСБУ во втором квартале 2026 года выросла на 39% год к году, до 4,4 млрд рублей, что может говорить о постепенной стабилизации операционной части бизнеса даже на фоне падения выручки на 25%.
Переговоры по «Силе Сибири-2» с Китаем продолжаются уже более 11 лет, и хотя в мае 2025 года «Газпром» и CNPC подписали юридически обязывающий меморандум, а замглавы правительства 24 сентября 2026 года назвал переговоры «продвинутой» стадией, конкретные сроки строительства, маршрут и объемы поставок по-прежнему не согласованы, обязывающего контракта на строительство пока нет. Если проект перейдет в стадию реального строительства, потребуются значительные объемы труб большого диаметра, что стало бы существенным заказом для ТМК, но на сегодня это опция на будущее, а не подтвержденный факт.
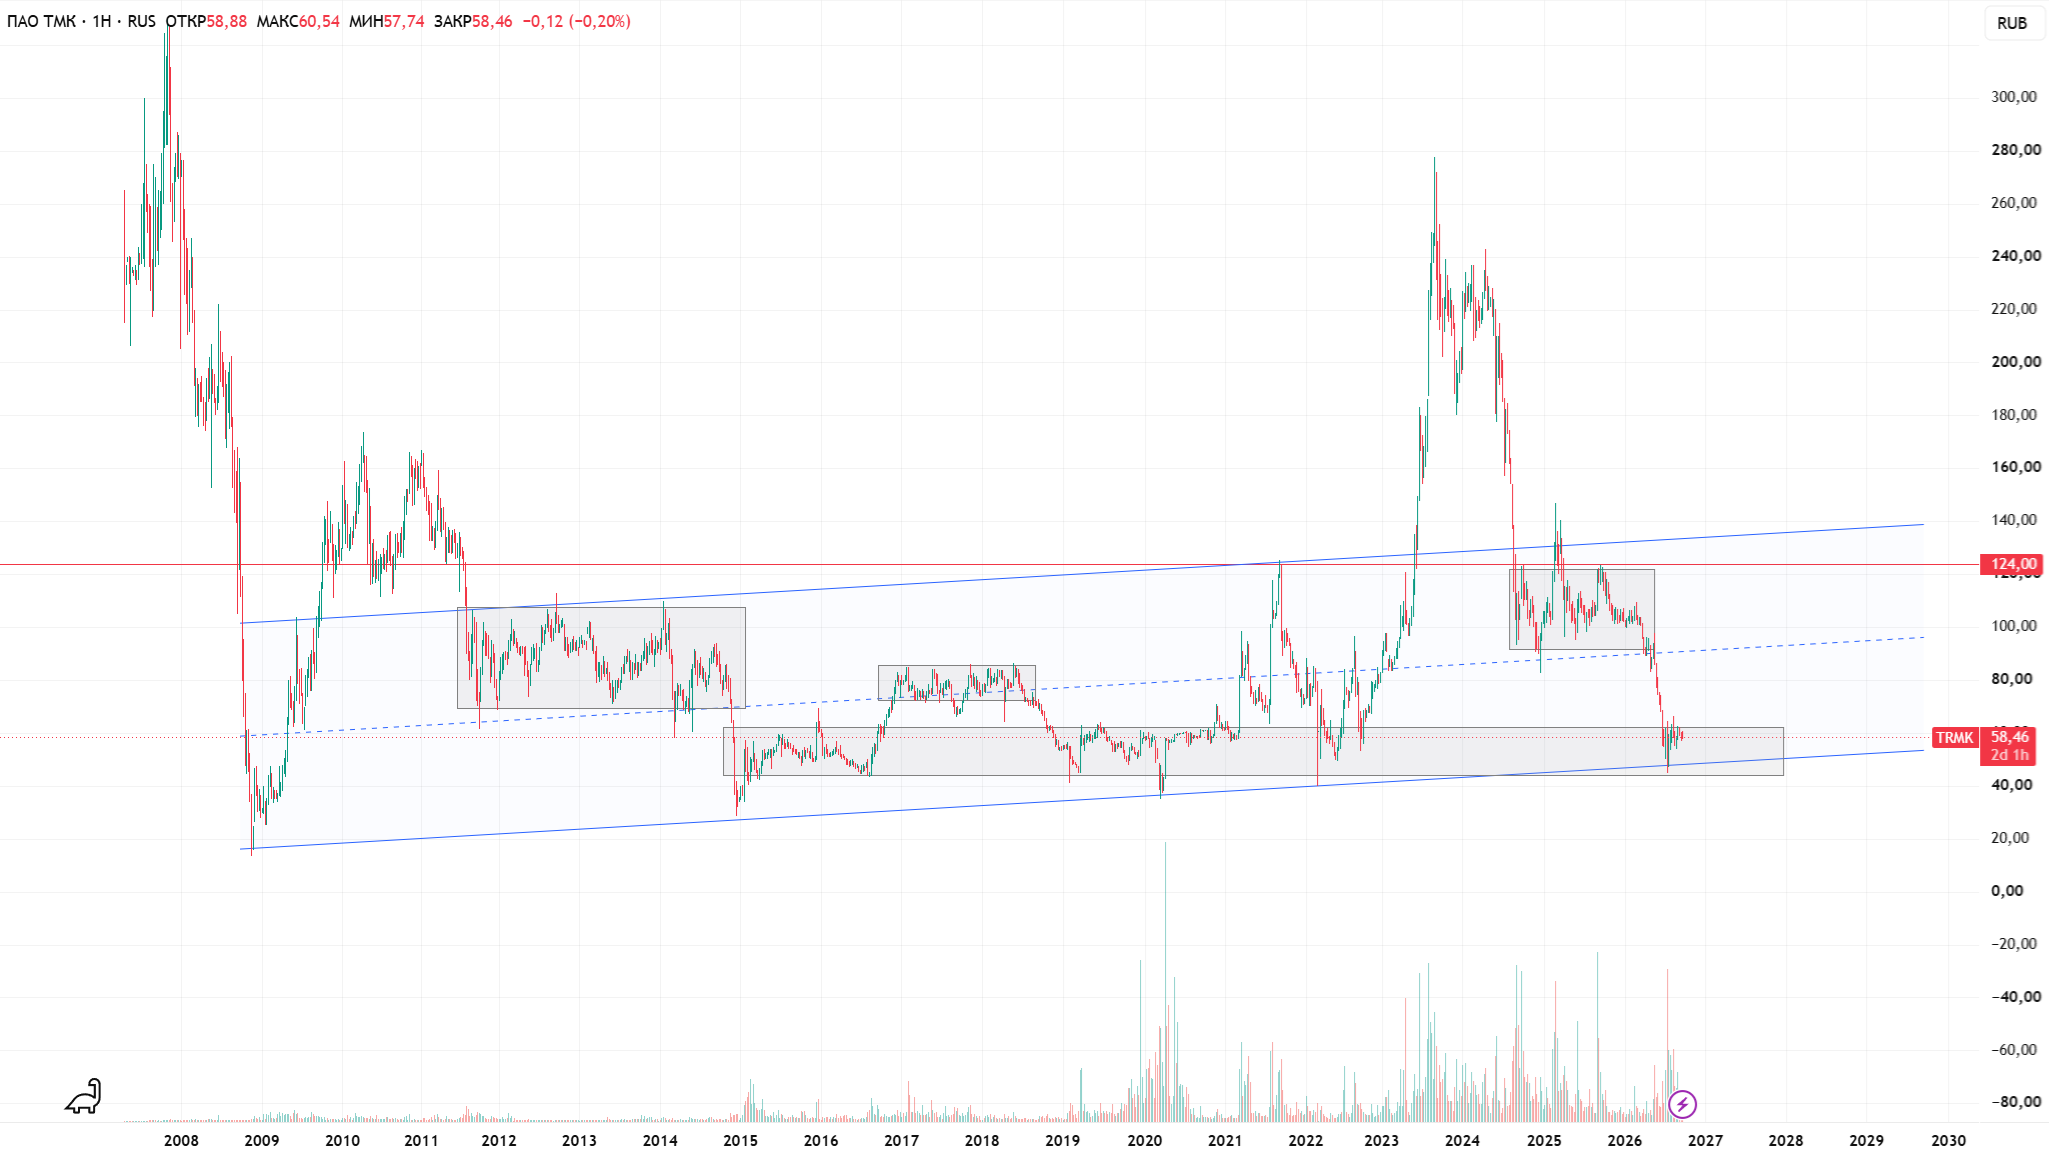
Технически акция торгуется в рамках долгосрочного растущего канала с 2008 года, где нижняя граница проходит около текущих уровней 55-60 рублей, а исторический диапазон 69-84 рубля неоднократно служил зоной консолидации. Уровень 124 рубля соответствует зоне сопротивления 2024-2025 годов и служит целью при развороте вместе с восстановлением широкого рынка акций.
Купить (Long)
Тикер: TRMK
Цена: 58,46 руб. (текущая цена)
Стоп: нет
Цель: 124 руб.
Срок: 1 год.