Транснефть-ап: труба зовет
Драйверы
ПАО «Транснефть», привилегированные акции (TRNFP) — монополист по трубопроводной транспортировке нефти в России.
Отчет за второй квартал 2026 года умеренно позитивный: выручка выросла на 5,8%, до 378,8 млрд рублей, чистая прибыль увеличилась на 3-4%, до 75,3-80 млрд рублей, хотя EBITDA снизилась на 6%, до 140 млрд рублей, из-за роста издержек и последствий атак на инфраструктуру. За полугодие прибыль немного просела, на 3,3%, до 148,3 млрд рублей. Как и у других нефтяников, дорогая нефть и высокие внутренние цены на нефтепродукты поддерживают объемы прокачки и грузовую базу, хотя Транснефть как регулируемая монополия зависит еще и от индексации тарифов, а не только от цены сырья.
Дивиденды остаются сильной стороной истории: по итогам 2025 года выплачено 204,17 рубля на акцию, доходность к цене отсечки составила 17,2%, а к текущей цене около 1010 рублей, уже свыше 20%. Компания направляет на дивиденды 50% нормализованной прибыли по МСФО и уже пять лет подряд увеличивает выплату. Риском остается обсуждаемый налог на сверхприбыль, который может ограничить рост дивидендов в будущем. Если этого не случится и высокие цена на энергоносители сохранятся ожидаю дивиденды до 200 рублей по итогам года, при оптимистичном сценарии.
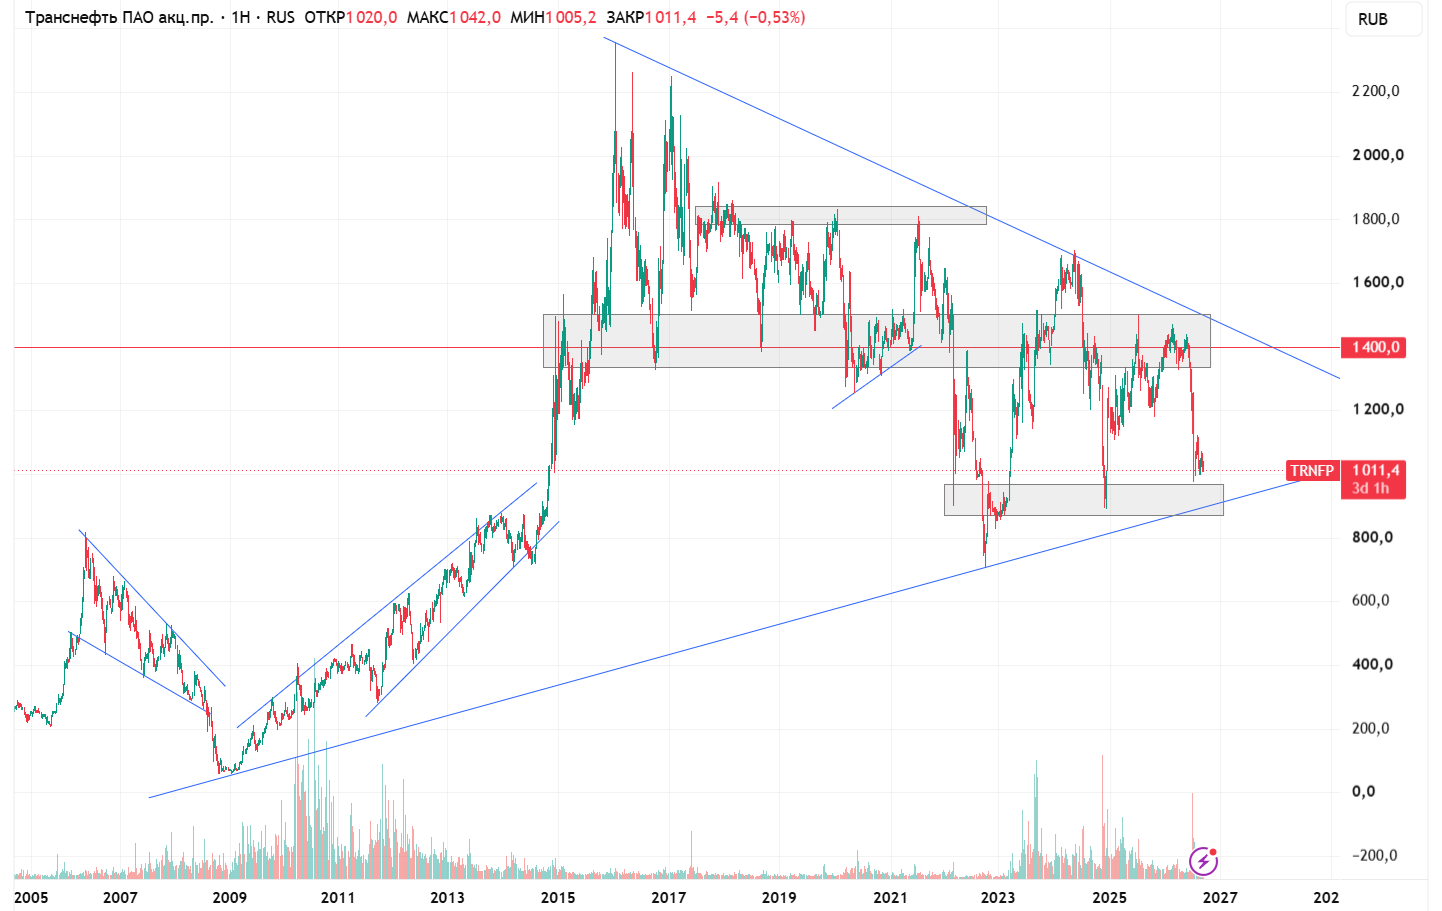
Технически акция много лет зажата в клине от максимумов 2016 года, а сейчас находится у нижней границы диапазона. Рост из этой зоны вверх, вместе с восстановлением широкого рынка, открывает дорогу к 1400 рублям.
Купить (Long)
Тикер: TRNFP
Цена: 1 011,40 руб. (текущая цена)
Стоп: нет
Цель: 1 400 руб.
Срок: 1 год.