Транснефть прокачивает дивиденды
Драйверы
TRNFP отчиталась по РСБУ за 9 месяцев 2025 года — и в целом показала стабильность, несмотря на просадку прибыли в третьем квартале.
Основные результаты:
- выручка — ₽955 млрд (+1% г/г)
- валовая прибыль — ₽110 млрд (+5%)
- прибыль до налогообложения — ₽156 млрд (+35%)
- чистая прибыль — ₽105 млрд (+8%)
Рост выручки небольшой, но при этом затраты растут умеренно (+1% г/г), что позволило компании сохранить операционную прибыльность. Для инфраструктурной монополии с рублевой тарифной моделью это нормальный, «спокойный» ритм.
Что случилось в третьем квартале? Квартальная чистая прибыль снизилась на 32% г/г (₽29 млрд против ₽42 млрд годом ранее). Основная причина — не операционные проблемы, а снижение процентных доходов. Как мы знаем Транснефть держала крупную кубышку под высокий процент, но после выплаты дивидендов и из-за давления инвестиционной программы этот источник прибыли сократился.
При этом выручка в квартале выросла на 3%, себестоимость — на 3%, а валовая прибыль на целых 6%. То есть, операционная часть бизнеса стабильна, без признаков ухудшения.
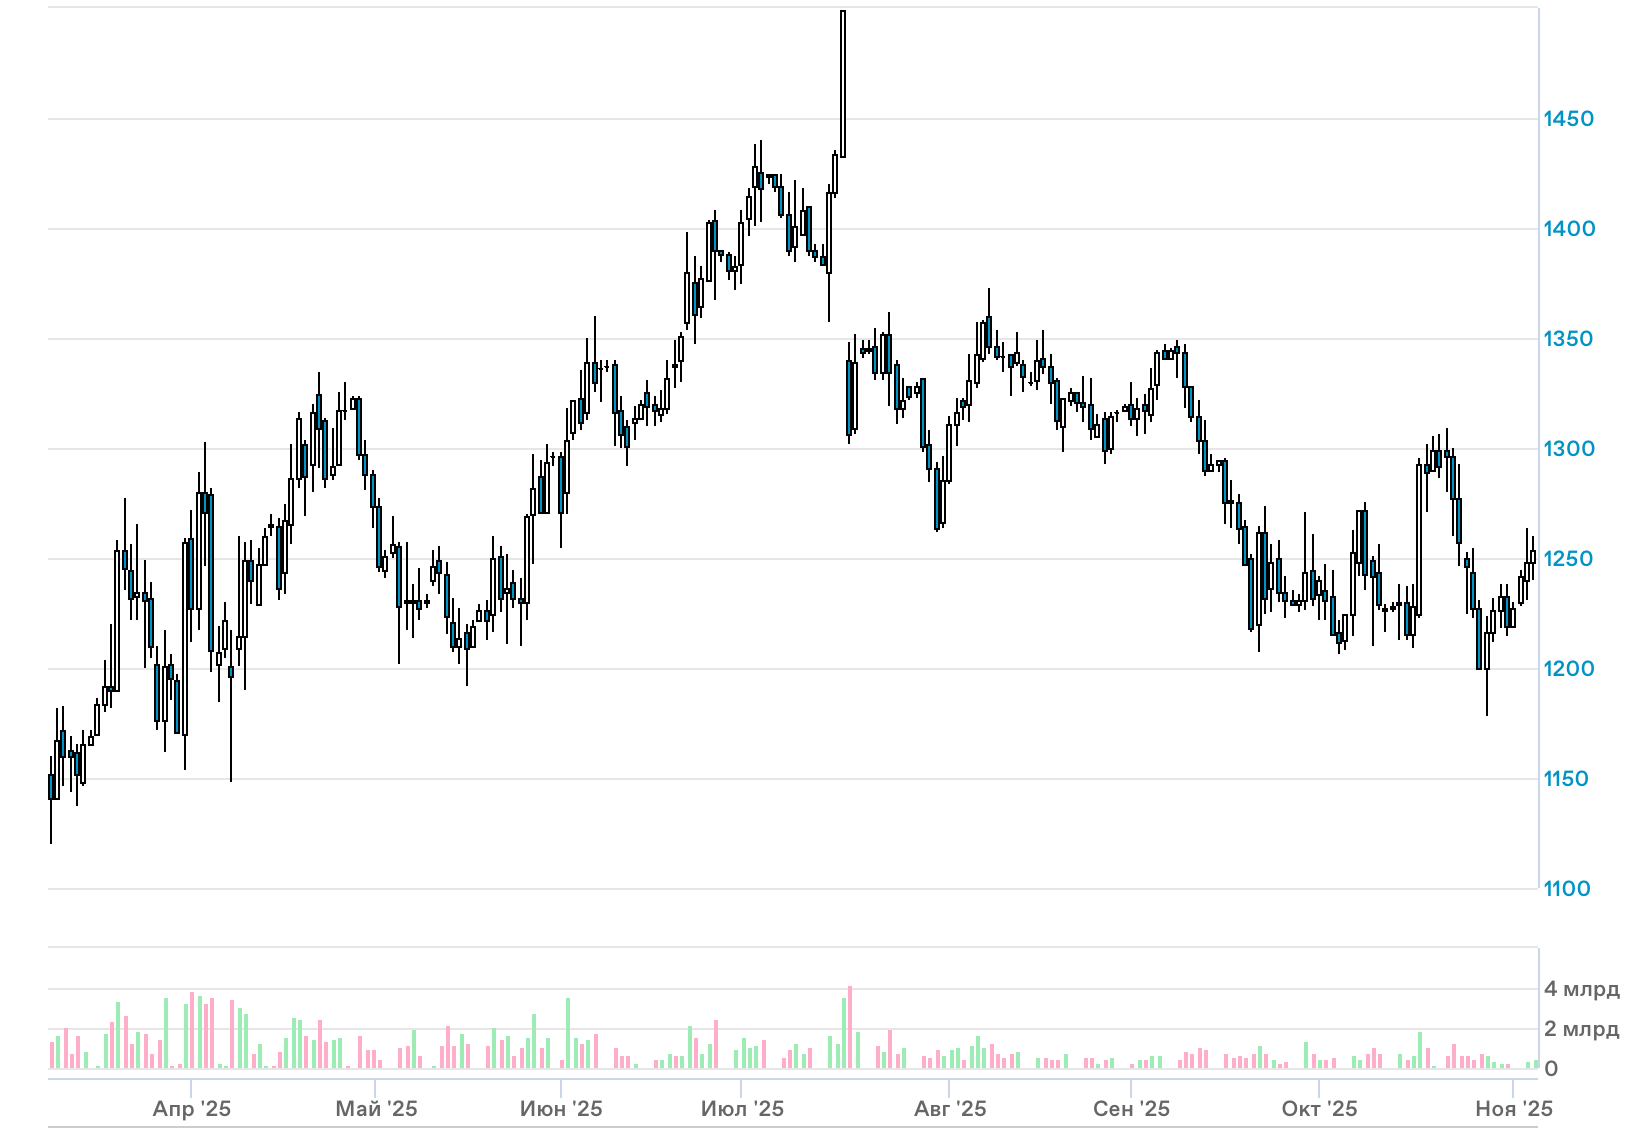
Дивиденды Транснефти надёжнее, чем облигации. Компания традиционно раздает акционерам не менее 50% чистой прибыли. Ожидаемые выплаты за 2025 год — около ₽185 на привилегированную акцию, что даёт дивдоходность около 15%.
Это почти уровень ОФЗ или надежных корпоративных облигаций.
Итог. Да, хотя прибыль Транснефти в третьем квартале снизилась, но фундамент компании не изменился: стабильные тарифы, высокая рентабельность и управляемые расходы. А еще мы недавно включали эту компанию в наш рейтинг тихих гаваней в текущей обстановке.