Транснефть: убежище от волатильности
Драйверы
Крупнейшая нефтепроводная компания в мире, владеет широкой сетью нефтепроводов и нефтепродуктопроводов, обеспечивающих транспортировку нефти и нефтепродуктов как внутри РФ, так и для поставок на экспорт.
Также в структуре «Транснефти» находятся крупнейший портовой оператор в РФ - НМТП.
- 100% обыкновенных акций принадлежат государству через «Росимущество».
- Привилегированные акции являются неголосующими и дают право только на получение дивидендов.
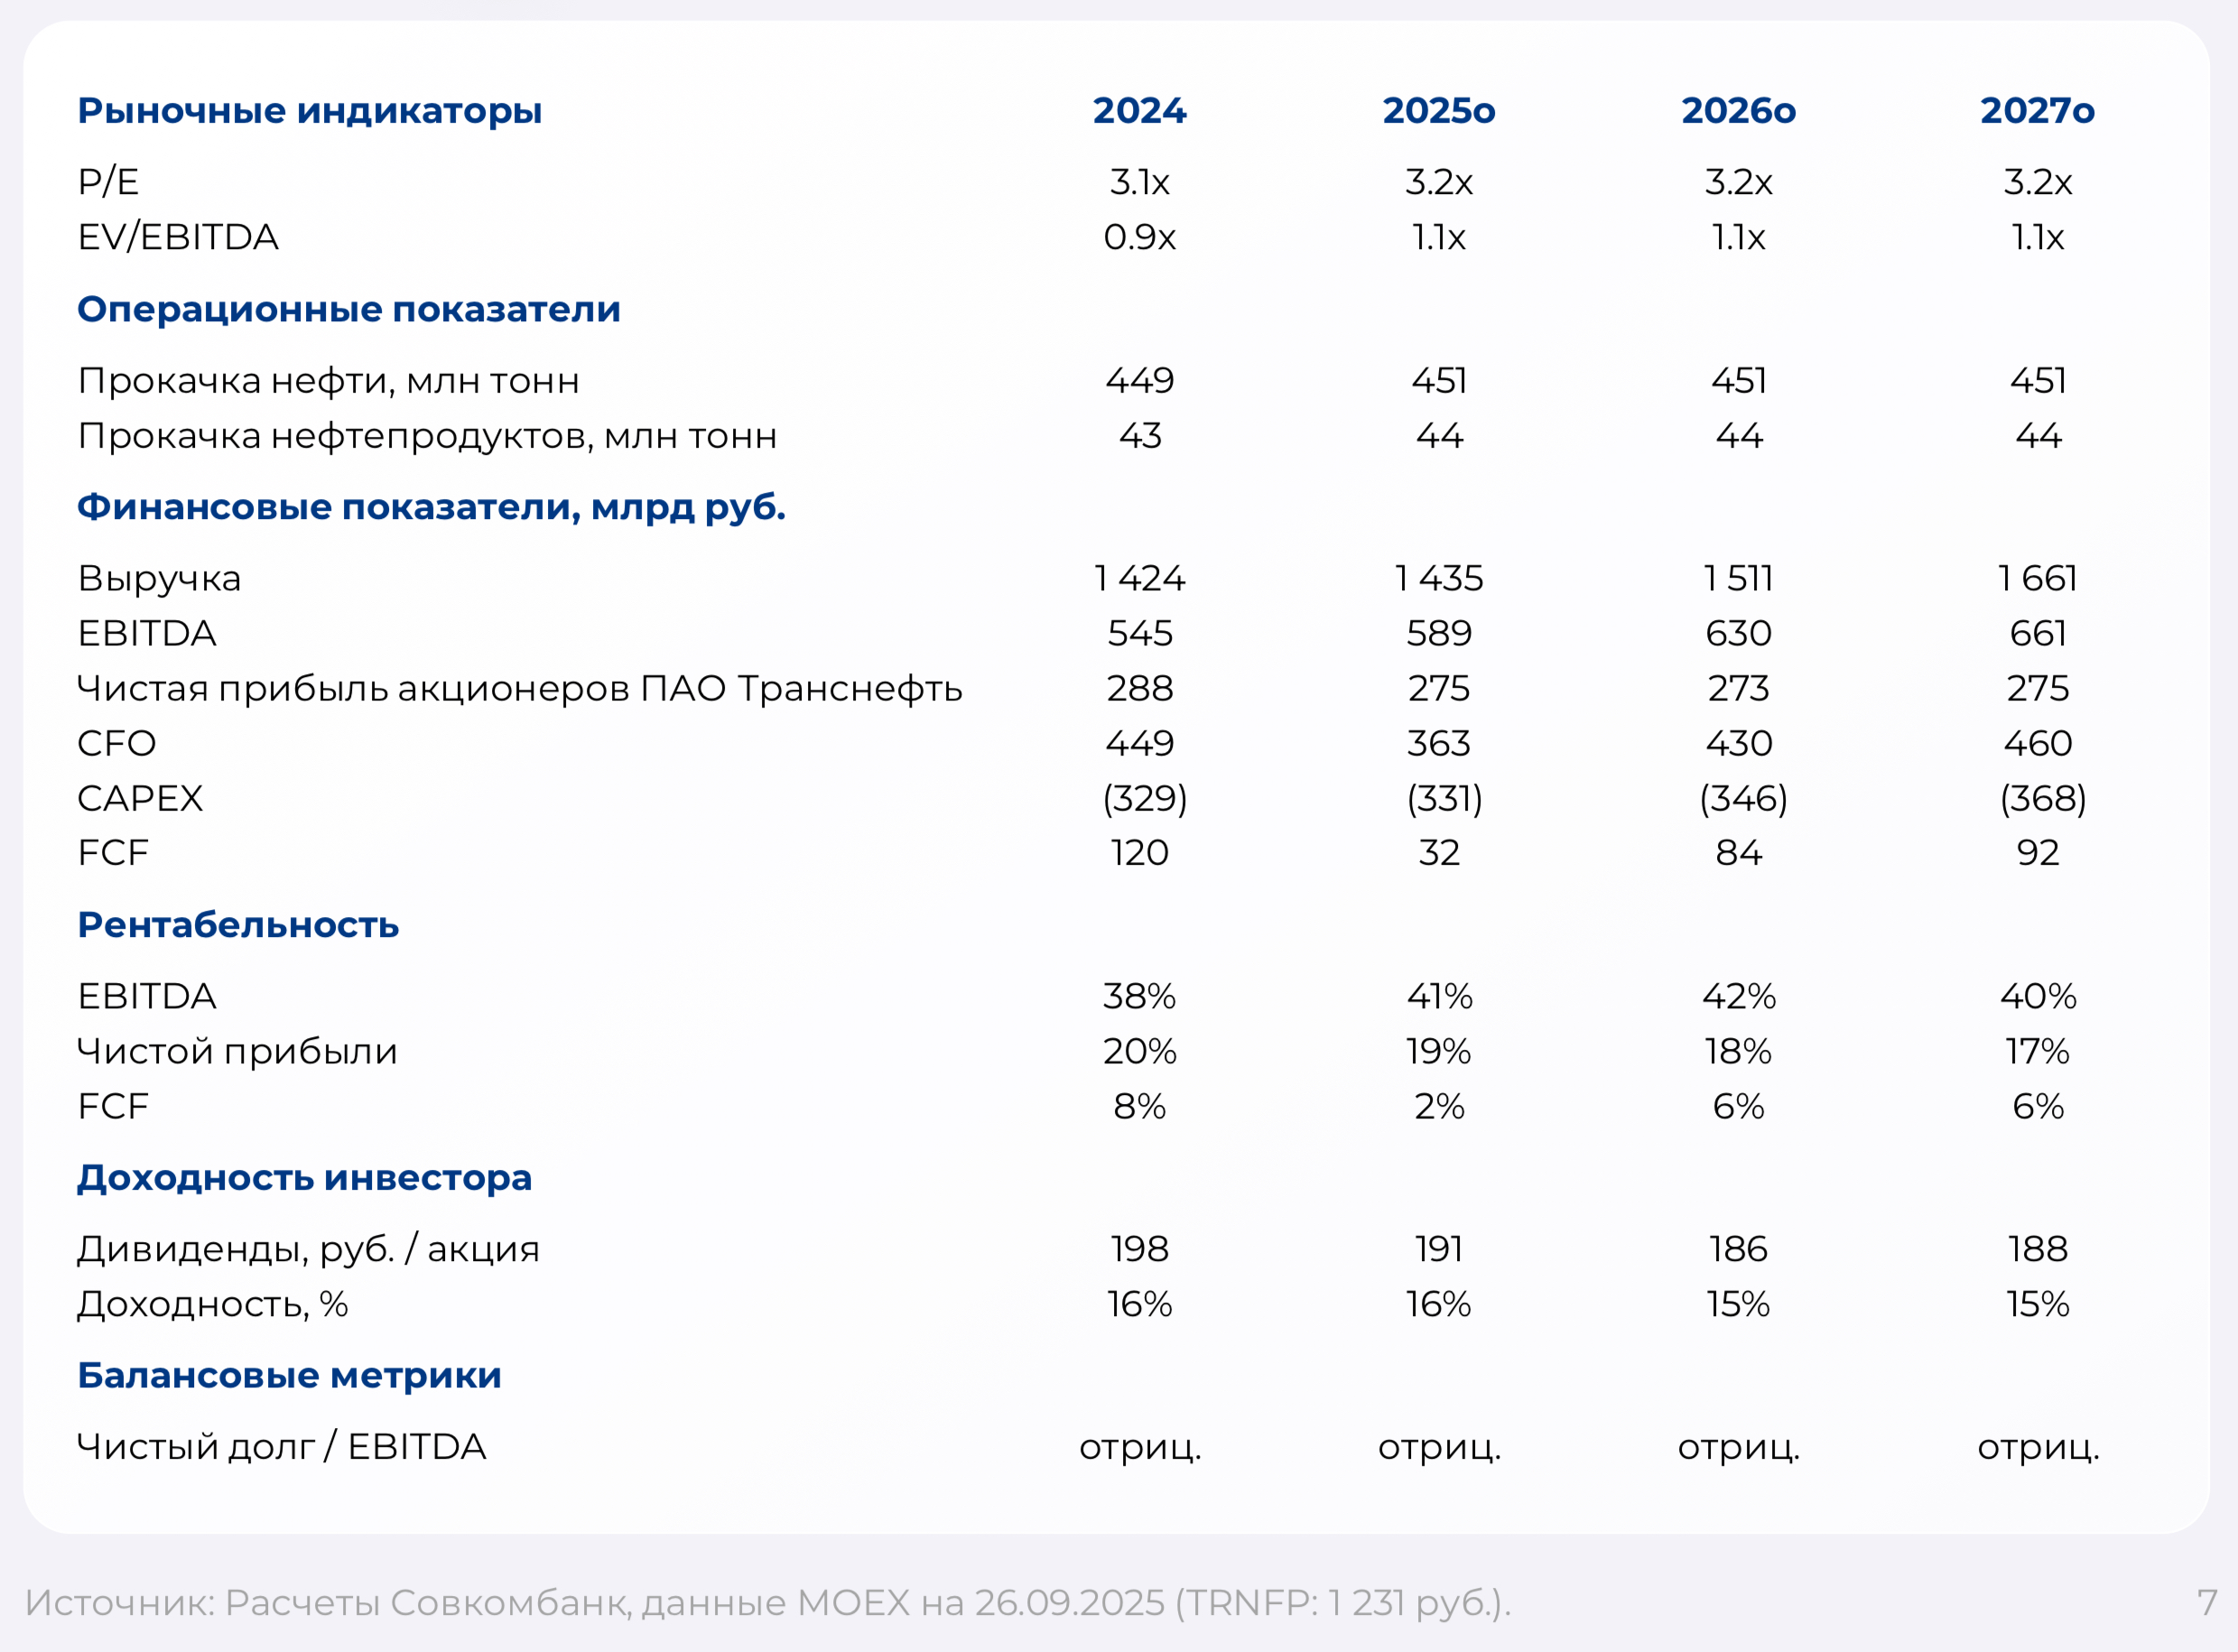
В 2024 году произошло изменение Налогового кодекса – рост налога на прибыль с 20 до 25%, для «Транснефти» был применён уровень 40% (на 6 лет, т. е. до 2030 года). Данное решение было мотивировано тем, что компания является естественной монополией. Чтобы частично компенсировать данное решение, тарифы на прокачку были проиндексированы на 9,9% в 2025 году.
Итоговый результат: Государство ожидаемо увеличит сумму поступлений от выплат налога на прибыль почти в 2 раза, на фоне роста тарифов дивиденды снизятся, но несущественно (детальнее далее).
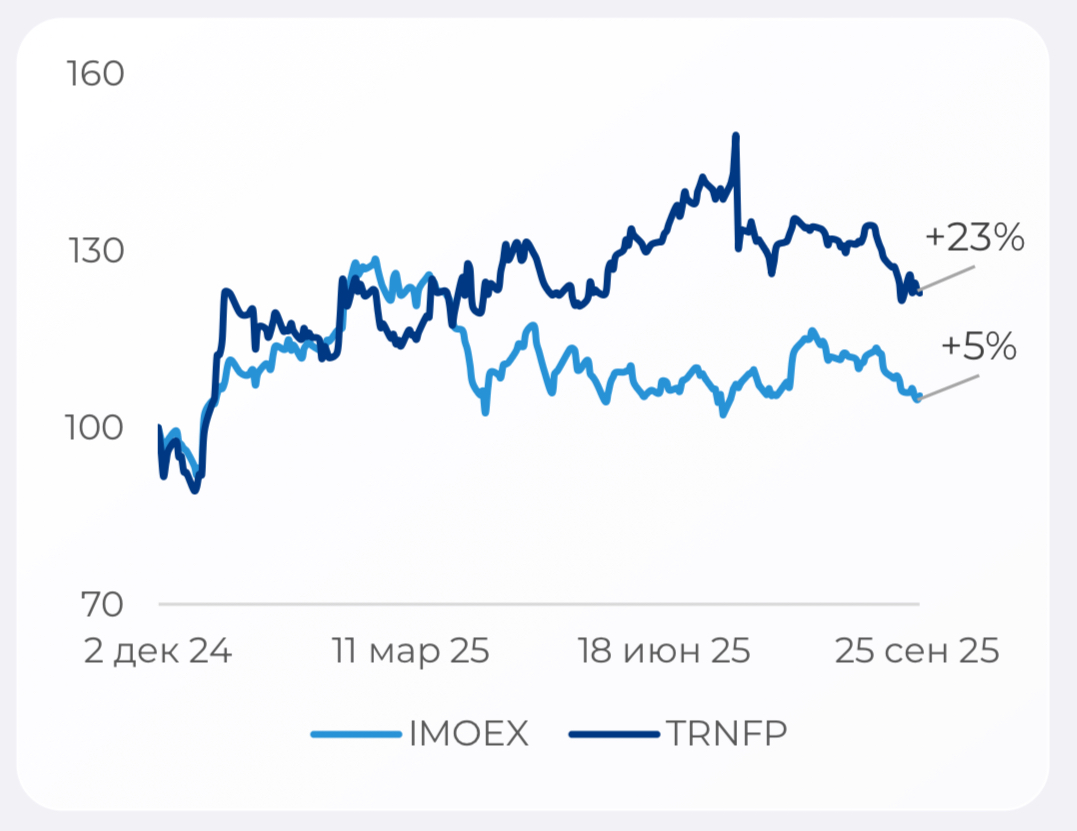
Понятная и прогнозируемая структура выручки и расходов = стабильная рентабельность. Уровни прибыли / доступного денежного потока напрямую зависят от качества и эффективности управления компанией.
Убежище от волатильности, но ограниченный потенциал
Относительно легко прогнозируемая рентабельность бизнеса при сохранении предпосылок по будущему ценообразованию и успешному контролю расходной части, в т. ч. в логике операционных расходов, своевременных капитальных затрат в целях обновления фонда основных средств.
Рост результата завязан на росте показателей в натуральном выражении, которые могут вырасти за счет роста добычи в РФ на фоне увеличения квот в рамках соглашения ОПЕК+.
Компания занимает монопольное положение на рынке транспортировки сырой нефти и нефтепродуктов по системе магистральных трубопроводов.
Это обеспечивает защиту от конкуренции, но создаёт зависимость от решений мажоритарного акционера — государства. Ключевые риски включают изменения в налоговом регулировании (что реализовалось в 2024 году с повышением налога на прибыль) и потенциальное ограничение темпов роста тарифов под давлением мощного лобби нефтяных компаний.