Uberём сомнения: Uber не тормозит
Драйверы
Обновление от 10.02.2026: инвестиционная идея ПОДТВЕРЖДЕНА
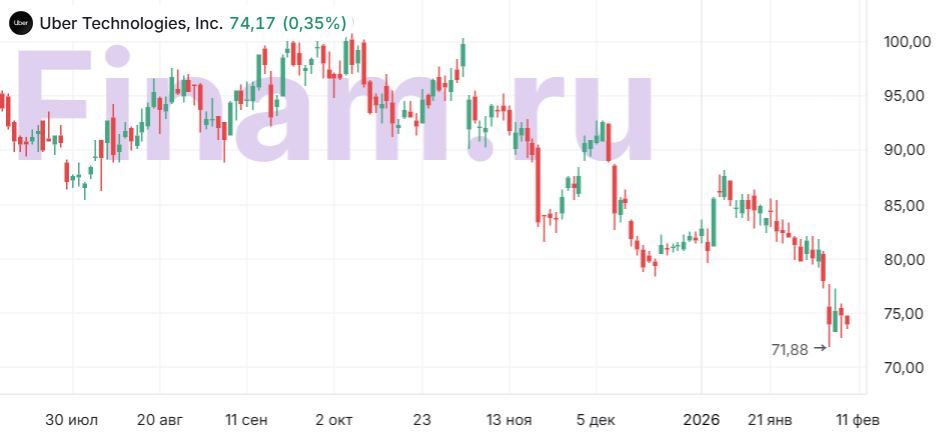
Мы подтверждаем рейтинг «Покупать» акциям Uber, по итогам отчетности за 4К и весь 2025 г., с сохранением целевой цены на уровне $111,05, что предполагает потенциал роста на 48,5%. С пиков сентября котировки снизились почти на 27% на фоне опасений инвесторов относительно окупаемости инвестиций в автономные технологии в среднесрочной перспективе, давление оказала и недавняя коррекция всего рынка американских акций. Тем не менее операционные и финансовые показатели компании продолжают расти, что делает акции привлекательными для покупки по текущим ценам.
Финансовая отчетность. В 4К 2025 выручка компании увеличилась на 20,1% г/г, до $14,4 млрд. EBITDA составила $2,49 млрд (+35% г/г), а чистая прибыль — $296 млн (-38% г/г), за счет чистого негативного эффекта от переоценки инвестиций в акционерный капитал. Положительная динамика объясняется активным расширением продуктовой линейки, ростом аудитории, а также контролем затрат, включая страхование и операционные расходы.
За весь 2025 г. выручка компании увеличилась на 18% г/г, до $52 млрд, EBITDA составила $8,7 млрд (+35% г/г), а чистая прибыль выросла на 190% г/г, до $10,1 млрд. Такой результат обусловлен высокой операционной эффективностью бизнеса, масштабными сетевыми эффектами платформы и ростом кросс-использования между направлениями перевозок и доставки.
В 4К компания расширила базу ежемесячных активных пользователей: MAPC выросли до 18% г/г, 40% пользователей используют более одного продукта Uber, что повышает удержание. В сегменте доставки рост обеспечивается расширением ассортимента, проникновением в менее плотнонаселенные районы, внедрением новых сервисов (грузовые перевозки, доставки продуктов и т. п.) и развитием программы членства Uber One, количество пользователей которой демонстрирует рост на 55% г/г. Общий объем бронирований вырос на 22% г/г, до $54,1 млрд. Валовые бронирования платформы продолжают увеличиваться как в США, так и на международных рынках, включая менее плотные регионы, где рост иногда превышает показатели крупных городов в 1,5–2 раза. По итогам 2025 г. валовые бронирования увеличились на 19% г/г. Компания дала оптимистичный прогноз на 1К 2026: рост общего объема бронирований — до $52–53,5 млрд (+17-21% г/г), скорректированную EBITDA — $2,37–2,47 млрд, EPS — $0,63-0,75 (+37% г/г). Uber планирует ускорить рост поездок и валовых бронирований в США за счет стабильных цен, снижения издержек на страхование и внедрения продуктов в разных сегментах.
Uber продолжает строить экосистему автономного транспорта (AV) через партнерства, сотрудничая с Waymo, NVIDIA, Waabi, Avride, Nuro, Lucid и др. Компания стремится стать ведущей платформой для интеграции AV от разных производителей, обеспечивая им более высокую загрузку и лучшие условия монетизации. Uber и NVIDIA совместно создают «фабрику данных» для сбора реальных сценариев, которые затем применяют для обучения роботакси. В долгосрочной перспективе Uber рассчитывает структурно увеличить загрузку автономного транспорта за счет использования его в доставке, грузоперевозках и пассажирских перевозках, что создает устойчивое конкурентное преимущество.
По нашим оценкам, акции Uber имеют потенциал роста на 48,5%. Анализ стоимости по мультипликаторам EV/Sales, EV/EBITDA и P/E 2026 относительно аналогов предполагает таргет $111,05.
Среди ключевых рисков Uber выделяет необходимость значительных инвестиций в новые технологии, конкуренцию и регуляторную неопределенность, особенно в сфере страхования и правового статуса автономных перевозок.
Исходная идея:
Uber Technologies (NYSE: UBER) — ведущий американский оператор автомобильных перевозок, обеспечивающий клиентов технологической платформой, которая позволяет соединить пассажира и водителя эффективно и быстро, сделав поездку максимальной комфортной.
Uber Technologies, ведущий американский оператор автомобильных перевозок, продемонстрировал впечатляющий рост финансовых и операционных показателей за 2К 2025. Ключевые драйверы роста — расширение платформы Uber One, дающей высокий уровень монетизации и вовлеченности, а также масштабирование бизнеса роботакси через партнерства с лидерами индустрии. Компания объявила об обратном выкупе акций на $20 млрд, что подтверждает уверенность менеджмента в долгосрочном росте бизнеса.
Мы присваиваем рейтинг «Покупать» акциям Uber с целевой ценой в перспективе 12 месяцев на уровне $111,05, что предполагает потенциал роста на 18%. Акции компании перспективны на фоне устойчивого увеличения ключевых финансовых и операционных показателей, а также развития новых направлений бизнеса.
Ключевые факторы роста — развитие рынка наземных пассажирских перевозок и увеличение спроса на платформу Uber. Uber остается одним из лидеров рынка из-за высокого спроса на платформу компании, о котором говорит ежемесячно растущее число уникальных пользователей. Количество поездок за 2К увеличилось до 3,3 млрд (+18% г/г).
Одним из ключевых конкурентных преимуществ Uber стала интеграция платформы через подписку Uber One, объединяющую сервисы перевозок и доставки. За последний год программа подписки уже привлекла более 36 млн пользователей (+60% г/г). Подписчики Uber One приносят компании в три раза больше прибыли по сравнению с теми, кто пользуется только одной из услуг. Благодаря этому растет вовлеченность пользователей, усиливаются кросс-продажи и повышается маржинальность бизнеса.
Роботакси — ключевой фактор роста Uber, в рамках которого компания превращается в универсальную платформу для заказа автономных автомобилей разных разработчиков. Uber уже интегрировал роботакси Waymo в нескольких городах и инвестировал $300 млн в партнерства с Lucid и Nuro, планируя запустить 20 тыс. электрических автономных машин в ближайшие 6 лет. Основная цель — масштабировать этот бизнес через разные модели сотрудничества, не разрабатывая собственные технологии, а объединяя лучших игроков рынка в одном приложении.
Финансовая отчетность. Во 2К 2025 выручка компании увеличилась на 18,2% г/г, до $12,7 млрд. EBITDA составила $2,2 млрд (+35% г/г), а чистая прибыль — $1,4 млрд (+33,5% г/г). EPS выросла на 34%, до $0,63. Увеличение финансовых показателей обусловлено ростом операционных. Показатели прибыли продемонстрировали положительную динамику за счет оптимизации ценообразования и снижения расходов. Uber также анонсировал программу обратного выкупа акций на $20 млрд, что является мощным сигналом уверенности руководства в устойчивом росте компании. Доходность байбэка составляет около 10% от ее текущей рыночной капитализации.
По нашим оценкам, акции Uber имеют потенциал роста на 18%. Анализ стоимости по мультипликаторам EV/Sales, EV/EBITDA и P/E 2026 относительно аналогов предполагает таргет $111,05.
Несмотря на сильные финансовые результаты, инвесторы выразили обеспокоенность капиталоемкостью и неопределенностью монетизации роботакси, как и рисками окупаемости крупных инвестиций в автономные технологии на фоне высокой конкуренции и регуляторных вызовов. Ключевыми рисками являются ухудшение глобальной экономической конъюнктуры, снижение покупательской способности населения на фоне повышенных процентных ставок и напряженности в отношениях Китая и США.
Теханализ
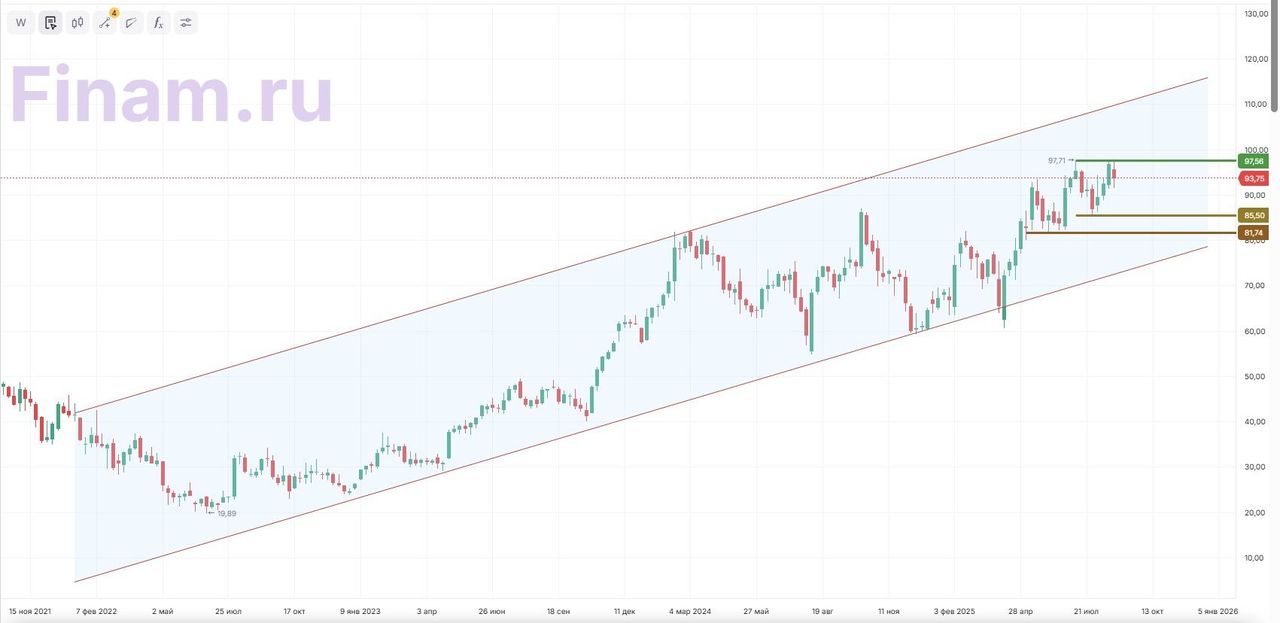
Акции компании движутся в восходящем канале с начала 2022 года. В данный момент котировки протестировали уровень сопротивления $97,6, который является историческим пиком, и начали коррекцию. Уровнями поддержки могут стать $85,5 и $81,74. Целью в случае роста будет выступать верхняя граница канала.