ВК - ВКороткую позицию
Драйверы
СПЕКУЛЯТИВНЫЙ РАЗГОН, ОТСУТСТВИЕ ФУНДАМЕНТАЛЬНЫХ ПРИЧИН
Котировки акций «ВК» взлетели более чем вдвое всего за один месяц. Значимые фундаментальные основания или новости для этого отсутствовали. Рост «скорректированной EBITDA» компании в III квартале 2026 г. серьёзно замедлился, а чистая прибыль, вероятно, осталась отрицательной (ВК раскрыла лишь ограниченный набор квартальных показателей). После разгона котировок акции «ВК» оценены вдвое дороже среднеотраслевых уровней и, по мнению управляющих УК ПСБ, могут вернуться обратно на 40-50%, когда спекулятивная активность прекратится.
ХРОНИЧЕСКАЯ УБЫТОЧНОСТЬ И БОЛЬШОЙ ДОЛГ
Всю свою публичную историю «ВК» стабильно ежегодно отчитывается об убытках. Чистый убыток компании за 2025 год составил 25 млрд руб., даже с учётом разовых доходов на 9 млрд руб4. За 1П2026 «ВК» потеряла чистыми 4 млрд руб., но за вычетом разовой прибыли от продажи доли в ассоциированной компании реальный чистый убыток составил 7 млрд руб5.
По итогам года, согласно оценкам управляющих УК ПСБ, он может превысить 15 млрд руб. Чистый долг «ВК» в 2025 г. и 1П2026 сокращался за счёт распродажи активов, однако он по-прежнему более чем вдвое превышает EBITDA, а расходы на выплату процентов по нему превышают операционную прибыль компании.
ЗАВЫШЕННАЯ ОЦЕНКА ПО СРАВНЕНИЮ С ОТРАСЛЬЮ
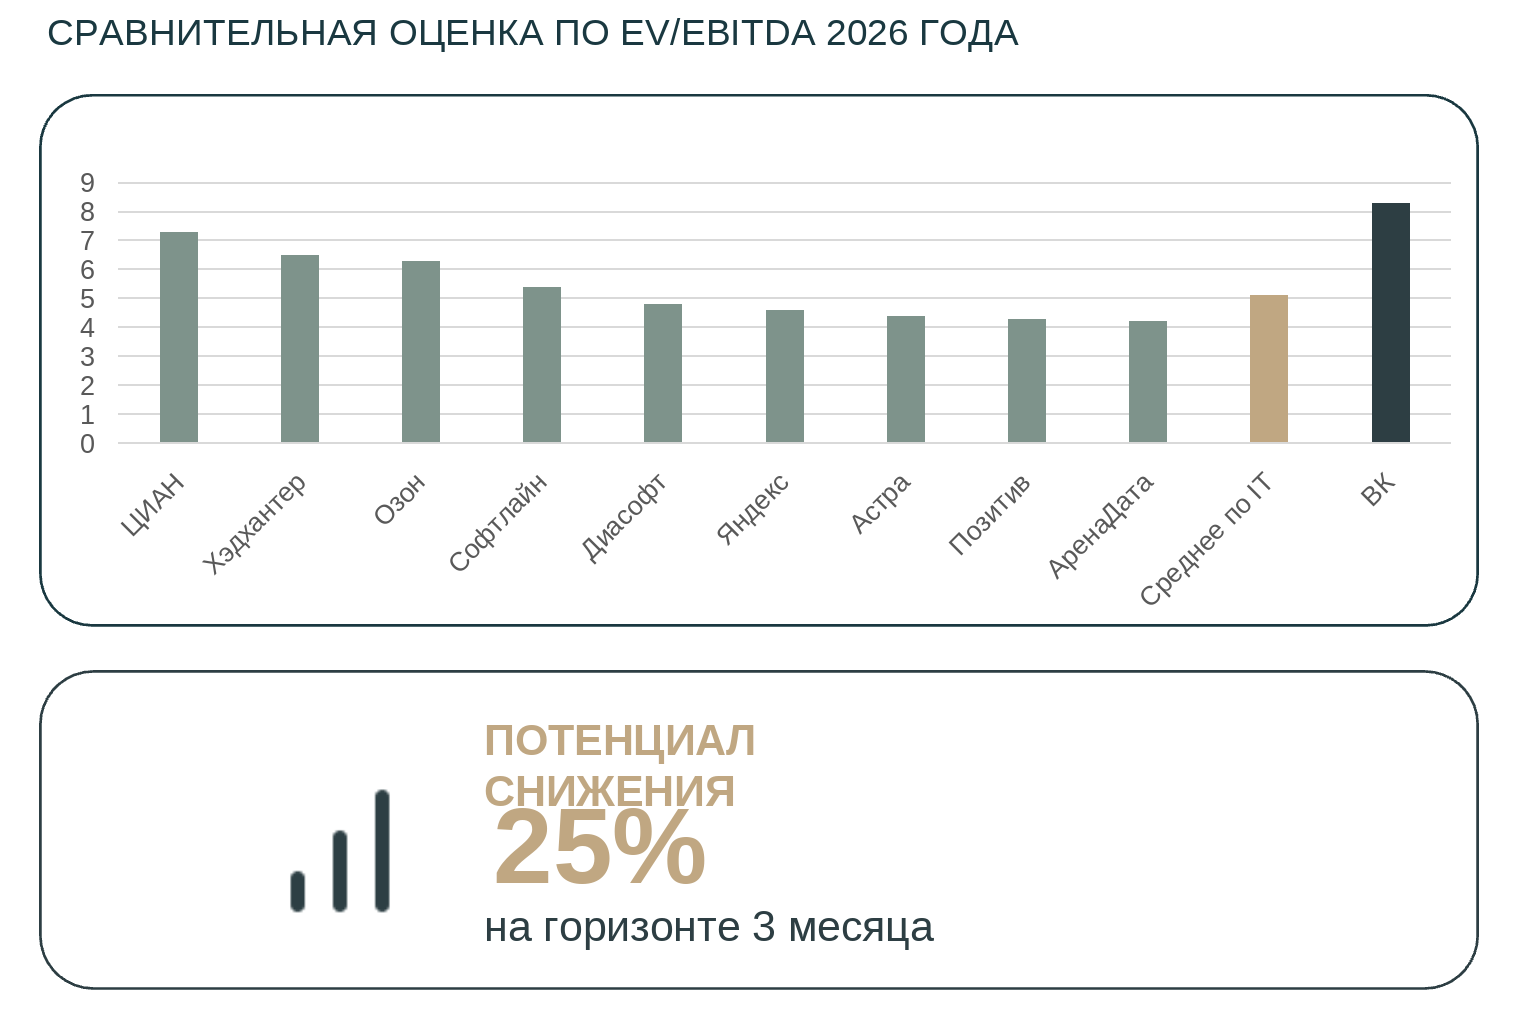
После октябрьского разгона котировок оценка акций «ВК» по соотношению EV (рыночная капитализация + чистый долг) к прогнозной EBITDA 2026 г. превысила 8. Это в 1,6 раза превышает средний мультипликатор российских компаний технологического сектора, показывающих сопоставимый с «ВК» рост выручки или даже более динамичный. При том, что все эти компании работают с чистой прибылью, в отличие от «ВК», и большинство из них имеет гораздо более умеренную долговую нагрузку. По мнению управляющих УК ПСБ, для приведения оценки акций «ВК» к среднеотраслевому уровню их цена должна снизиться более чем вдвое. А с учётом убыточности и долговой нагрузки справедливый уровень EV/EBITDA для «ВК» должен быть ниже среднего по отрасли.
ПРЕДПОЛАГАЕМ КОРРЕКЦИЮ ПОЛОВИНЫ ОКТЯБРЬСКОГО РАЗГОНА
Управляющие УК ПСБ проявляют осторожность и закладывают в расчёт прогнозного дохода от продажи акций «ВК» компенсацию половины октябрьского скачка их цены от уровня 112 руб. на 30.09.2026 до 242 руб. по закрытию 05.11.2026. Это соответствует падению цены на 25% от уровня закрытия 13.11.2026. Фундаментальный потенциал падения котировок гораздо больше, но пока управляющие УК ПСБ остерегаются прогнозировать его реализацию на коротком отрезке времени. С другой стороны, дополнительный импульс распродажам акций «ВК» в краткосрочной перспективе может придать текущее снижение котировок технологического сектора на мировых рынках.