Возвращение Яндекса
Драйверы
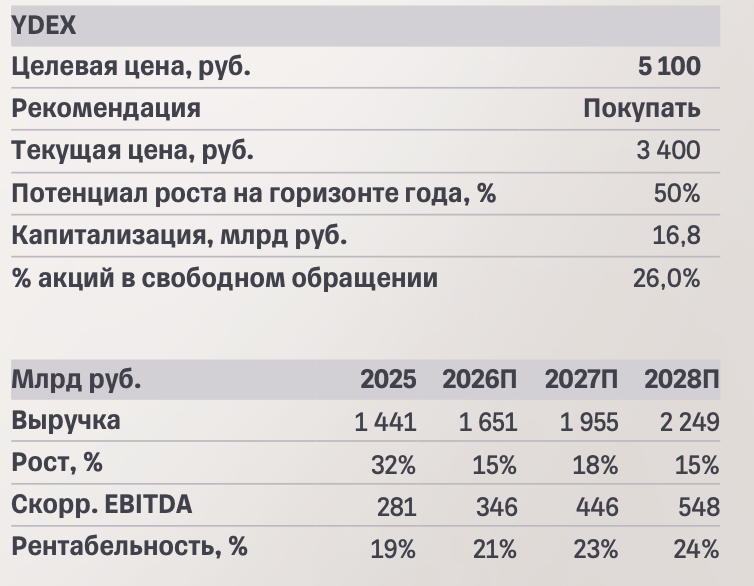
Возвращаем рекомендацию «покупать» по акциям Яндекса с целевой ценой 5 100 рублей за бумагу
Результаты Яндекса за третий квартал не учитывают атаки на дата-центры в четвертом квартале. Однако восстановление работы сервисов свидетельствует о том, что компания справилась с возникшими сложностями.
Ключевое из отчета
🟡Рост общей выручки замедлился до 12%. В сегменте Поисковых сервисов и ИИ — до 4,5%. Причина в ухудшении макроэкономики и геополитических рисках.
🟡Ранее менеджмент ожидал, что темпы роста выручки за год составят «порядка 20%». По нашим прогнозам, этот показатель будет намного скромнее из-за слабой динамики в третьем квартале и атак БПЛА на дата-центры в четвертом.
🟡Рентабельность осталась на устойчивом уровне (21,4%). В ключевых сегментах она соответствует нашим ожиданиям.
🟡Яндекс подтвердил, что не планирует увеличивать капитальные затраты в 2026-м. Однако, по нашим прогнозам, в 2027 году они все же выраст
🟡Компания также подтвердила сохранность суперкомпьютеров и планы по развитию ИИ.
Марьяна Лазаричева, глава аналитики Т-Банк Инвестиций по рынку акций:
«Считаем, что Яндекс уже прошел наиболее сложный этап и восстановил работу большей части сервисов. Однако последствия атак продолжат влиять на выручку, рентабельность и капитальные затраты как минимум в течение 2027 года».
➡ Более подробный разбор результатов Яндекса и прогноз по ключевым показателям до 2028 года — в полном обзоре во вложении