ВТБ - из банка мемов в банк идей
Драйверы
Обновление от 18.02.2026: инвестиционная идея ПОДТВЕРЖДЕНА
ВТБ — системообразующий российский банк, второй в стране по размеру активов. Компания предоставляет полный спектр финансовых услуг для физических лиц и бизнеса. Доля государства в капитале — 61,8%. В 2026 году акции ВТБ стали одними из самых ликвидных на рынке.
Финансовое состояние
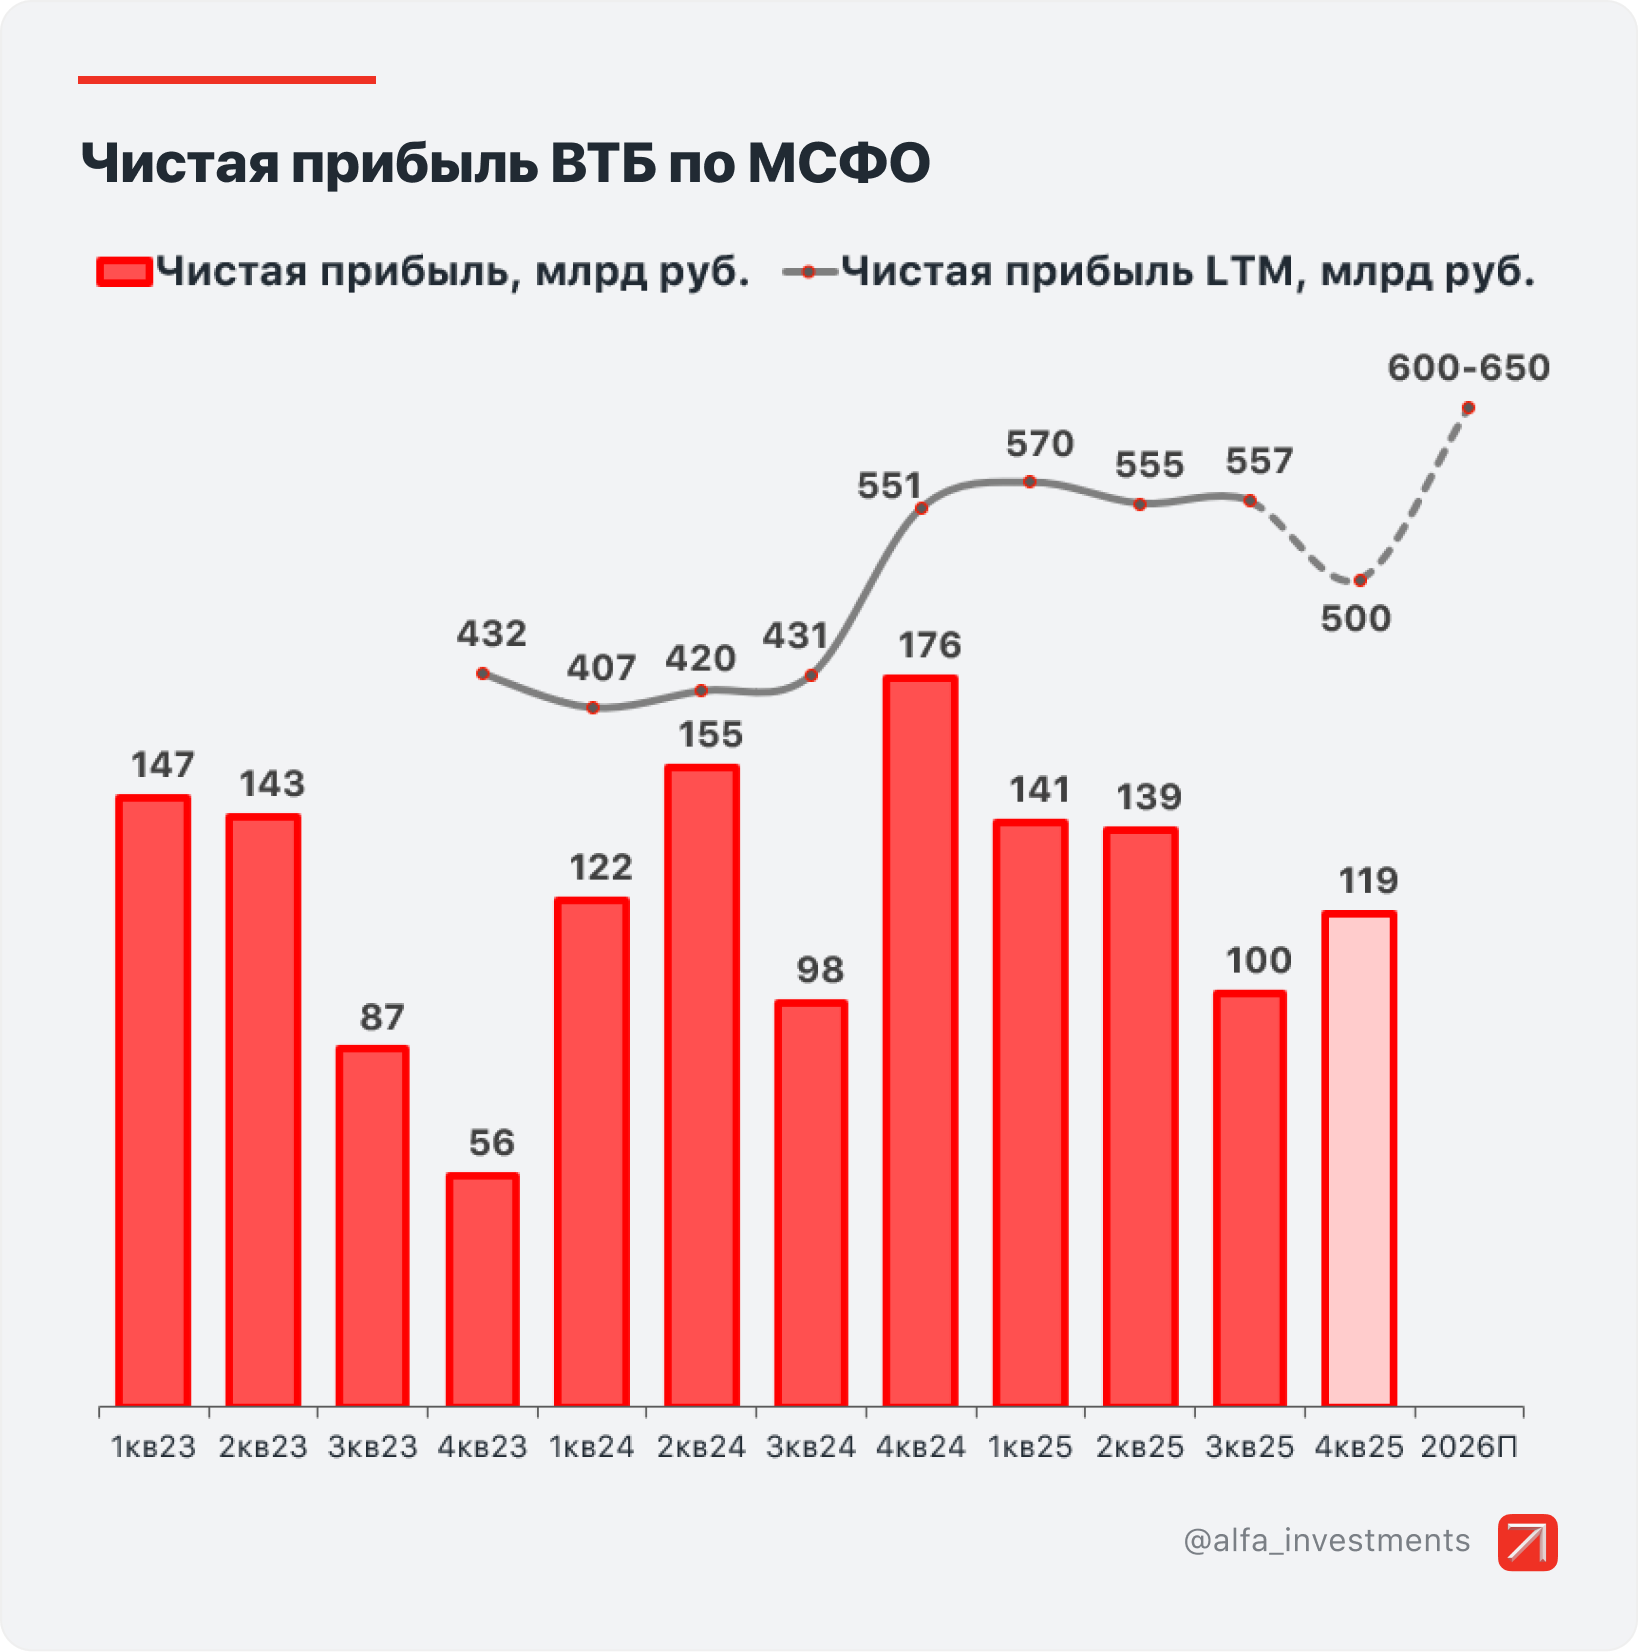
По итогам 11 месяцев 2025 года чистый операционный доход превысил уровень 1 трлн руб. (+10,8% г/г), чистая прибыль по МСФО составила 437,2 млрд руб. (-3,3% г/г), возврат на капитал (ROE) — 17,4%.
Чистые комиссионные доходы за 11 месяцев увеличились до 275 млрд руб. (+14%), даже с учётом высокой базы прошлого года. Чистые процентные доходы за 11 месяцев сократились до 370,7 млрд руб. (-21,6%), но в ноябре они выросли в 2,5 раза, а уровень чистой процентной маржи (NIM) составил 2,1% (+1,2 п.п.).
Качество активов остаётся стабильным, отмечает финансовый директор Банка ВТБ Дмитрий Пьянов. Стоимость риска (CoR) на уровне 1,0% (+0,7 п.п.) находится в пределах прогнозного уровня, при этом стоимость риска по розничному портфелю продолжает снижаться на фоне продолжения реализации «кредитного манёвра» – роста корпоративного портфеля (+7%) при сокращении розничного (-6,3%).
Нормативы достаточности капитала банка находятся на уровнях, превышающих регуляторные минимумы. По состоянию на 1 декабря 2025 года:
- норматив Н20.0 (общий): 9,6% (+0,5 п.п. с начала года),
- норматив Н20.1 (базовый): 6,1% (-0,1 п.п.),
- норматив Н20.2 (основной): 7,7% (-0,4 п.п.).
Председатель правления банка Андрей Костин 30 января сообщил, что прибыль за 2025 год составила 500 млрд руб., а на 2026 год ожидается 600–650 млрд руб. То есть компания выполнила озвученные ранее ориентиры на 2025 год. Отчёт по МСФО за весь прошлый год банк планирует опубликовать 25 февраля.
Главные драйверы
Бенефициар смягчения ДКП. ВТБ выигрывает от смягчения денежно-кредитной политики ЦБ. Прибыль может повыситься за счёт роста процентной маржи на фоне снижения ключевой ставки. По оценкам менеджмента, каждый 1 п.п. падения ключевой ставки приносит до 0,44 п. п. увеличения рентабельности собственного капитала (ROE).
Перспективы крупных дивидендов. В прошлом году компания провела выплаты после трёхлетнего перерыва, при этом дивидендная доходность была одной из самых высоких на рынке — 27,4%. ВТБ уже анонсировал планы распределить дивиденды за 2025 год — от 25 до 50% от прибыли, в зависимости от уровня достаточности капитала. Дивидендная доходность может составить от 10 до 20% по текущим ценам.
Также отметим, что на размер дивидендов может повлиять конвертация привилегированных акций в обыкновенные. Важным моментом будет коэффициент конвертации, мы разбирали это в отдельном материале.
Низкая оценка. По мультипликатору P/E ВТБ сейчас торгуется в два раза дешевле аналогов: 2,2х против 4,4х у Сбербанка и 5,4х у Т-Технологий.
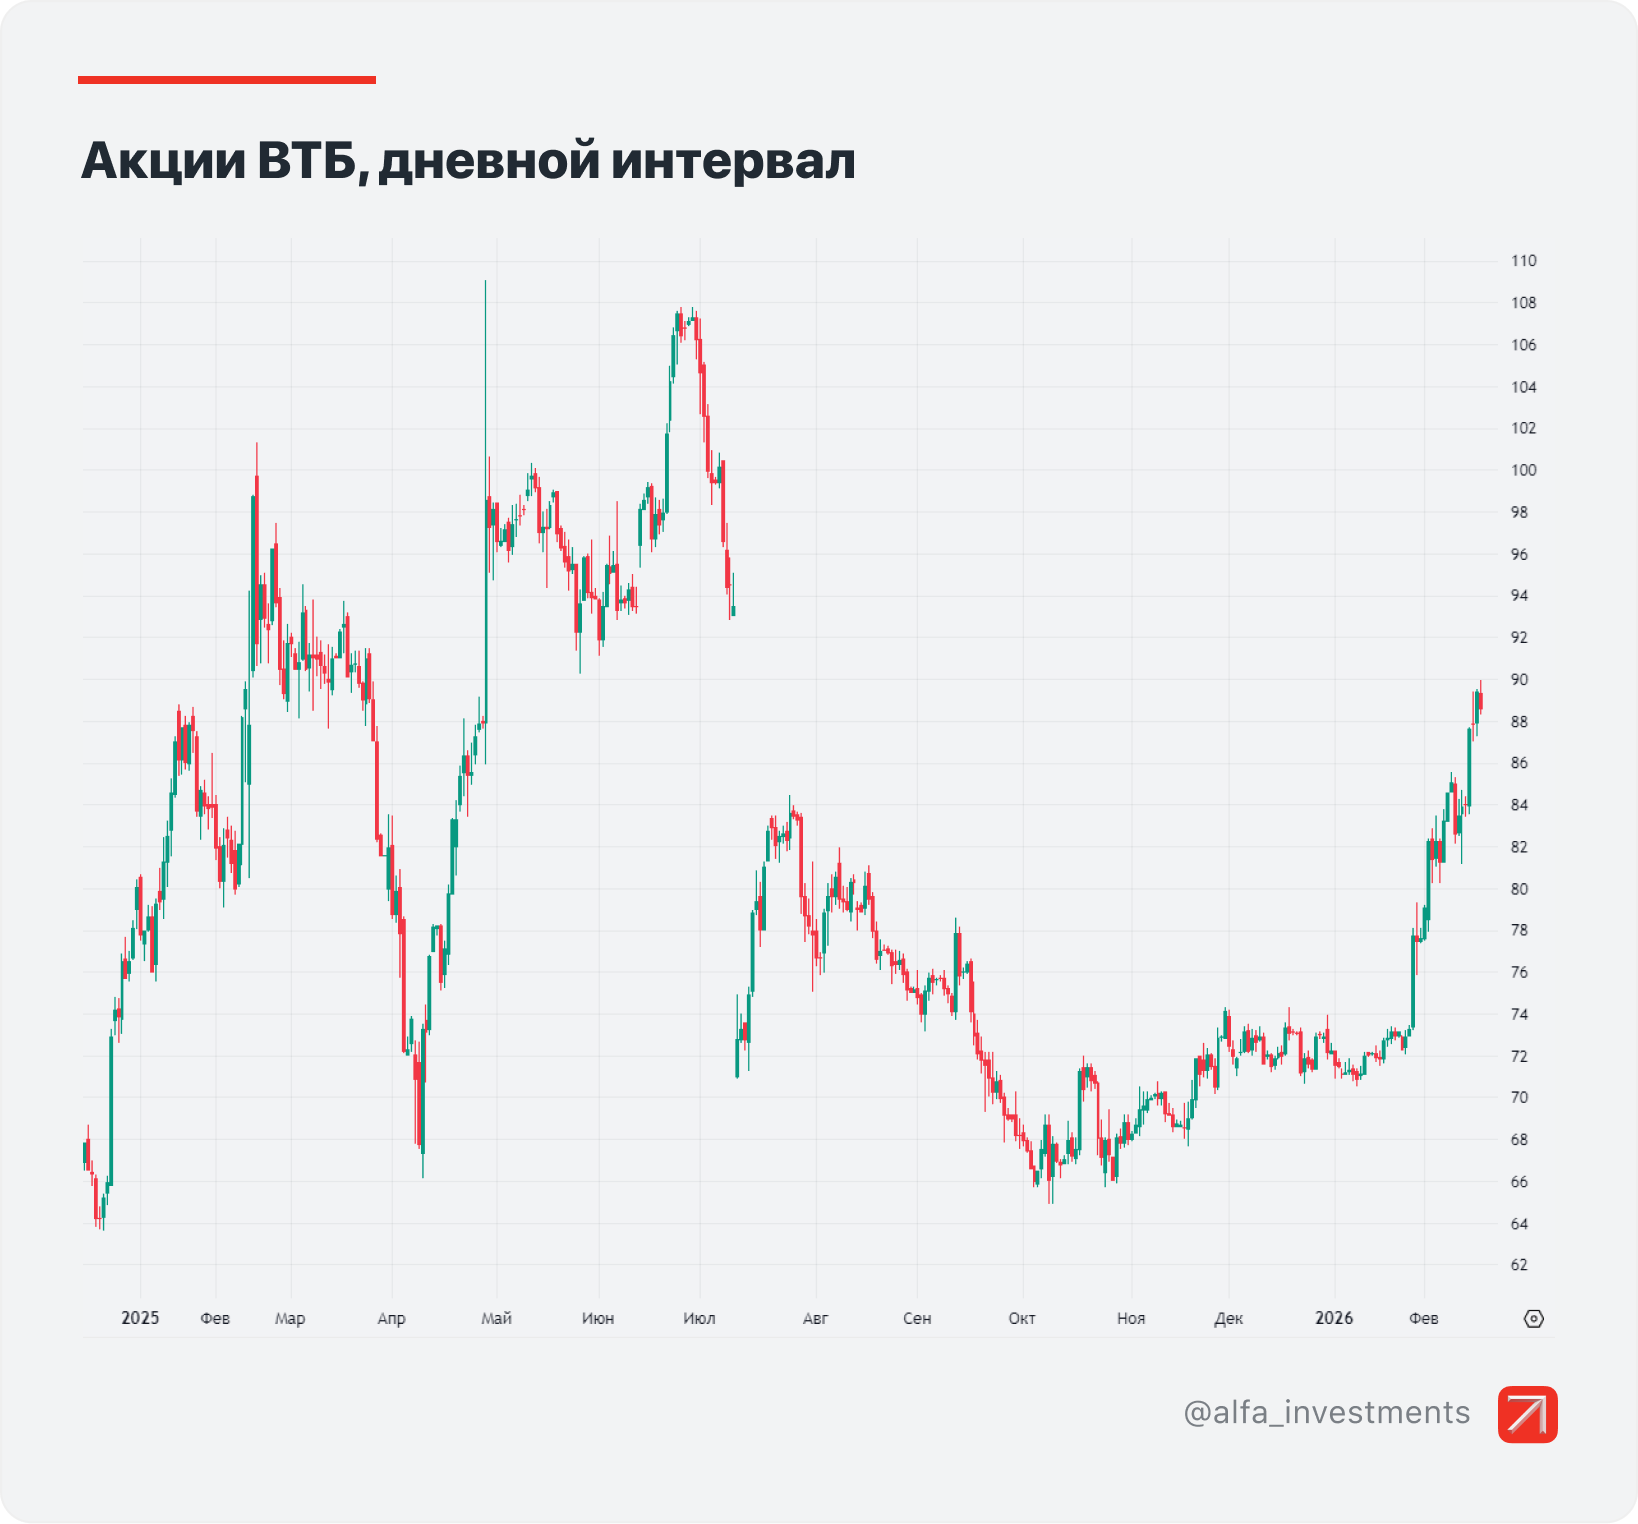
Процесс сжатия такого дисконта уже, возможно, начался — в этом году акции ВТБ выглядят намного лучше других представителей финансового сектора: +22% против +8% у отраслевого индекса MOEXFN. Высокий спрос на акции ВТБ также мог поддерживаться покупками крупных миноритариев, наращивающих свою долю в банке.
Резюме
ВТБ выглядит интересно с точки зрения соотношения риска и доходности: акции оцениваются рынком дёшево, прибыль может вырасти по мере снижения ключевой ставки ЦБ, и это открывает перспективы крупных дивидендов в ближайшие годы. Даже в консервативном сценарии ожидаем двузначной доходности выплат за 2025 год.
Привлекательность ВТБ подтверждает и Альфа-Рейтинг: с общим баллом 7,0 акции банка находятся в топ-6 российского рынка.
Целевая цена аналитиков Альфа-Банка по акции ВТБ равна 125 руб., что предполагает потенциал роста — 41% от текущих котировок.
Исходная идея:
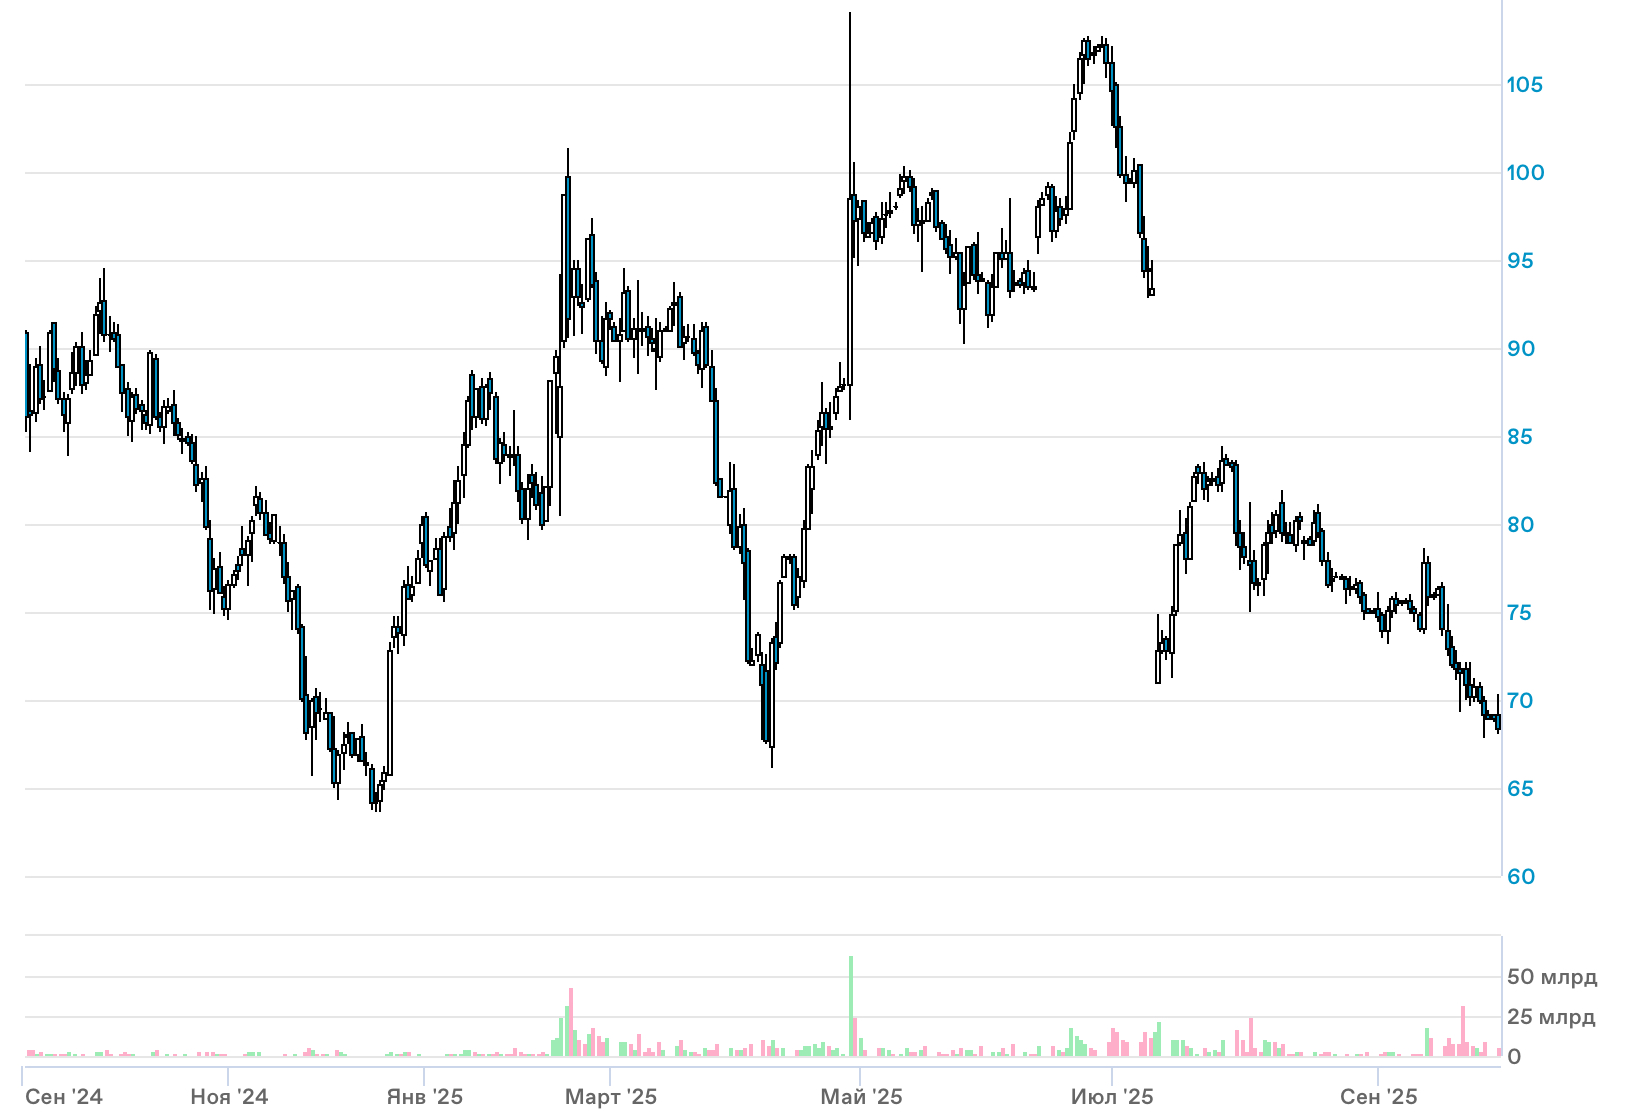
Аналитики Альфа-Банка возобновили покрытие ВТБ, установив целевую цену акций на горизонте 12 месяцев на уровне 125 руб. и присвоив рекомендацию «выше рынка». Потенциал роста по бумагам, исходя из текущих котировок, оценивается в 81%.
Главное:
- Допэмиссия ВТБ на 84,7 млрд руб. сняла краткосрочные риски для акций, позволив инвесторам сосредоточиться на фундаментальных факторах.
- Смягчение денежно-кредитной политики и замедление роста активов повышают шансы банка на стабильные и высокие дивидендные выплаты.
- Прогнозируемая рентабельность собственного капитала (ROE) ВТБ в 2025–2026 годы составляет 18–22%.
Мнение аналитиков Альфа-Банка
Смягчение денежно-кредитной политики ЦБ, по нашим прогнозам, станет значимым позитивом для ВТБ. В условиях снижения ключевой ставки до 12% к концу 2026 года процентная маржа банка может восстановиться до 2,4%. Вместе со стабильной стоимостью риска и дополнительными доходами это позволит ВТБ вывести рентабельность собственного капитала на уровень 18–22% в 2025–2026 годах.
При этом бизнес-план банка предполагает замедление роста активов и сокращение доли розничного кредитования, что снизит потребность в капитале. Такой сценарий открывает возможность для сохранения щедрых дивидендных выплат — на уровне 50% прибыли. По итогам 2025 года дивиденд на акцию может составить около 19,2 руб., что соответствует доходности около 28%.
Отдельным драйвером может стать обсуждаемая конвертация привилегированных акций в обыкновенные. Она позволит сохранить дивидендный поток для государства и при этом укрепить рыночные позиции банка.
Несмотря на позитивный прогноз, мы отмечаем ряд рисков: возможные изменения в макроэкономике, слабый запас прочности по марже и капиталу, а также регуляторные инициативы. Однако текущие мультипликаторы ВТБ — 2,2x P/E и 0,41x P/BV — предполагают существенный дисконт к Сбербанку (45–50%), что делает бумаги интересными для инвесторов.