Яндекс: как зарабатывать в любых условиях
Драйверы
Яндекс остается одной из самых быстрорастущих технологических компаний России, несмотря на сложную макроэкономическую конъюнктуру. Марьяна Лазаричева, глава аналитики Т-Инвестиций по рынку акций, разбирает результаты за первый квартал 2026 года, перспективы ключевых бизнес-направлений и объясняет, почему сохраняет позитивный взгляд на акции компании.
Главное — за минуту
- Яндекс устойчиво растет: выручка за первый квартал прибавила 22% год к году, скорректированная EBITDA — 50%, чистая прибыль — выросла в 2,7 раза.
- Рост рекламного сегмента замедлился из-за высокой ставки, эффекта высокой базы и изменения методологии, но внешняя рекламная выручка продолжает расти.
- Городские сервисы остаются сильным направлением: райдтех уже устойчиво прибыльный, а убыток в e-commerce постепенно сокращается.
- Финтех — самый быстрорастущий бизнес Яндекса: выручка выросла на 83% год к году, а рентабельность улучшается за счет эффекта масштаба.
- B2B Tech сохраняет потенциал роста благодаря спросу на ИИ, сервисы для работы с данными и автоматизацию бизнес-процессов.
- Автономные технологии пока требуют значительных инвестиций, но могут стать источником дополнительной стоимости ближе к 2028 году.
- Байбэк акций до 50 млрд рублей может снизить опасения инвесторов по поводу размытия долей из-за программы мотивации сотрудников.
Мнение аналитика
Сильные позиции. Яндекс работает на крупных и перспективных рынках, где в большинстве сегментов занимает лидирующие позиции. Компания продолжает развивать зрелые направления и инвестировать в новые бизнесы внутри экосистемы.
Временное давление. Макроэкономическая конъюнктура давит на финансовые показатели, однако мы считаем замедление в основных сегментах временным. В дальнейшем Яндекс может вернуться к устойчивому росту за счет диверсификации бизнеса, сильных позиций в развитых направлениях и повышения операционной эффективности.
Инвестиции в рост. Компания сохраняет прогноз по выручке и рентабельности на 2026 год. Капзатраты, по ожиданиям менеджмента, останутся на устойчивом уровне, несмотря на рост инвестиций в ИИ и стоимости оборудования. При этом далее их доля в выручке может увеличиться: это может вызывать опасения инвесторов, но должно поддержать среднесрочный рост выручки и маржинальности.
Выкуп акций. Дополнительным позитивным фактором может стать обратный выкуп акций на сумму до 50 млрд рублей. Он позволит частично нивелировать эффект от допэмиссии в рамках программы мотивации сотрудников.
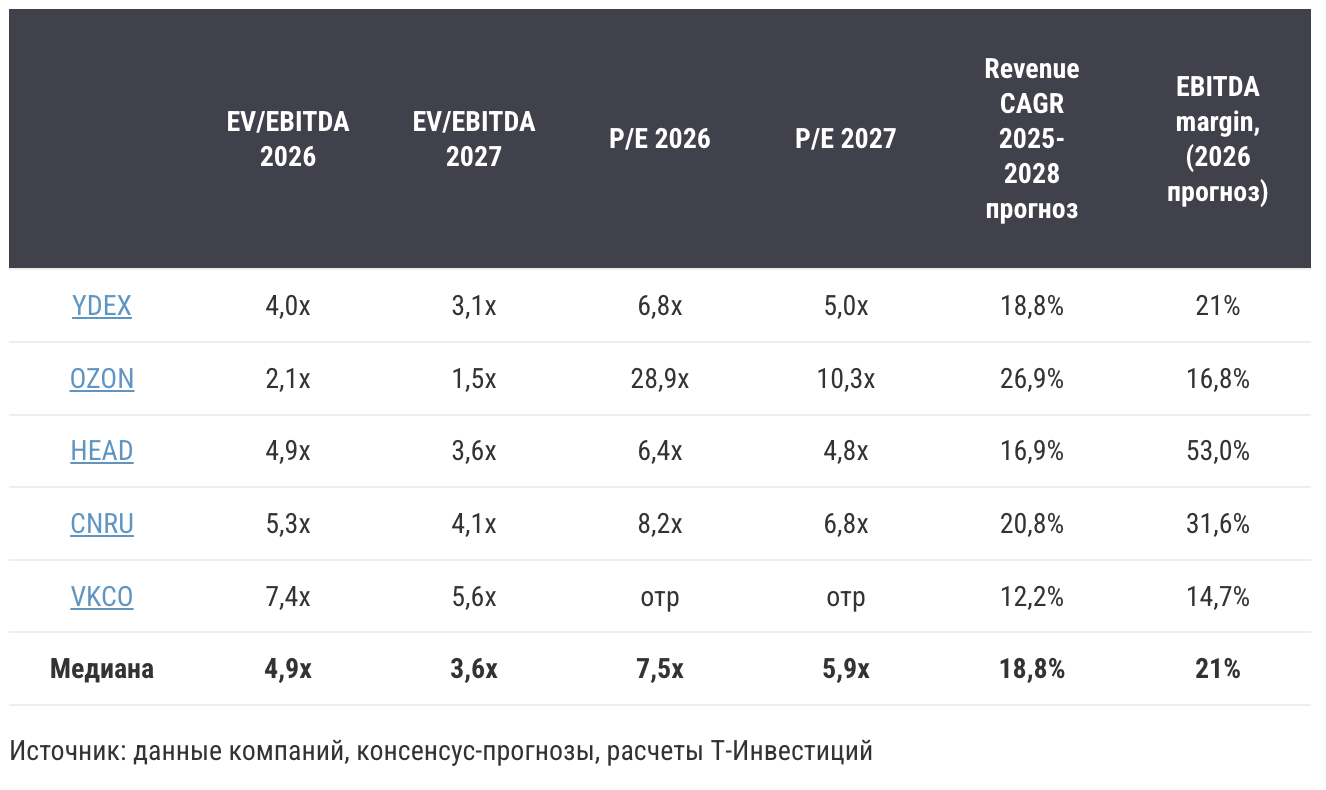
Недооценка акций. Сейчас бумаги Яндекса торгуются с форвардным мультипликатором EV/EBITDA около 4,5х на основе прогноза на 2026 год. Считаем такой уровень заниженным с учетом сильных рыночных позиций компании, развитой экосистемы, высокой рентабельности ключевых направлений и потенциала новых бизнес-сегментов в среднесрочной перспективе.