Яндекс подстраивается под замедление рынка
Драйверы
Обновление от 19.01.2026: инвестиционная идея ПОДТВЕРЖДЕНА
Инициатива Минфина может увеличить FCF и стоимость Яндекса
Минфин РФ разработал законопроект, который позволит Яндексу снижать налогооблагаемую базу на объем расходов по программе мотивации сотрудников на основе акций. Закон пока не принят и находится на стадии обсуждения.
Суть инициативы: освобождение от налога на прибыль реализации акций международных компаний-резидентов САР (как Яндекс) в пользу сотрудников.
Текущая ситуация: выплаты на основе акций не снижают налогооблагаемую базу. В 2025 году такие расходы Яндекса оцениваются в 52% от EBT.
Потенциальный эффект в 2026 году (в случае принятия закона):
- EBT в налоговом учёте снизится на 18% от текущего прогноза.
- Чистая прибыль вырастет на 10%.
- Свободный денежный поток (FCF) увеличится на 29%.
Данные потенциальные положительные изменения (в случае одобрения инициативы) увеличат справедливую стоимость Яндекса, согласно нашим расчетам, на 2,2%.
Исходная идея:
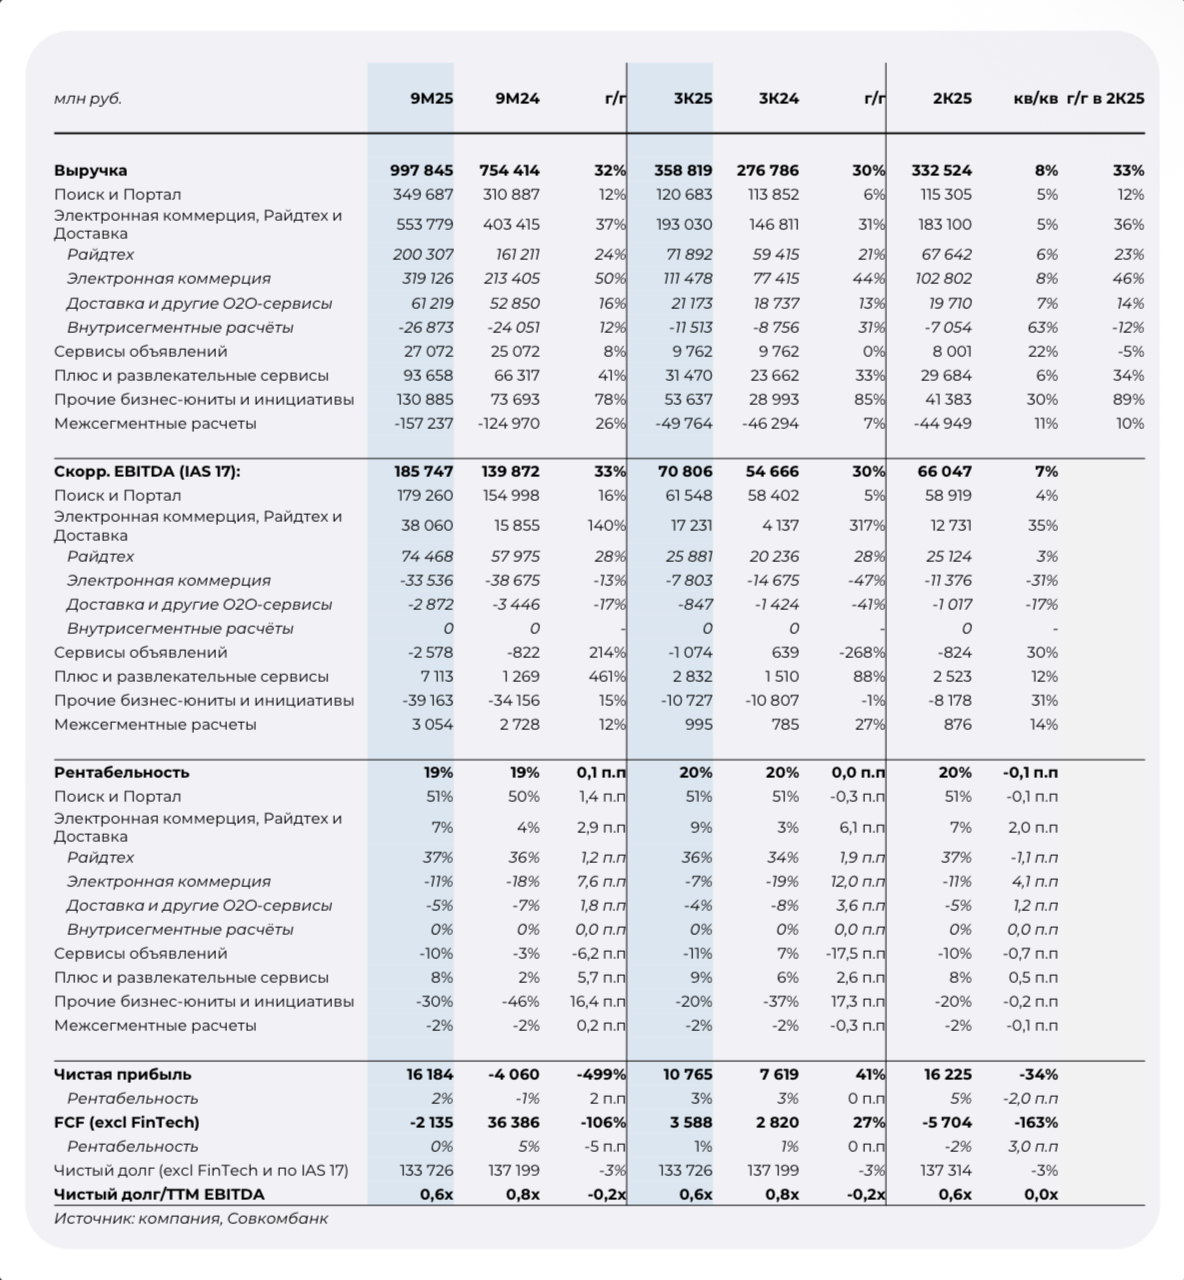
29 октября Яндекс опубликует отчет по МСФО за 3К25. Мы ожидаем нейтральных результатов на фоне разнонаправленных трендов в отдельных сегментах бизнеса.
Мы ожидаем, что в 3К25 продолжили развиваться тренды, оказывавшие влияние на компанию в 1П25.
Мы не ждем значительных изменений в динамике г/г по выручке в 3К25 относительно 2К25. При этом ожидаем незначительного снижения темпов роста по большинству сегментов, особенно в «Поиск и Портал». Ухудшение темпов роста связано с макроэкономической ситуацией в РФ в 3К25 относительно 2К25.
Ожидаем, что компания, в условиях замедления темпов роста, продолжила фокусироваться на улучшении рентабельности своего бизнеса. В первую очередь ожидаем увидеть улучшения рентабельности сервисов электронной коммерции.
В целом за 9М25 ожидаем увидеть рост выручки на 32% г/г и EBITDA на уровне 186 млрд руб. (71 млрд руб. за 3К25), что позволит компании подтвердить гайденс на 2025 г. по росту выручки на 30% г/г и EBITDA не менее 250 млрд руб.
По 2026 г., на данный момент, ждем замедление темпов роста выручки в связи с ожиданиями по сохранению жесткой ДКП и ухудшению экономической конъюнктуры для партнеров и клиентов Яндекса. При этом, ожидаем улучшения рентабельности по EBITDA в связи с сокращением инвестиций в менее перспективные проекты, а также фокусом на увеличение эффективности и монетизации сегмента электронной коммерции.