Яндекс: поисковые запросы указывают на север
Драйверы
Обновление от 19.02.2026: инвестиционная идея ПОДТВЕРЖДЕНА
«Яндекс»: внушающие результаты и дивиденды
Российская IT-компания опубликовала результаты финансового отчета по МСФО за IV квартал и весь 2025 год:
- Выручка в IV квартале выросла на 28% год к году и составила 436 млрд рублей. Выручка за 2025 год выросла на 32%, до 1,4 трлн рублей.
- Скорректированная чистая прибыль в IV квартале выросла на 70%, до 53,5 млрд рублей, за весь год скорр. чистая прибыль выросла на 40%, до 141,4 млрд рублей.
- Чистая прибыль в IV квартале выросла на 154% и составила 39,5 млрд рублей, за весь год чистая прибыль составила 79,6 млрд рублей. Операционная прибыль за год выросла на 237%, до 173,6 млрд рублей.
- Скорректированная EBITDA в IV квартале составила 87,8 млрд рублей — рост на 80%. Скорр. EBITDA в 2025 году выросла на 49%, до 280,8 млрд рублей. Рентабельность по скорр. EBITDA — 19,5% (+2,3 п.п.)
- Скорр. чистый долг — 47,7 млрд рублей.
- Число подписчиков сервиса Яндекс Плюс выросло на 21%, до 47,5 млн.
Результаты «Яндекса» мы оцениваем как сильные и соответствующие нашим ожиданиям. Конец года компания прошла на высокой базе: ускорение выручки сопровождалось опережающим ростом операционной прибыли и EBITDA, что говорит о повышении эффективности масштабирования бизнеса. Отдельно отмечаем улучшение маржинальности и уверенную динамику по ключевым направлениям, включая рост подписной базы. Это подтверждает устойчивость экосистемной модели и способность компании монетизировать расширяющуюся аудиторию.
Прогноз менеджмента на 2026 год предполагает дальнейший двузначный рост выручки и существенный прирост EBITDA, что отражает уверенность в сохранении темпов развития. Дополнительным позитивом стало предложение о финальных дивидендах за 2025 год в размере 110 рублей на акцию — выше прежнего уровня выплат, что сигнализирует о возможном переходе к более щедрой дивидендной политике.
Наш таргет по акциям «Яндекса» — 5900 рублей (покупать).
Обновление от 29.10.2025: инвестиционная идея ПОДТВЕРЖДЕНА
«Яндекс»: повышение прогноза должно вдохновить инвесторов
Российская IT-компания опубликовала результаты финансового отчета по МСФО за III квартал 2025 года:
- Выручка выросла на 32% год к году и составила 366,1 млрд рублей. Выручка в рекламном сегменте выросла на 11%.
- Скорректированная чистая прибыль выросла на 78%, до 44,7 млрд рублей. Операционная прибыль выросла на 109%, до 53 млрд рублей.
- Скорректированная EBITDA составила 78,1 млрд рублей — рост на 43%. Рентабельность по скорректированной EBITDA выросла на 1,5 п.п., до 21,3%.
- Скорр. чистый долг/скорр. EBITDA — 0,4х.
- Остаток денежных средств, их эквивалентов и краткосрочных депозитов на конец квартала составил 201,3 млрд рублей.
- Число подписчиков сервиса Яндекс Плюс выросло на 25%, до 44,9 млн.
Результаты «Яндекса» оказались немного выше ожиданий рынка. Хоть темпы рост выручки немного и замедлились, компания демонстрирует устойчивый рост ключевых показателей на фоне стабилизации внутреннего спроса и постепенного восстановления рекламного сегмента. Главное событие отчета — повышение прогноза по скорректированной EBITDA на 2025 год. Это сигнал уверенности менеджмента в перспективах бизнеса и эффективности диверсифицированной экосистемы компании. Финансовая позиция остается сильной: низкая долговая нагрузка и значительный объем ликвидности обеспечивают компании стратегическую гибкость для инвестиций и развития новых направлений.
Наш таргет по акциям «Яндекса» — 5900 рублей (покупать).
Обновление от 02.04.2025: целевая цена ПОВЫШЕНА
Яндекс — единственная российская компания активно инвестирующая в искусственный интеллект, который все больше интегрируется не только в нашу жизнь, но и в целые компании, позволяя оптимизировать операционные расходы и повысить рентабельность. Компания продолжает совершенствовать искусственный интеллект, представив в конце года новое поколение генеративных нейросетей — Yandex GPT 4. Кроме того, в Яндекс обновили технологию фотоперевода, впервые применили нейросеть для управления автономным транспортным средством.
Яндекс стремится сразу встраивать генеративные нейросети в продукты и сервисы, чтобы они становились удобнее и эффективнее для пользователей и партнеров. В IV квартале 2024 года количество взаимодействий с генеративными нейросетями в сервисах Яндекса достигло 5,6 млрд, повысившись с 3 млрд в III квартале 2024 года.
Результаты за 2024 год совпали с нашими ожиданиями. Существенный рост компании по-прежнему поддерживается диверсифицированной линейкой бизнесов. Выручка за 2024 год выросла на 37% по сравнению с 2023 годом и составила 1094,6 млрд руб. Ожидаем, что сопоставимые темпы роста сохранятся и в текущем году, хотя и могут немного замедлиться. В дальнейшем компания больше будет фокусироваться на раскрытии стоимости нежели на агрессивном росте. Скорректированная EBITDA в 2024 году составила 188,6 млрд руб. или 17,2% от выручки, что на 2,1 п. п. выше показателя 2023 года. Скорректированная чистая прибыль в IV квартале 2024 года достигла новых рекордных уровней.
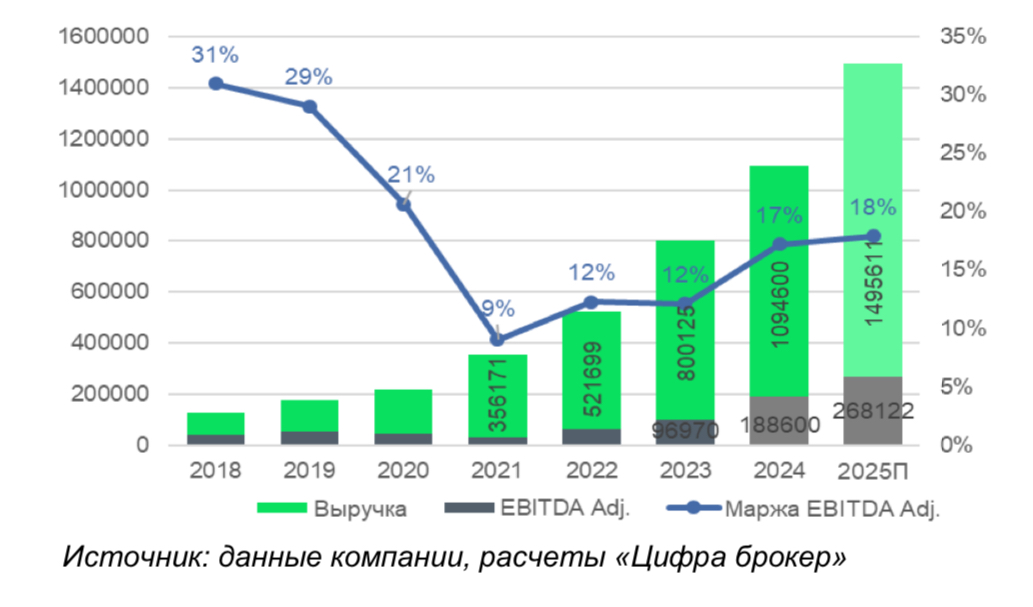
Отдельного внимания заслуживает сегмент электронной коммерции, который занимает все большую долю в выручке (24% на конец года), в IV квартале он показал годовой рост на 58%. В 2024 году оборот GMV вырос на 47%, на операционном уровне убыток пока сохраняется, но продолжает сокращаться, по скорректированному показателю EBITDA он сократился на 4% по сравнению с прошлым годом. Маржинальность скорректированного показателя EBITDA в сервисах электронной коммерции в процентах от GMV в IV квартале улучшилась на 3,3 п. п. за счет повышения эффективности операций, роста масштаба бизнеса на фоне положительной экономики на заказ и развития рекламной платформы. Менеджмент видит целевой показатель рентабельности e-commerce в районе 5%. По итогам 2025 года ожидаем скорректиро-ванную EBITDA группы на уровне 268 млрд руб. и повышение маржинальности. Компания активно инвестирует, но, с учетом масштабирования бизнеса, капитальные затраты в процентах от консолидированной выручки снизятся в годовом выражении.
В прошлом году Яндекс впервые в своей истории выплатил дивиденды, которые по итогам I полугодия 2024 года составили 80 руб. на одну обыкновенную акцию и столько же заплатит по итогам всего года. На дивиденды направлено около 50% скорректированной чистой прибыли, что тоже намекает на постепенное смещение парадигмы компании с «роста» на «стоимость».
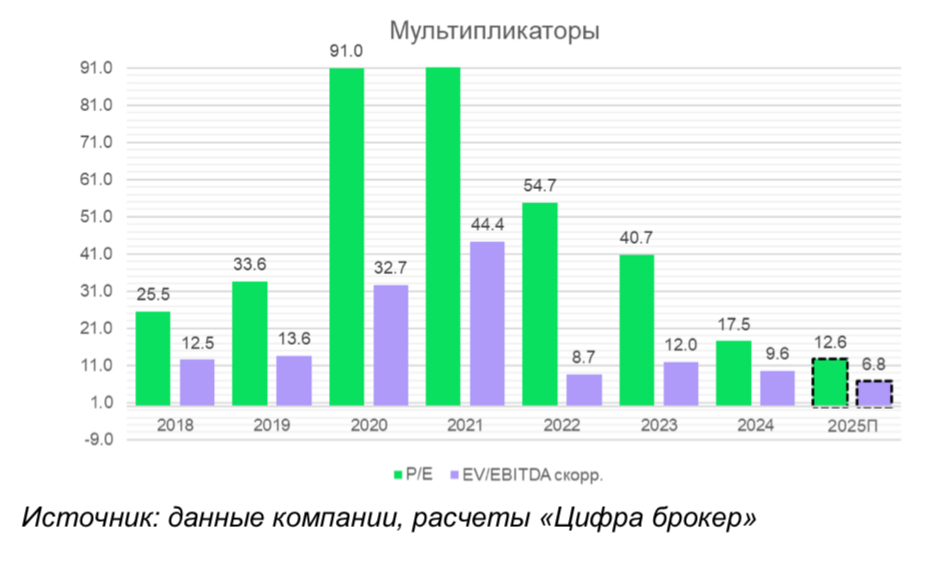
Что касается рыночной стоимости, с даты выхода нашей годовой стратегии, акции выросли на 21% и достигли целевой цены 14 февраля. При том, что IT-сектор был и остается чуть ли не единственным, бумаги компаний которого остаются под давлением из-за улучшения геополитического фона. Инвесторы видят неопределенность для компаний технологического сектора в связи потенциальным возвращением западных игроков. В этом ключе мы находим Яндекс самой устойчивой компанией, которая в прошлом успешно выигрывала конкуренцию с Google и другими. С учетом понимания, что пик по ставке пройден, пересмотрели оценку и повысили цель по акциям Яндекса до 5900 руб. на одну акцию на горизонте года.
Исходная идея:
«Яндекс» — компания, которая в условиях повышения ключевой ставки до 21% будет чувствовать себя уверенно благодаря низкой долговой нагрузке и растущему свободному денежному потоку. «Яндекс» сохранил все бизнесы, за исключением зарубежных стартапов. Доля компании на российском поисковом рынке во II квартале 2024 года составила в среднем 64,9%. Недавно компания объявила о выплате первых за свою историю дивидендов.
Бизнес-модель
Последние пару лет мы наблюдали настоящий бум IPO компаний технологического сектора. Многие западные IT-компании покинули рынок, освободив пространство для российских игроков, заинтересованных в увеличении рыночной доли. «Яндекс» — компания, которая развивала технологии в России ещё до того, как это стало мейнстримом. Компания с капитализацией в 1,5 трлн рублей с 2011 года сохраняет среднегодовые темпы роста выручки (CAGR) на уровне 36%. Общая выручка за это время увеличилась в 64 раза. Это уникальная история не только по российским, но и по мировым меркам.
Диверсифицированная линейка бизнесов — один из ключевых факторов, благодаря которому компания на протяжении десятилетий поддерживает высокие темпы роста. Платформа «Яндекс» насчитывает уже более 90 сервисов, и в России сложно найти человека, который не пользовался хотя бы одним из них. Сейчас у компании несколько основных сегментов, которые она активно развивает. Прежде всего, это ведущая поисковая система в России, а также райдтех, включающий в себя самый крупный бизнес онлайн-заказа такси в стране. Компания научилась чувствовать тренды, как мы знаем, пандемия стала катализатором роста производительности в России во многом благодаря популяризации маркетплейсов. «Яндекс Маркет» сейчас третий по величине маркетплейс в России, рынок электронной коммерции растёт высокими темпами, совокупный торговый оборот маркетплейсов в 2023 году соста- вил порядка 8 трлн рублей. Активно развивается сегмент развлечений, включающий в себя самый популярный видео-стриминговый сервис в России — «Кинопоиск», а также «Яндекс Плюс», «Яндекс Музыка» и другие. Даже в сравнении с зарубежными конкурентами, «Яндекс» выглядит одной из самых диверсифицированных компаний в мире.
Финансовые результаты
По итогам II квартала 2024 года выручка выросла на 37% по сравнению с тем же периодом прошлого года. Компания сохраняет привычные темпы роста. Мы ожидаем, что общая выручка группы в III квартале повысится на 40-42% по сравнению с III кварталом 2023 года, а по итогам 2024 года ожидаем увеличения выручки на 36-40%.
Маржинальность составляет 19%, демонстрируя рост два квартала подряд, что может быть связано с повышением рентабельности райдтеха. Это, в свою очередь, способствует повышению показателя EBITDA, который вырос за II квартал до рекордных 47605 млн рублей, на 54% по сравнению с тем же периодом прошлого года. Если высокую маржинальность удастся сохранить и во втором полугодии, то EBITDA может вырасти на 56% по итогам 2024 года, по сравнению с прогнозом менеджмента о росте на 40,5%. Скорректированная чистая прибыль по результатам II квартала 2024 года достигла рекордных 22697 млн рублей.
Долговая нагрузка постепенно сокращается, что при текущей ставке на уровне 21% особенно позитивно. Значение мультипликатора «Чистый долг/EBITDA» по итогам II квартала 2024 года опустилось до 0,3х. Капитальные затраты снизились с максимальных значений 2023 года, что сразу обусловило появление свободного денежного потока. В итоге было принято решение о выплате дивидендов впервые за всё время существования компании.
Дивиденды
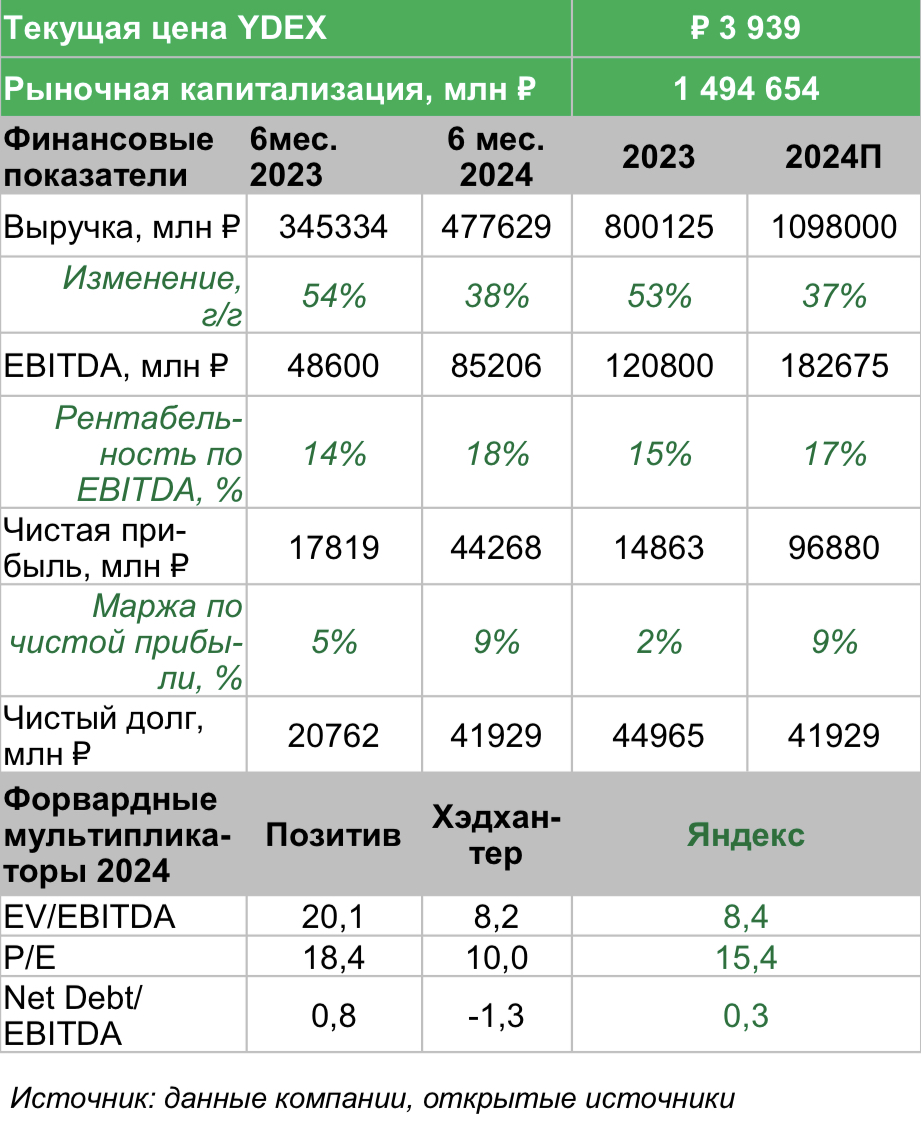
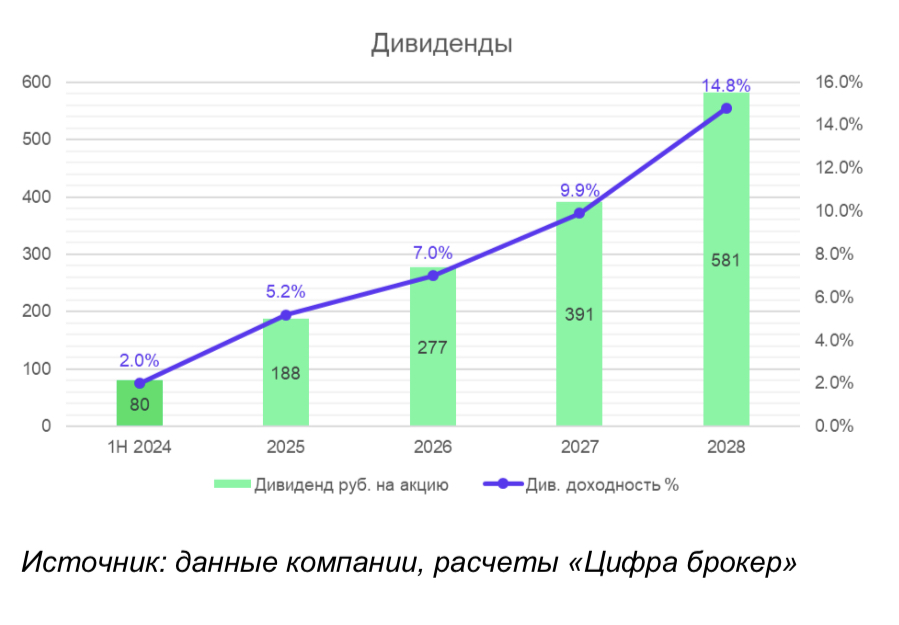
Учитывая, что «Яндекс» остаётся компанией роста, несмотря на солидную капитализацию, не столько важен размер дивидендов, сколько сам факт их выплаты. Дивиденды за первое полугодие 2024 года составили 80 рублей на одну акцию, что соответствует 65% скорректированной чистой прибыли. Менеджмент заявил, что планирует выплачивать дивиденды на полугодовой основе. Сейчас деньги на это есть, и в целом, учитывая низкий долг и рост рентабельности многих направлений бизнеса, эта тенденция может продолжиться и в дальнейшем. Тем не менее надо отметить, что бизнес-модель «Яндекса» характеризуется высокими капитальными расходами и утверждённой дивидендной политики у компании пока нет. Если предположить, что «Яндекс» продолжит выплачивать в виде дивидендов 50-65% скорректированной чистой прибыли, то по итогам следующего года дивидендная доходность может составить 5,2% на одну акцию и повыситься до 14,8% к 2028 году.
Оценка
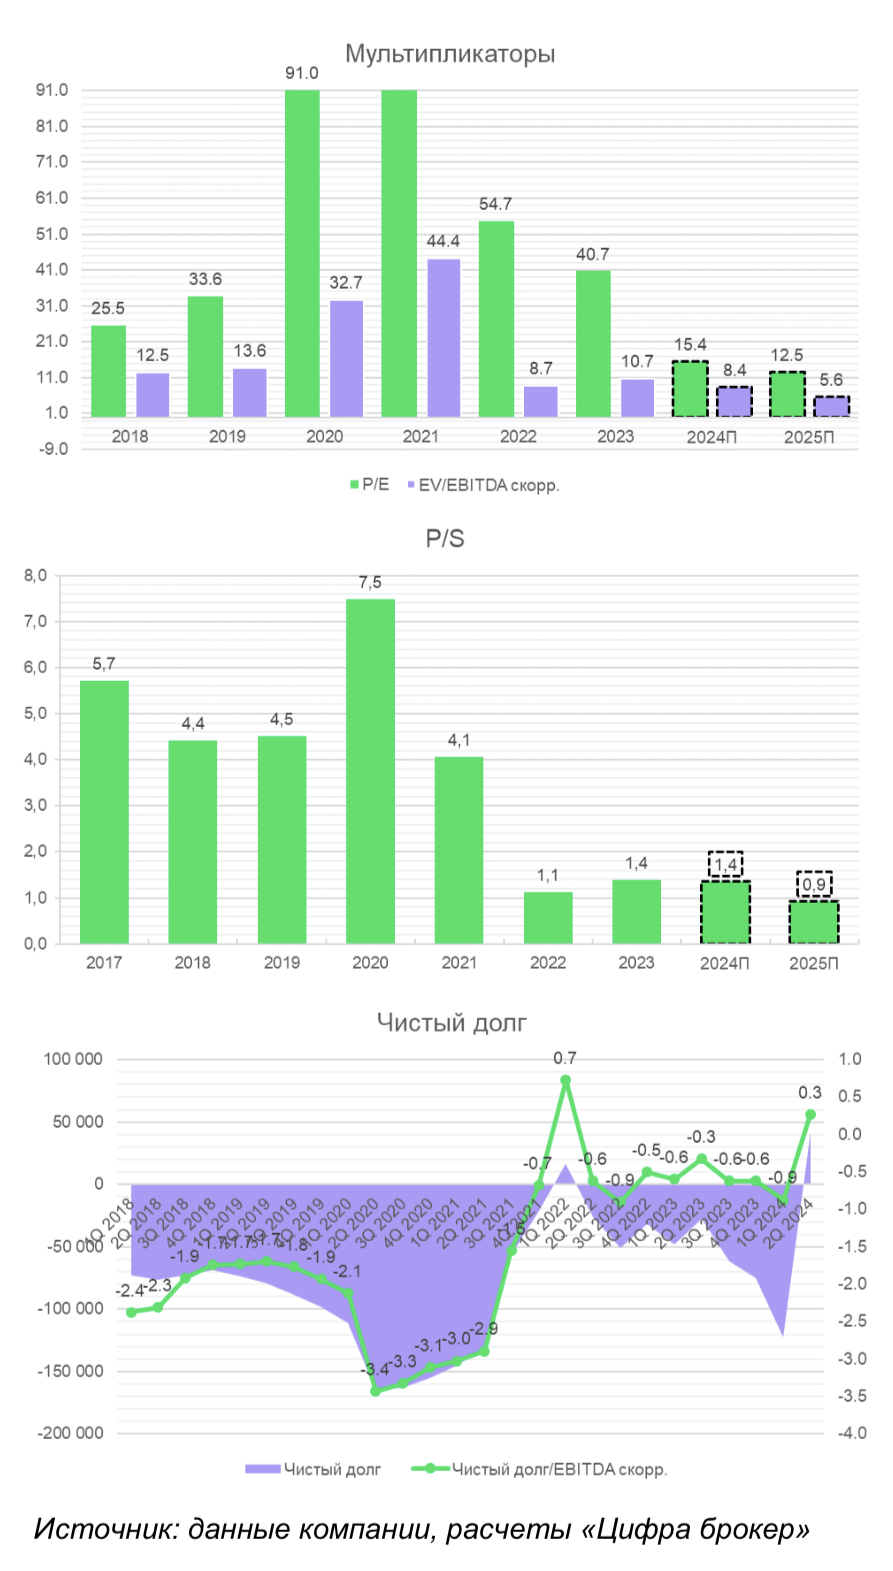
Учитывая, что компания демонстрирует рекордные показатели прибыли уже два квартала подряд, оценка по форвардным мультипликаторам выглядит очень привлекательно. Равно как и на сравнительной основе мультипликаторов относительно исторических значений и средних по технологическому сектору. Показатель P/E за последние 12 месяцев составил 36,1х, что соответствует уровням 2019 года, хотя с тех пор компания выросла в 3,5 раза по общей выручке. Если наши прогнозы на этот год оправдаются хотя бы отчасти, то P/E по итогам года окажется около 15,5х, что совсем немного для растущего лидера IT-отрасли. По модели DCF, с учётом текущей ставки в 21% и увеличения налоговой нагрузки, потенциал повышения котировок акций немного более скромный, хотя и остаётся достаточно высоким. В конечном счете целевой диапазон на год вперед составляет 5200–5400 рублей за одну акцию «Яндекса», что предполагает потенциал роста от текущих котировок на 32-36%.
Взгляд на компанию
Главный риск, связанный с переездом «Яндекса» в отечественную юрисдикцию, благополучно остался в прошлом. У компании сменились владельцы, и должно пройти некоторое временя, чтобы понять, как это может отразиться на процессах внутри компании. Пока можно констатировать, что «Яндекс» начал выплачивать дивиденды, компания имеет низкую долговую нагрузку и демонстрирует рост свободного денежного потока. Кроме того, компания характеризуется управляемой маржинальностью, когда очередной сегмент бизнеса достигает определённой зрелости, «Яндекс» перестаёт слишком активно инвестировать в его рост, что приводит к раскрытию стоимости. Это видно на примере райдтеха, и в ближайшее время можно будет увидеть в сегменте e-commmerce. В секторе высоких технологий в целом мы находим «Яндекс» самой устойчивой компанией в текущих рыночных условиях и интересной для долгосрочных портфельных инвестиций.