ЮГК: золотая интрига рынка
Драйверы
Какого золотопроизводителя взять: надежный «Полюс» или рискованную ЮГК?
В последнее время мы много писали о золоте, и это неудивительно. Менее чем за месяц драгметалл прибавил в цене почти 10% и «пробил» уровень $3650 за унцию.
На этом фоне российские золотодобывающие компании также показывают неплохое движение. Так, котировки «Полюса» (PLZL) за аналогичный период выросли на 8%, а ЮГК (UGLD) — на 5%. Почему динамика пока хуже, чем у базового актива? Ответ достаточно прост: геополитические аспекты оказывают давление и на золотодобытчиков, как на неотъемлемую составляющую рынка РФ.
Исторически в российском секторе мы всегда делали акцент на этих двух компаниях. Кстати говоря, росту этих акций способствовало еще и ослабление рубля. То есть тут мы можем говорить об этих бумагах, как еще и о защите от девальвации.
Акции «Полюса», на наш взгляд, больше подходят инвесторам, тяготеющим к надежным и качественным историям со сравнительно невысоким риском. Там действительно все понятно и прозрачно: лидер отрасли, самые низкие в мире операционные затраты, мощная ресурсная база, гарантированный сбыт (госбанки РФ).
ЮГК — тема, сопряженная с более высокими рисками. Недавняя история с переходом 67,25% капитала компании в собственность государства этот тезис подтверждает.
Сейчас основная интрига в том, кому достанется в итоге этот пакет. Как заявлял ранее замминистра финансов Алексей Моисеев, продажа планируется крупному миноритарию. В структуре капитала ЮГК такой держатель есть: «ААА Управление Капиталом», входящее в периметр «Газпромбанка».
Глава Минфина Антон Силуанов сегодня сообщил, что ЮГК будет продана в ближайшее время. Рискнем предположить, что основным кандидатом, опираясь на слова Моисеева, тут является именно ГПБ.
А вдруг «Полюс»? Признаемся, это было бы максимально неожиданно, но исключать ничего нельзя.
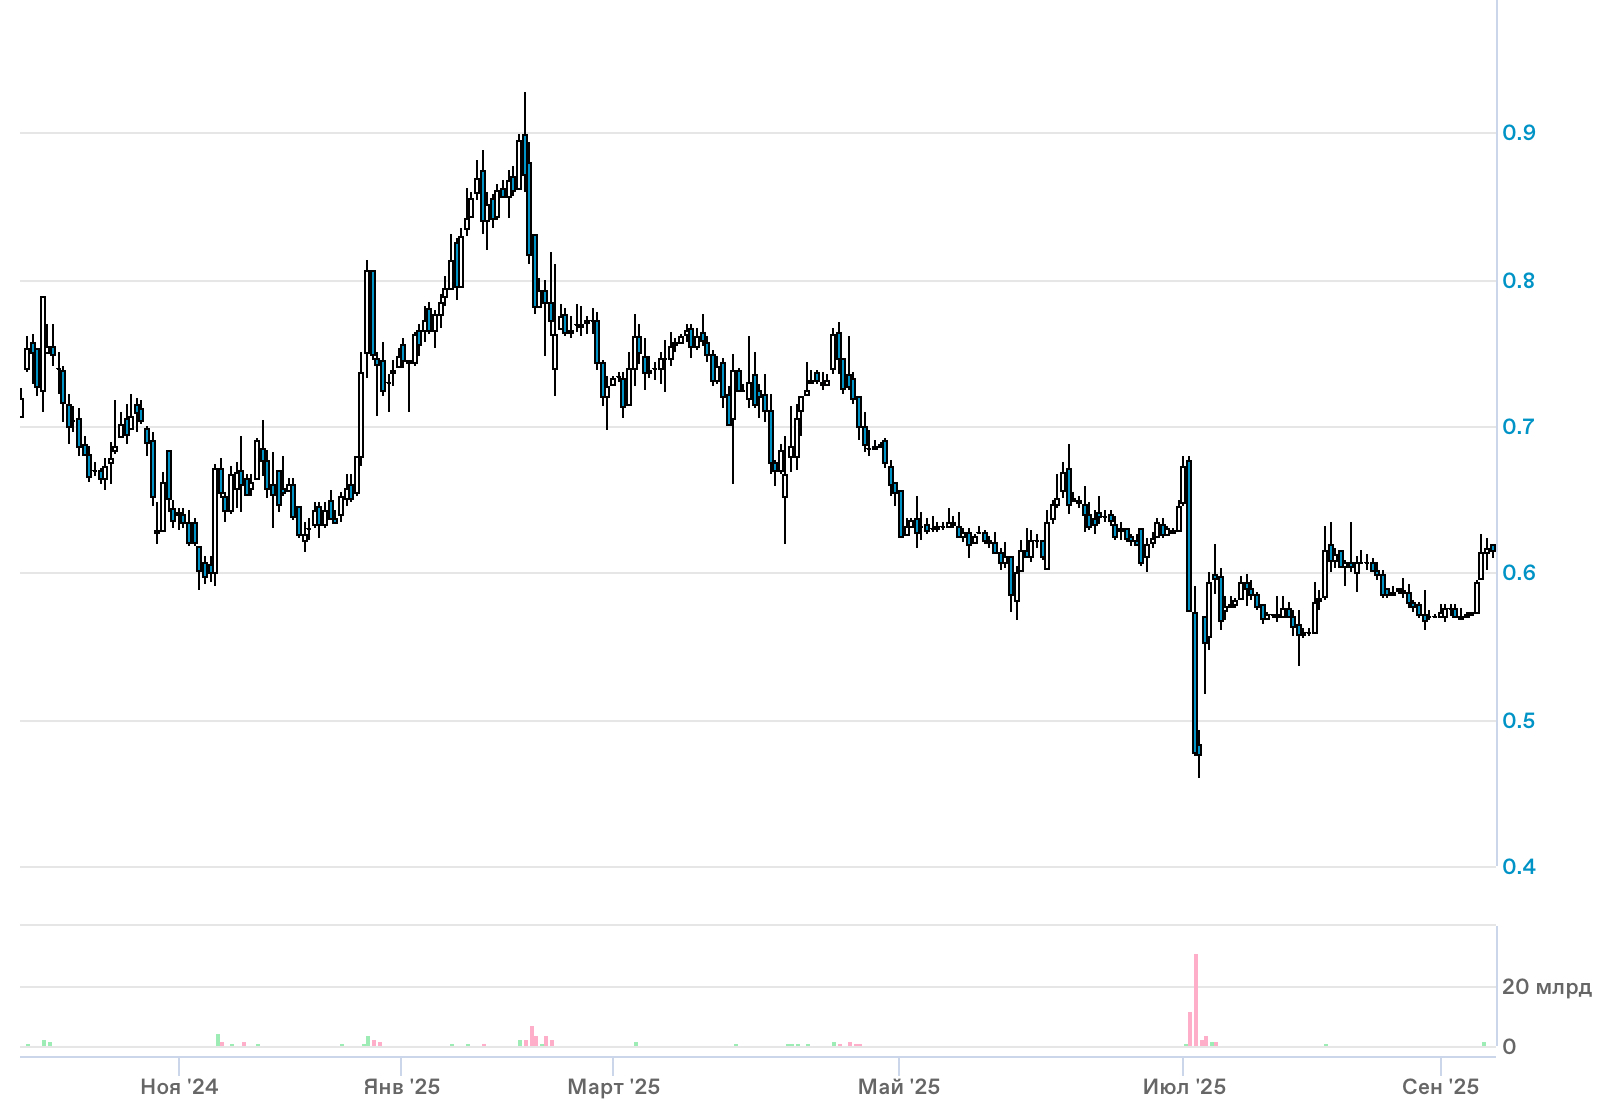
Какой может быть стоимость продажи? Если брать среднюю цену акций ЮГК за последние 6 месяцев, то она составляет 0,63 руб. (+1,5% к текущим котировкам). Однако не исключаем, что в окончательной цене может быть «зашита» некая премия, которая учитывает перспективы самой компании в контексте роста добычи и сокращения затрат.
Если смотреть на мультипликаторы, то по EV/EBITDA ЮГК недооценена относительно «Полюса» примерно на 27% (8,0х против 6,3х).
Пока ждем и следим за развитием ситуации. Кстати, около месяца назад включили акции ЮГК в одну из стратегий мобильного приложения bitkogan. Пока позиция в небольшом плюсе, но риск — благородное дело.