Южный Кузбасс: залежи убытков
Драйверы
Южный Кузбасс — угольная компания, производитель коксующегося угля, входящая в группу «Мечел». Её финансовые показатели последние годы ухудшаются: выручка по МСФО упала с 39,3 млрд рублей в 2024 году до 25,5 млрд в 2025 году, то есть на 35%. За последние двенадцать месяцев выручка составила 23,2 млрд, а в первом полугодии 2026 года — 10,7 млрд, что на 18% меньше, чем годом ранее.
Убытки стали хроническими. Чистый убыток составил 17,1 млрд рублей в 2024 году и 28,4 млрд в 2025 году, а за последние двенадцать месяцев — 13,4 млрд, это около 370 рублей на акцию. EBITDA отрицательна два полных года подряд (−5,5 млрд в 2024 году и −17,9 млрд в 2025 году) и остаётся отрицательной по итогам последних двенадцати месяцев (−5,3 млрд). Компания не зарабатывает на операционной деятельности даже столько, чтобы покрыть собственные издержки.
Долговая нагрузка не оставляет акционерам места. Долг составляет около 51,2 млрд рублей при денежных средствах всего 0,06 млрд. Проценты к уплате за последние двенадцать месяцев — 8,8 млрд рублей, и они превышают весь операционный результат с большим запасом. Собственный капитал отрицательный: около −99,7 млрд рублей, это примерно −2 760 рублей на акцию. Любое улучшение цен на уголь пойдёт в первую очередь на обслуживание долга, а не на прибыль акционеров.
Простая прикидка показывает масштаб проблемы. Даже если цены вырастут на 28%, а вся прибавка попадёт в EBITDA при неизменных объёмах, выручка вырастет примерно на 6,5 млрд, EBITDA станет около +1,2 млрд, а проценты компания платит 8,8 млрд. Это наша оценка, а не данные компании. Вместе с отрицательным капиталом это означает, что акция — остаточный интерес в компании, у которой нет дивидендов и нет устойчивого источника прибыли.
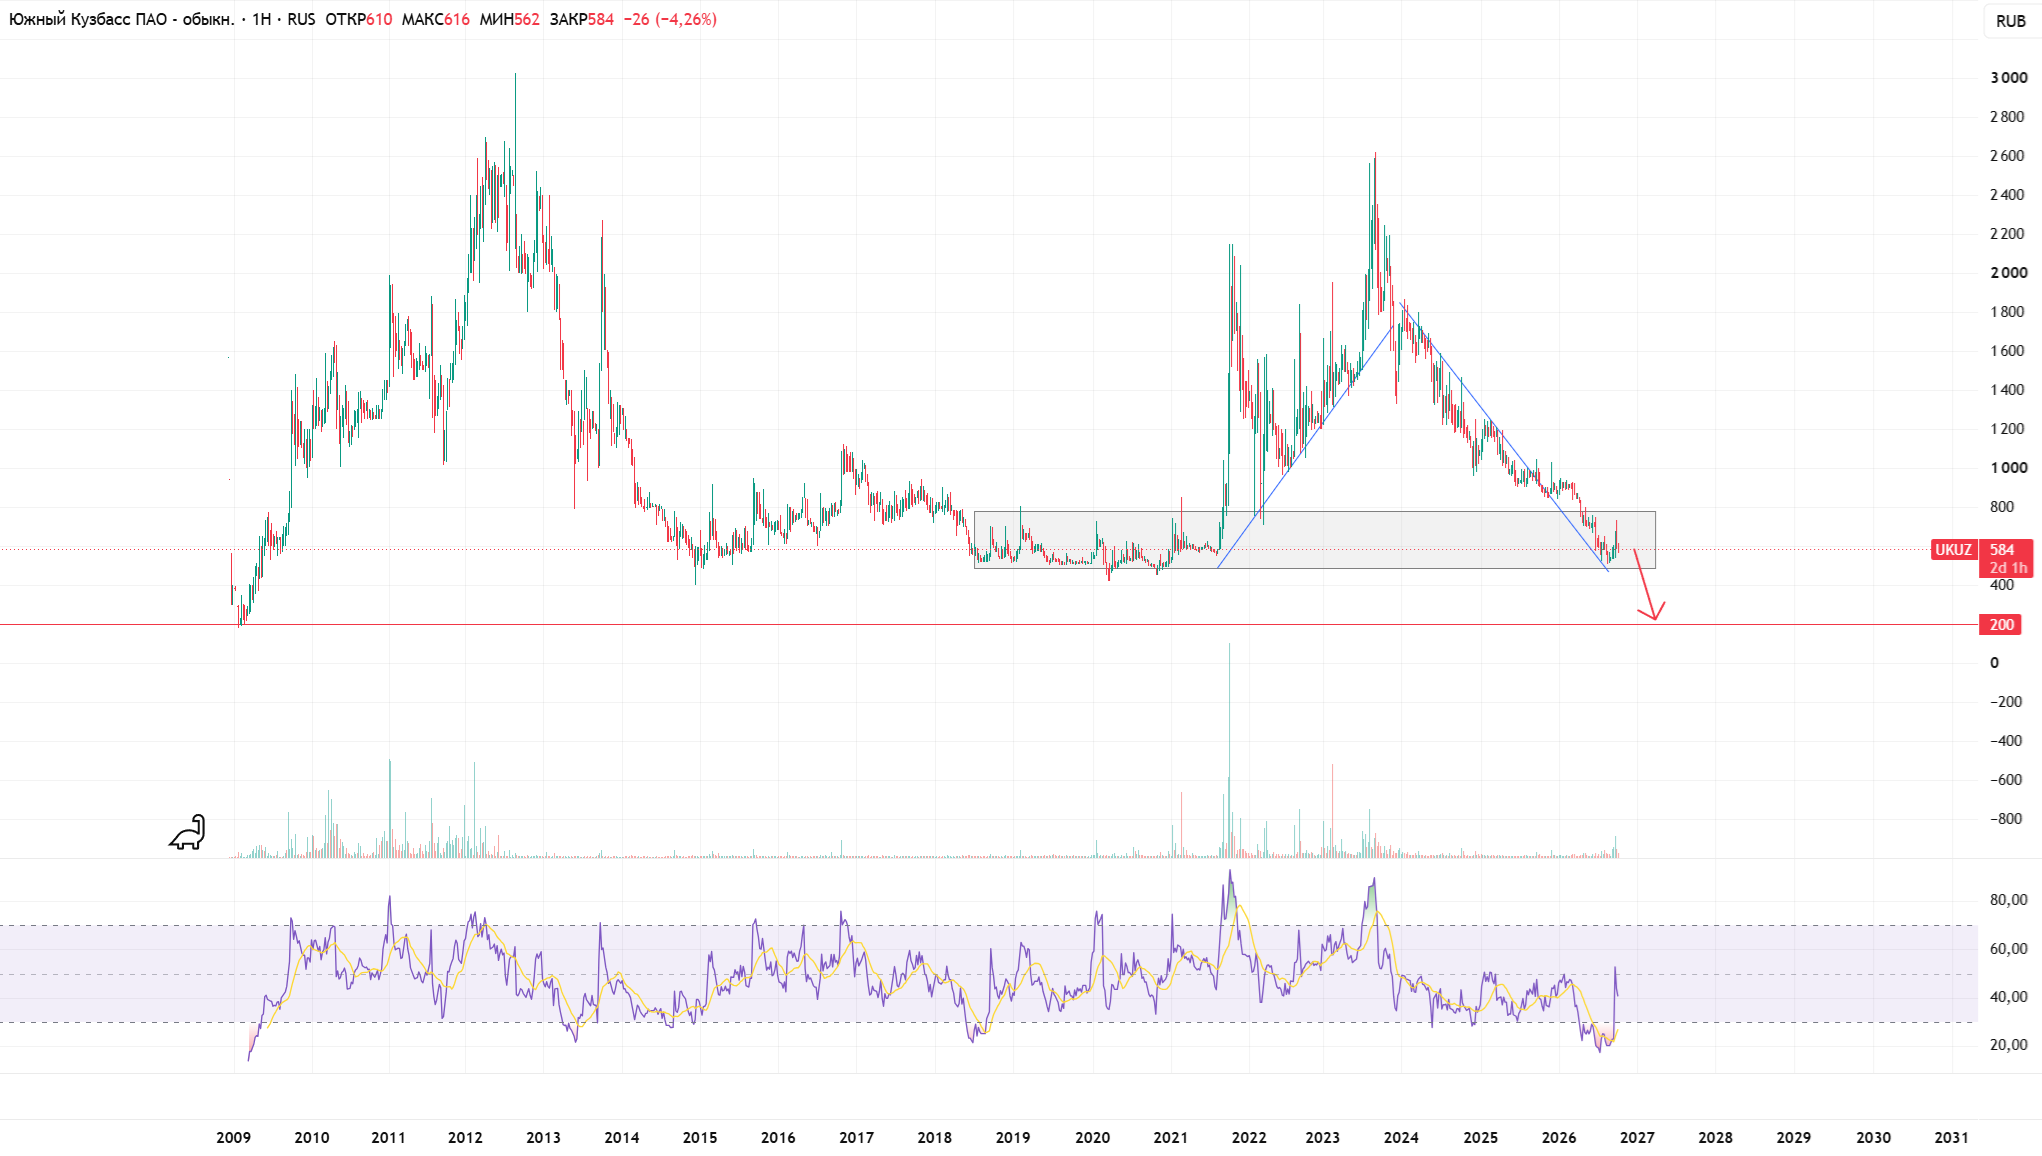
При цене 584 рубля капитализация составляет около 21 млрд рублей, при цели 200 рублей — около 7 млрд. Мы считаем такую оценку справедливой для бизнеса, который тратит больше, чем зарабатывает, и пока не видит пути к выплатам акционерам. Дивиденды компания не платит.
Продать (Short)
Тикер: UKUZ
Цена: 584 руб. (текущая цена)
Стоп: нет
Цель: 200 руб.
Срок: 2 года.