Яндекс: ИИ-ускоритель для бизнеса
Драйверы
Обновление от 27.02.2026: целевая цена ПОВЫШЕНА
АКЦИИ МКПАО «ЯНДЕКС» (тикер — YDEX)
- Цена: 4795 руб.
- Цена продажи: 5500 руб.
- Срок: 7 мес.
- Доходность: 15%
- Доходность, годовых: 25%
Почему покупать?
На прошлой неделе «Яндекс» представил финансовую отчетность за 2025 год.
Выручка компании выросла до 1 441,1 млрд руб. (+32% г/г)
Скорректированная EBITDA составила 280,8 млрд руб. (+49% г/г) при рентабельности 19,5%.
Скорректированная чистая прибыль составила 141,4 млрд руб. (+ 40% г/г).
В России «Яндекс» на сегодняшний день —безусловный лидер рынка контекстной рекламы и райдтеха, компания уверенно конкурирует на рынке электронной коммерции с Ozon и Wildberries, а в индустрии ИИ является наиболее опытным и результативным участником.
В 2025 году рекламная выручка по всей группе «Яндекса» выросла на 13,5% до 449,1 млрд руб., подписочная выручка «Яндекс Плюса» показала рост на 44,9% до 89,8 млрд.
Бизнес-модель «Яндекса» является одной из наиболее устойчивых благодаря диверсификации и ориентации на внутренний рынок. При этом долговая нагрузка компании остается достаточно низкой.
На текущий момент ежемесячная аудитория сервиса «Яндекс Поиск» составляет 110 млн чел. Число пользователей Городских сервисов «Яндекса» в 2025 году выросло на 17% до 62,3 млн, количество подписчиков «Яндекс Плюса» увеличилось до 47,5 млн (+21%). «Алиса AI» остается самым популярным ИИ-сервисом в России. Еженедельно чатом с Алисой пользуются 19 млн чел.
По итогам 2025 года менеджмент компании планирует вынести на рассмотрение совета директоров рекомендацию по выплате дивидендов за прошедший год в размере 110 рублей на акцию, что на 37,5% больше, чем предыдущая выплата.
Согласно опубликованному прогнозу «Яндекса», в 2026 году компания ожидает рост выручки минимум на 20% и скорректированный показатель EBITDA порядка 350 млрд руб. Этот прогноз отражает текущую оценку, основанную на наблюдаемых в данный момент рыночных тенденциях, и может измениться в зависимости от макроэкономической и рыночной ситуации.
В 2024 году рост выручки «Яндекса» составил 37%, превысив 1 трлн руб. К 2028 году, согласно планам компании, выручка должна достигнуть 2 трлн руб.
При ежегодных темпах роста выручки более 30% и устойчивой прибыльности бизнеса группы котировки акций «Яндекса» продолжают оставаться недооцененными.
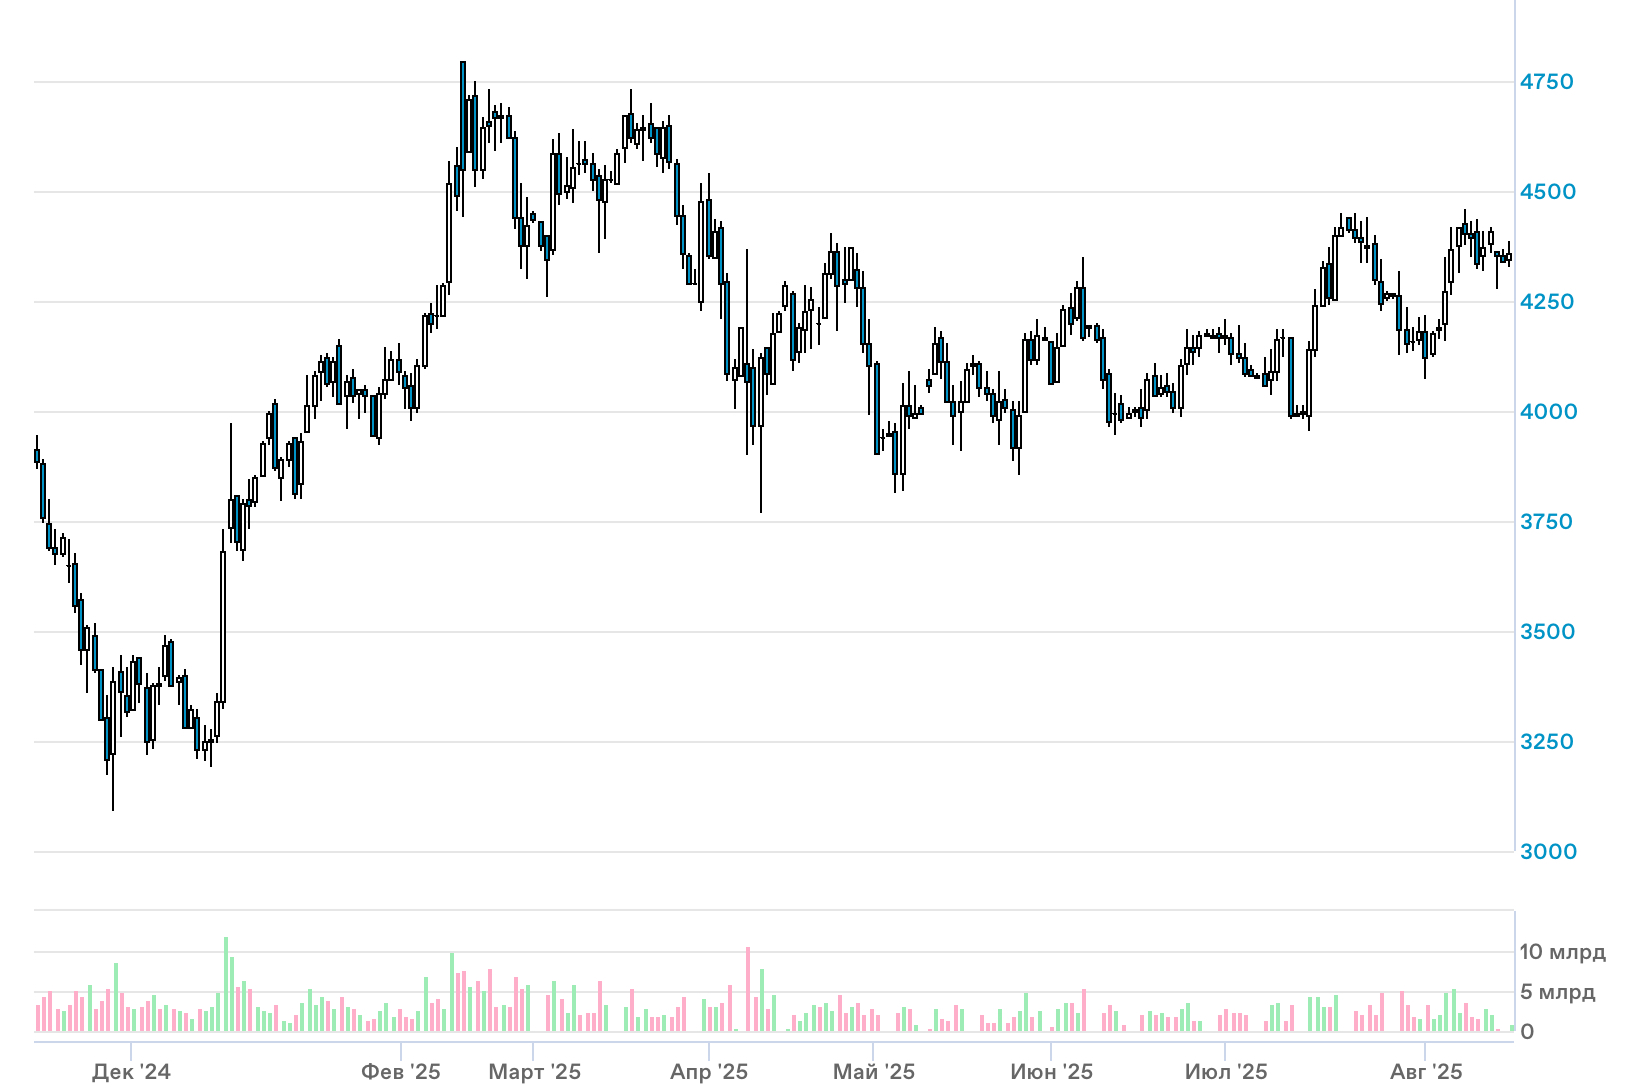
Технически на недельном и месячном графиках бумаги «Яндекса» продолжают движение в восходящем канале, при этом завершается консолидация акций в вершине формации «Сходящийся треугольник», что может означать скорое усиление их волатильности и потенциальное формирование нового среднесрочного восходящего тренда с ближайшей целевой ценой 5500 руб.
Исходная идея:
Инвестиционная идея на покупку акций Яндекса
- Технически продолжают движение в рамках восходящего канала, отталкиваясь от его нижней границы на недельном графике.
- Масштабное обновление поисковой системы на базе ИИ усилит позиции на рынке поисковиков РФ (сейчас доля ~67%) и повысит доходность направления за счет роста конверсии и рекламных доходов.
- В 2024 году выручка превысила 1 трлн руб. (+37%). Прогноз на текущий год: выше +30%.
Цель: 5 170 руб.